

Собственная квартира всегда являлась символом стабильности, взрослости и уверенности в завтрашнем дне. Но для многих эта цель кажется недостижимой: накопить на первый взнос — значит откладывать мечту на годы.
Как получить ключи от новой жизни, даже если на счете пока ноль, руководитель и основатель агентства по кредитованию и недвижимости Success Finance Ибрагим Бадалов поделился с изданием «О финансах и не только».
— Ипотека без первого взноса — это финансовая ловушка или реальный шанс для тех, у кого нет накоплений?
— На сегодняшний день оформить ипотеку без взноса стало гораздо сложнее, официальных программ стало меньше, но есть два реально работающих механизма покупки без взноса.
Первый для тех, кто имеет субсидии или сертификаты, например: военный сертификат или материнский капитал. В этом случае банки готовы кредитовать и оформлять ипотеку, если сумма субсидии покроет сумму взноса, обычно 20% от стоимости объекта недвижимости.
Следующий вариант больше подходит людям с высокой платежеспособностью, когда оформляют кредит на первый взнос и отдельно или одновременно ипотеку, то есть платеж формируется за ипотеку и за кредит. Это достаточно большая нагрузка и, как правило, люди используют этот вариант при продаже текущей недвижимости для последующего перекрытия ипотеки и кредита.
Есть другие способы покупки при отсутствии взноса, но они скорее серые схемы, рискованные и, в некоторой степени, опасны с юридической точки зрения.
— Как изменились требования к заемщикам по таким программам за последние 2–3 года? Стало ли проще или сложнее получить одобрение?
— За последние 3 года требования к заемщикам, при оформлении ипотеки и кредита, к застройщикам и банкам сильно выросли со стороны ЦБ. Обусловлено это тем, что нужно снижать риски невозврата и просрочек, кредитовать более «качественных» заемщиков и макро/микро экономическими показателями.
В основном повысились требования к текущей кредитной нагрузке и официальным доходам заемщиков, например: платежи по кредитам не должны превышать 50% официальных доходов, если норматив не соблюдается, банки платят повышенные резервы, что не выгодно банкам.
Для понимания, три года назад отказывали в ипотеке примерно 25% запросам, сегодня порядка 55%.
— Какие государственные программы действительно позволяют обойтись без своих накоплений?
— Самые популярные — это военный сертификат и материнский капитал. Далее идут всевозможные субсидии и сертификаты при переезде с севера на юг и прочее.
— С чего начать человеку, который хочет получить ипотеку без накоплений?
— Если люди хотят получить ипотеку без накоплений, то, как странно бы это не звучало, надо начать копить. На руках должно быть хотя бы 7–10% от стоимости объекта недвижимости, это на всевозможные расходы по сделке и частичную компенсацию взноса, которая практически всегда образуется.
— Какие самые частые ошибки, которые совершают люди при оформлении ипотеки без первого взноса?
— Когда люди хотят приобрести ипотеку без взноса, часто не учитывают повышенные расходы на сделку, не имеют запас средств и, практически всегда, приобретают не тот объект, который планировали.
Специалистов, которые могут реально провести сделку без взноса, на рынке мало, поэтому низкое качество консультации на входе к сделке, что приводит к таким последствиям, как потеря денег, а это порой несколько сотен тысяч рублей и объект, который не соответствует ожиданиям. На практике, 70% попыток проваливаются из-за низкого уровня подготовки к сделке.
Поэтому очень важно иметь запас средств на расходы и на форс-мажоры, что в итоге приводит к такому разговору: «А раз такие расходы и такую сумму нужно иметь на руках, не проще ли купить со взносом!?», на что следует ответ: «Совершенно верно, только в таком случае нужно еще добавить…».
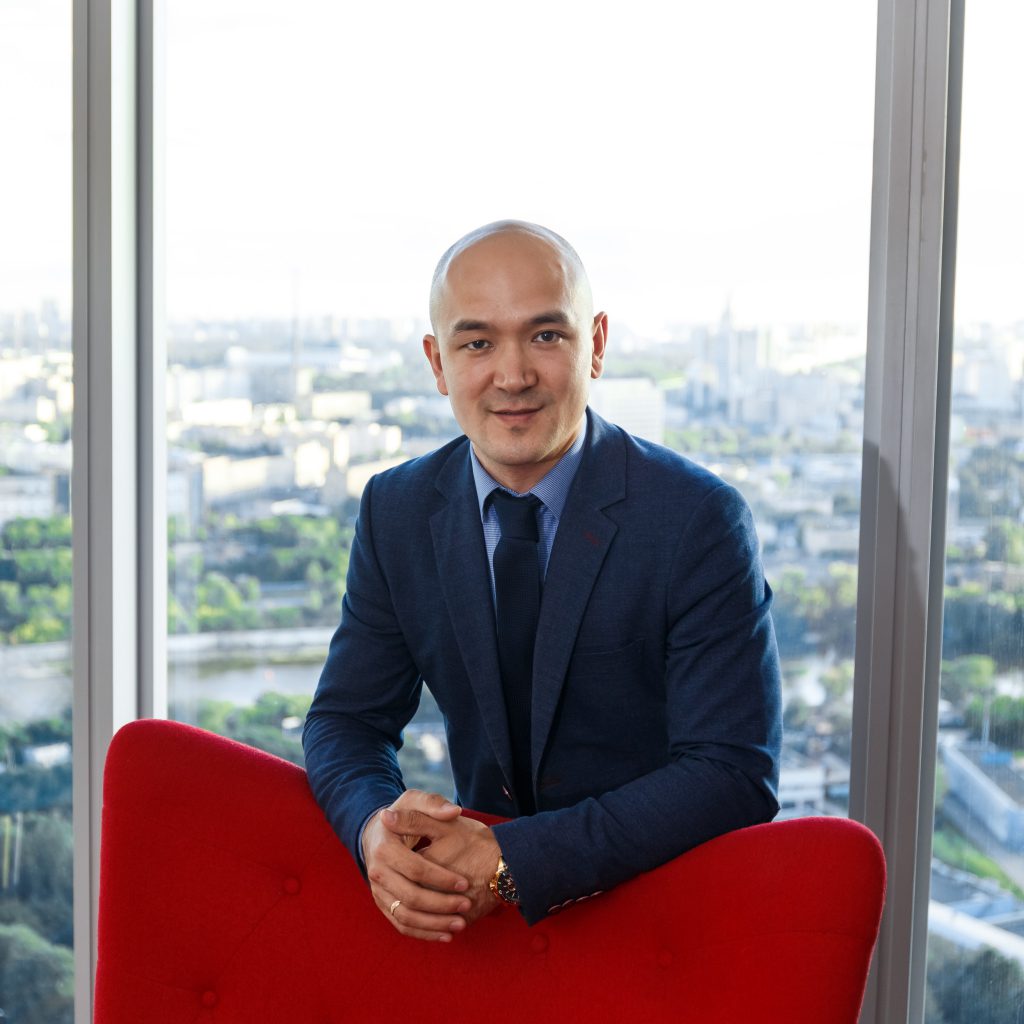
Ибрагим Бадалов, руководитель и основатель агентства по кредитованию и недвижимости Success Finance https://fin-success.biz
Беседовала Кира Некрасова