

Рост цифровизации в торговле создал новую точку напряжения между бизнесом и регулятором: алгоритмы, самостоятельно переписывающие ценники в реальном времени. Из удобного инструмента продаж они стремительно превращаются в объект пристального внимания налоговых органов. Несовпадение данных о цене в момент транзакции, спорные ставки НДС при трансграничных операциях и угрозы манипулирования рынком заставляют компании пересматривать даже, казалось бы, безобидные механики динамики цен. И чем быстрее бегут алгоритмы, тем медленнее бизнес успевает за налоговыми рисками.
Как зафиксировать облагаемую базу, если цена могла смениться несколько раз за минуту, адвокат, к.юр.н. и партнер АБ «Линия права» Владимир Фокин дал советы для читателей газеты «О финансах и не только».
— Как минутные колебания цен усложняют налоговый учет выручки?
— Динамическое ценообразование в реальном времени давно перестало быть экспериментом. Алгоритмы меняют цены на товары и услуги буквально каждую минуту — в зависимости от спроса, остатков, поведения покупателей и действий конкурентов. Для e-commerce, ритейла и цифровых платформ это означает рост выручки и маржи. Однако одновременно возникает новая зона налоговых и регуляторных рисков — от корректности расчета НДС и налога на прибыль до трансфертного контроля и претензий антимонопольных органов.
При динамическом ценообразовании один и тот же товар в течение дня может продаваться по десяткам разных цен. Часть сделок проходит со скидками, купонами или персональными предложениями. Для налогового учета принципиально важно не среднее значение стоимости, а конкретная цена, примененная в момент возникновения налоговой базы по каждой отдельной операции.
На практике здесь возникает несколько типовых проблем. Во-первых, витрина, корзина и промо-механики часто живут собственной жизнью, тогда как учетные и кассовые системы — своей. В результате в налоговый учет может попадать не фактическая цена сделки, а некая «справочная» цена каталога. Во-вторых, при большом объеме микросделок и высокой скорости изменений легко теряются данные о размере скидки, примененной ставке НДС или точном моменте реализации — особенно чувствительно это при изменении ставок или работе с авансами. В-третьих, без детальных логов невозможно корректно распределить выручку по налоговым периодам и ставкам, что существенно повышает риск доначислений при проверке.
Динамическое ценообразование — это дорога с крутыми виражами. Убедитесь, что ваш налоговый учет пристегнут
— Может ли динамическое ценообразование внутри группы компаний нарушать правила трансфертного контроля?
— Формально внутригрупповое ценообразование должно подчиняться тем же рыночным принципам, что и сделки с независимыми контрагентами. Однако на практике алгоритмы нередко «подстраиваются» под интересы группы. Если при прочих равных система системно формирует разные ценовые диапазоны для зависимых и независимых лиц, это создает прямой риск нарушения принципа рыночности.
Особое внимание контролеров вызывают ситуации, когда, во-первых, в модели используется признак внутригруппового контрагента или юрисдикции с льготным налогообложением. Во-вторых, внутригрупповые цены устойчиво находятся на границах либо за пределами рыночных диапазонов. А в-третьих, документация описывает общую динамическую логику, но не объясняет, как обеспечивается рыночность именно внутригрупповых сделок.
На практике риск снижается за счет двухуровневой архитектуры: базового алгоритма динамического ценообразования и отдельного «контурa трансфертного контроля». В этот контур закладываются ценовые ограничители, автоматические стоп-механизмы и отчетность, которую можно использовать в документации по контролируемым сделкам.
— Как алгоритм обеспечивает корректную ставку НДС при международных онлайн-продажах?
— В трансграничных сделках ставка НДС зависит от целого набора факторов: места реализации, статуса покупателя (B2B или B2C), вида товара или услуги, а также наличия льгот. При мгновенных онлайн-продажах ошибка в определении хотя бы одного из этих параметров до расчета цены автоматически приводит к неверной налоговой базе.
Корректно выстроенная система работает по многоступенчатой логике. Сначала однозначно определяется территория реализации и статус покупателя на основе доступных данных. Затем выбирается применимая ставка НДС с учетом льгот и специальных режимов. И только после этого запускается динамический модуль, который варьирует цену, но не имеет права выходить за рамки уже определенного налогового режима. Изменения законодательства при этом должны обновляться централизованно — через налоговые справочники, а не точечные правки в промо-механиках.
— Что происходит, если ФНС запрашивает объяснение цены по конкретной сделке?
— Запрос налогового органа по отдельной операции — это проверка не только бухгалтерии, но и всей архитектуры ценообразования. По сути, инспектора интересуют два вопроса: какая цена и ставка налога применялись, и почему алгоритм сформировал именно такое значение.
Без заранее заложенной «аудируемости» алгоритма ответить на эти вопросы крайне сложно. Для защиты позиции компании необходимо уметь восстановить полный «снимок момента»: время сделки, исходную цену, примененные скидки, параметры покупателя, остатки, используемую версию модели и бизнес-правил. Кроме того, требуется понятное, не техническое описание логики расчета: какие факторы учитывались, и какие ограничения не позволяли цене выйти за допустимые рамки.
«На практике это означает наличие «паспорта» алгоритма, системы настроек, хранения логов и регламента подготовки разъяснений для налогового органа», — Владимир Фокин.
— Когда гибкое ценообразование может заинтересовать ФАС и ФНС одновременно?
— Само по себе гибкое ценообразование не запрещено. Однако в ряде конфигураций оно может быть воспринято как инструмент манипуляции рынком или налоговой базой.
Со стороны антимонопольных органов вопросы возникают, если алгоритмы фактически приводят к согласованным действиям конкурентов, используются для агрессивного демпинга или создают непрозрачную ценовую дискриминацию без экономически обоснованных критериев.
Со стороны налоговых органов риски появляются, когда динамические цены применяются для обхода лимитов специальных режимов, маскировки дробления бизнеса или системного перераспределения прибыли в льготные сегменты группы. В таких случаях гибкая цена перестает восприниматься как рыночный инструмент и начинает выглядеть как способ недобросовестного поведения.
— Как выстроить динамическое ценообразование с минимальными налоговыми рисками?
— Безопасная система начинается не с машинного обучения, а с архитектуры данных и комплаенс-ограничений. Алгоритм должен быть изначально лишен возможности принять цену, которая нарушает налоговые или трансфертные правила, даже если она выгодна в краткосрочной перспективе.
Ключевые элементы такой модели: единый справочник налоговых правил и ограничений, слой жестких политик поверх алгоритмов, полное отслеживание формирования цены, регулярные тесты с моделированием типовых запросов ФНС и ФАС.
При таком подходе динамическое ценообразование перестает быть источником неопределенности и становится управляемым элементом налоговой и комплаенс-стратегии компании.
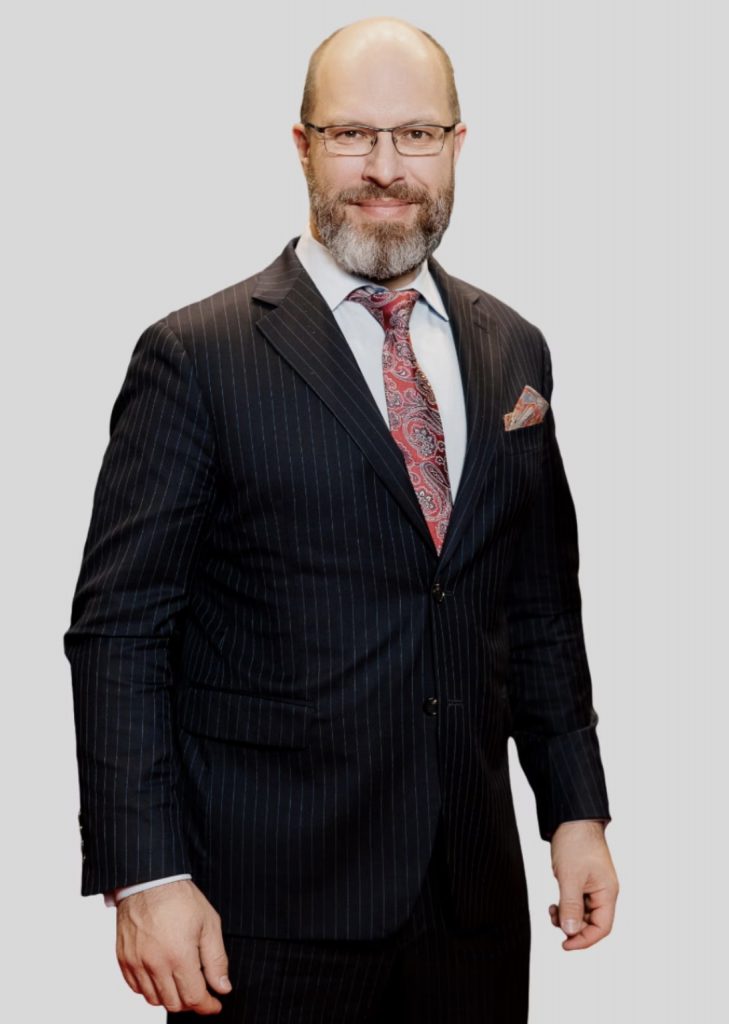
Владимир Фокин, адвокат, к.ю.н. и партнер АБ «Линия права» https://lp.ru/team/vladimir-fokin
Беседовала Дарья Лаврентьева