

Кажется, эпоха инвесторов с горящими глазами и фразой «я сейчас все отобью» постепенно заканчивается. После нескольких лет финансовых качелей рынок начал производить новый тип человека — спокойного инвестора. Того самого, который больше не мечтает разбогатеть к пятнице, а хочет накопить на жилье, образование детей и нормальную жизнь без инфарктов от уведомлений банковского приложения.
Сегодня хороший инвестиционный портфель все меньше напоминает казино и все больше — грамотный жизненный план. Где деньги наконец начинают работать не ради красивых цифр, а ради человеческого спокойствия.
Но почему современный инвестор все чаще вкладывается не в риск, а в предсказуемость собственной жизни, финансовый консультант, член СРО НАСФП Виолетта Холодарь поделилась с изданием «О финансах и не только».
— Почему сегодня уже недостаточно просто хранить деньги на вкладе?
— Мир стал заметно нестабильнее. Инфляция, налоги, колебания доходов — все это постепенно снижает реальную стоимость накоплений. Поэтому сейчас особенно важно не просто «откладывать деньги», а выстраивать инвестиционный портфель под конкретные жизненные цели.
Инвестиции должны работать не сами по себе, а помогать человеку решать реальные задачи: покупку жилья, образование детей, создание пенсионного капитала.
— С чего вообще начинается грамотное построение инвестиционного портфеля?
— С понимания своих целей и сроков. Это ключевой момент, который многие недооценивают. Условно портфель удобно делить по горизонтам: до 3 лет — максимально консервативные инструменты; 4–10 лет — смешанный подход; от 10–20 лет и больше — акцент на рост капитала. Главное правило очень простое: чем ближе цель, тем осторожнее нужно обращаться с риском.
— Какие инструменты подходят для краткосрочных целей?
— Если горизонт до трех лет, задача инвестора — прежде всего сохранить деньги. Здесь не стоит пытаться «заработать любой ценой».
Подходят вклады, накопительные счета, короткие ОФЗ, надежные облигации, фонды денежного рынка. Особенно если речь идет о крупных покупках, где деньги понадобятся в конкретный срок и без неприятных сюрпризов.
— Например, если человек копит на первоначальный взнос по ипотеке?
— Именно. Это классическая цель со средним горизонтом. Инвестиции здесь часто помогают накопить на первый взнос, а дальше подключается ипотека. Обычно речь идет о сумме от 10% до 30% стоимости жилья, и эти деньги должны быть максимально защищены.
Акции допустимы только на раннем этапе накопления. Но за 1–3 года до покупки жилья риск желательно постепенно снижать и переводить деньги в более стабильные инструменты.
— Что делать людям, у которых одновременно несколько долгосрочных целей?
— Это очень частая ситуация. Например, нужно одновременно копить на образование детей и собственную пенсию. На первый взгляд обе цели долгосрочные, но логика использования денег у них разная. На образование средства нужны частями — каждый год на оплату обучения и проживания. Пенсионный капитал чаще работает как источник пассивного дохода. Поэтому внутри одного портфеля важно разделять цели и не смешивать их психологически.
«Если доход растет — важно не «растворить» дополнительные деньги в повседневных расходах, а направить их на приоритетные цели», — Виолетта Холодарь.
— Насколько это действительно полезный инструмент ИИС-3?
— Для долгосрочных целей — очень интересный вариант. ИИС-3 позволяет получать налоговые льготы: возврат НДФЛ с пополнений и освобождение от налога на доход от инвестиций при соблюдении срока владения счетом. Но важно понимать нюансы.
Например, срок владения зависит от года открытия счета. И есть важный момент: после закрытия первого ИИС-3 налоговые льготы по другим открытым счетам перестают действовать. Многие инвесторы об этом забывают.
— Как вы относитесь к идее отдельных счетов под разные цели?
— С практической точки зрения это действительно удобно. Когда у человека отдельный счет «на жилье», отдельный — «на образование», а еще один — «на пенсию», ему проще видеть прогресс и расставлять приоритеты. Особенно в периоды, когда доход временно снижается.
Но есть и минусы: больше контроля, больше пополнений, нужно следить за дивидендами, купонами и структурой активов. Поэтому некоторым комфортнее вести один общий счет и параллельно учитывать цели в собственной таблице.
— Насколько инвестиционный портфель должен зависеть от жизненных изменений?
— Полностью. Портфель не может быть статичным. Рождение ребенка, рост дохода, смена работы, возрастные переходы — все это влияет на стратегию инвестора. Например, после появления ребенка семье часто приходится усиливать финансовую подушку безопасности и временно снижать уровень риска.
— Получается, возраст тоже влияет на инвестиционный подход?
— Конечно. До 30 лет человек в основном формирует привычку регулярно откладывать деньги. В 30–40 появляется системность и интерес к налоговым льготам. После 40 многие начинают активно готовиться к пенсии и приводить накопления в порядок. А после 50 основной задачей становится уже не агрессивный рост, а защита капитала и создание стабильного пассивного дохода.
— Как часто нужно пересматривать портфель?
— Минимум раз в год. Это называется ребалансировкой: человек сверяет свои цели, сроки, жизненную ситуацию и корректирует структуру активов. Жизнь постоянно меняется, и инвестиционный портфель тоже должен адаптироваться под новые обстоятельства.
— Какой главный вывод вы бы сделали для начинающих инвесторов?
— Очень важно перестать воспринимать инвестиции как гонку за модными идеями или быстрыми деньгами. Самый «правильный» инструмент легко превращается в источник стресса, если он не соответствует вашим целям, обязательствам и уровню дохода.
Хороший инвестиционный портфель — это не про хайп и не про постоянный риск. Это про спокойствие, предсказуемость и понимание того, зачем именно вы вообще инвестируете.
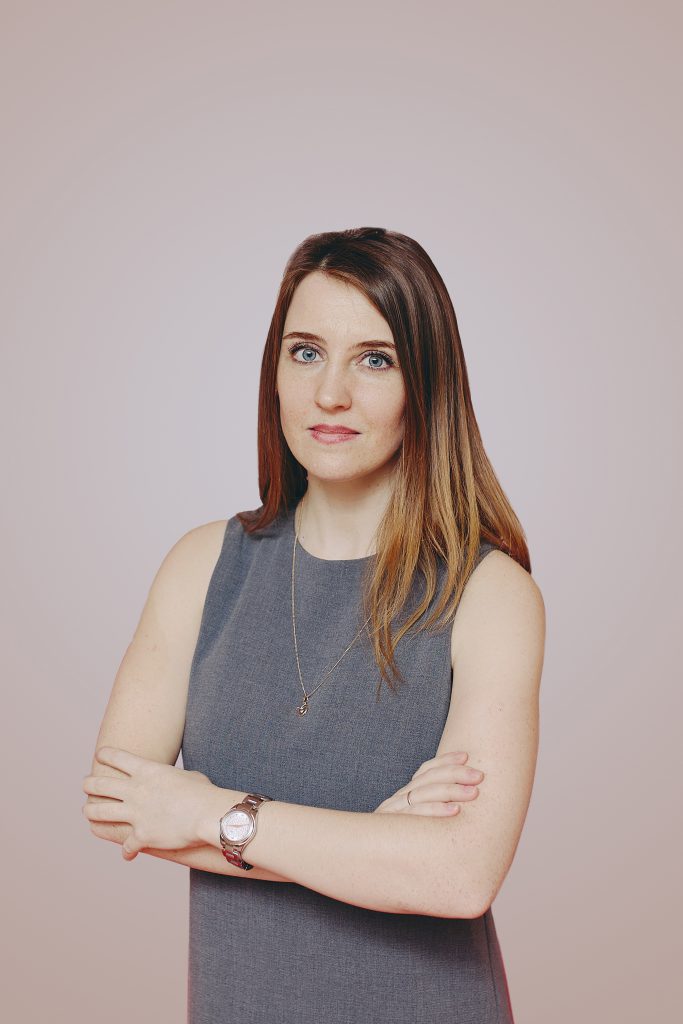
Виолетта Холодарь, финансовый консультант, член СРО НАСФП https://t.me/violetta_finance
Беседовала Карина Лунёва