

Кажется, что финансовая дисциплина — это про крупные решения: купить или не купить квартиру, сменить работу, инвестировать или подождать. Но на практике все иначе. Бюджет чаще всего разрушают не большие траты, а десятки мелких решений, которые мы даже не фиксируем. Подписка «на пробу», доставка «на сегодня», покупка «всего за 99 рублей» — и вот уже значительная часть дохода растворяется без следа.
О том, где сегодня на самом деле прячется главный источник утечек — и можно ли вернуть эти деньги под контроль, издание «О финансах и не только» побеседовало с экспертом по семейным финансам Марией Мамонтовой.
— Мария, куда сегодня у людей «пропадают» деньги?
— Люди часто думают, что их бюджет «съедает» что-то большое: ипотека, ремонт, отпуск, покупка телефона. Но когда мы начинаем разбирать выписки по картам, выясняется, что настоящие «воры» совсем другие. Они маленькие, тихие и незаметные.
— «Эффект латте» все еще актуален?
— В начале 2000-х американский финансист Дэвид Бах предложил концепцию «эффекта латте»: если отказаться от ежедневных мелких трат, можно накопить значительную сумму. Например, если тратить 300 рублей в день на кофе, это около 9000 рублей в месяц и 108 000 рублей в год. При инвестировании эти деньги могут превратиться в миллионы.
Но сегодня главный враг бюджета уже не кофе. Деньги утекают иначе: через подписки, автоплатежи и «бесплатные» периоды. И это гораздо опаснее. Кофе вы хотя бы видели и пили с удовольствием. А сейчас деньги списываются буквально «во сне».
— Что такое «подписки-зомби»?
— Это подписки, за которые человек платит, но давно не пользуется. Вот реальный пример. Мой муж оформил подписку ради одного сериала — на месяц. А потом выяснилось, что деньги списывались 11 месяцев подряд. Около 7000 рублей ушло в никуда. И это не редкость. Люди ставят галочку «попробовать за 1 рубль», думают, что потом отпишутся и забывают. В среднем один такой сервис стоит 400–500 рублей в месяц. Если их 3–4 — это уже до 24 тысяч рублей в год.
— ИИ-сервисы — это действительно проблема?
— Да, это бич последнего времени. Мне нужно было сделать презентацию — оформила подписку на один сервис. Потом еще один — для видео. Потом третий — «еще круче». Через месяц в выписке — три списания, а пользуюсь я только одним. Одна такая подписка — около 2000 рублей в месяц. Это 24 000 рублей в год. А если их несколько — сумма становится очень ощутимой.
«По моим наблюдениям, примерно половина людей продолжает платить за ИИ-сервисы, которыми уже не пользуется. Просто забыли или не знают, как отключить», — Мария Мамонтова.
— А как насчет игр? Это тоже серьезная статья расходов?
— Да, особенно из-за своей незаметности. У знакомой муж играет в онлайн-игры и тратит по несколько тысяч рублей в месяц на «мелочи»: подписки, внутриигровую валюту, предметы. Каждая покупка — 99–499 рублей. Кажется, что это ерунда. Но за год набегает крупная сумма. Игры специально устроены так, чтобы человек тратил регулярно и незаметно.
— Удобные сервисы вроде доставки и такси — это тоже проблема?
— Конечно. Они экономят время, но незаметно увеличивают расходы. Вы устали — заказываете еду, ведь «сегодня можно». Завтра — снова. И так каждый день. В итоге расходы на питание могут вырасти на 50% от запланированного. Та же история с такси. Простота заказа и автоматическая оплата создают иллюзию, что вы тратите меньше, чем на самом деле.
— А приложения для саморазвития?
— Полезны — если ими пользоваться. Но реальность такая: из десяти человек регулярно используют приложение двое. Остальные платят за «лучшую версию себя», которую так и не начали реализовывать. Две подписки по 500 рублей — это уже 12 тысяч в год.
— Маркетплейсы тоже попадают в эту категорию «незаметных трат»?
— Еще как. Мелкие покупки в виде 49, 79, 129 рублей не вызывают тревоги. Но именно они формируют крупные суммы.
Я сама покупала «полезные» кухонные вещи, которыми так и не воспользовалась. В итоге за месяц — минус 5000 рублей на предметы.
— Почему мы не замечаем этих расходов?
— Есть несколько причин. Во-первых, маленькие суммы не вызывают эмоций. Мозг их игнорирует. Во-вторых, автоматизация. Раньше нужно было доставать деньги — был момент осознанности. Сейчас — одно касание или вообще автосписание. В-третьих, так называемый «психологический счет». Мелкие цифровые траты не попадают ни в одну категорию в голове и просто теряются. И еще — банальная лень отменять подписки. Иногда проще продолжать платить 199 рублей, чем искать кнопку «отписаться».
— Что вы советуете делать, чтобы взять эти траты под контроль?
— Есть несколько простых, но эффективных шагов. Первое — регулярно анализировать расходы. Хотя бы раз в месяц. И важный момент: лучше вести учет вручную. Когда вы сами записываете траты, вы их осознаете. Автоматическая синхронизация создает иллюзию контроля.
Второе — раз в три месяца делать «чистку подписок». Проверять: пользуюсь ли я этим сейчас? Если нет — отключать. Третье — завести отдельную карту для подписок. Четвертое — ставить напоминания на окончание бесплатных периодов. И пятое — устраивать себе «детокс» от маркетплейсов: отвязать карту и не покупать ничего хотя бы неделю.
— Как бы вы сформулировали главный финансовый риск сегодняшнего дня?
— Мы перешли от «эффекта латте» к «эффекту галочки». Раньше была одна привычка — кофе. Сейчас — десятки незаметных списаний: подписки, доставки, приложения, покупки в играх. Наши деньги уходят тихо. По одной галочке. И самое полезное, что можно сделать уже сегодня вечером — открыть список регулярных платежей и честно ответить себе: «Какие из этих галочек все еще вам нужны?».
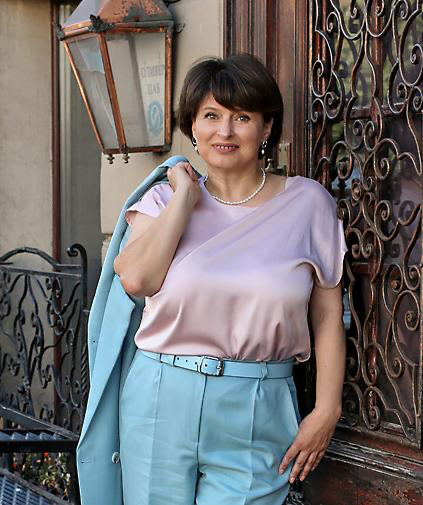
Мария Мамонтова, эксперт по семейным финансам и инвестициям, создатель онлайн-школы семейных финансов и инвестиций с >4000 выпускников, основатель клуба «Инвест-кофейня» для женщин-инвесторов https://t.me/maria_mamontova_pro
Беседовала Карина Лунёва