

Режим самозанятости задумывался как компромисс между гибкостью фриланса и прозрачностью налоговой системы. Минимальные ставки, минимум отчетности, отсутствие проверки «каждый квартал» — все это создало иллюзию почти полной финансовой свободы.
Но насколько эта свобода реальна? Что происходит, когда доходы растут быстрее лимита, заказчики требуют юридических гарантий или возникает необходимость в социальных выплатах, финансовый аналитик и преподаватель Института международных экономических связей Юлиана Сорокина поделилась с изданием «О финансах и не только».
— В чем плюсы и минусы статуса самозанятого?
— Среди плюсов я бы выделила: простота регистрации, низкие налоги, минимум документации, автоматические налоги и чеки, возможность совмещать самозанятость с основной работой, отсутствие взносов на медстрахование, но возможность пользоваться ОМС при наличии полиса.
Однако есть и минусы: годовой доход не должен превышать 2,4 млн рублей, иначе придется сменить налоговый режим. Если вы самозанятый, запрещено нанимать сотрудников, торговать чужими товарами или быть посредниками, кроме того, количество самозанятых увеличивает конкуренцию, снижая стоимость услуг.
— В чем ключевые отличия от других статусов?
— Статус ИП, самозанятого и работника по трудовому договору различается в правовом регулировании и обязательствах сторон. ИП имеет широкие возможности для бизнеса, но несет повышенную ответственность за долги.
«Самозанятые ограничены в видах деятельности и имеют низкую социальную защищенность. Работники по трудовому договору обеспечены гарантиями, но ограничены рабочим временем и правилами работодателя», — Юлиана Сорокина.
— Можно ли работать на одну организацию будучи самозанятым?
— Да, можно. Но работа самозанятого на одну организацию имеет свои преимущества и недостатки. К основным плюсам можно отнести: регулярные заказы и своевременную оплату, самостоятельное планирование рабочего времени, возможность гибкого совмещения с другой деятельностью и личной жизнью. К явным минусам относится отсутствие социальных гарантий, больничного и отпуска, зависимость заработка от объема заказов и отсутствие карьерного роста.
— Как самозанятые платят налоги?
— Самозанятые платят налог на профессиональный доход, который финансирует общественные нужды, такие как здравоохранение и образование. Физические лица платят 4%от своего дохода, организации и ИП платят 6% от полученных средств. Они освобождены от страховых взносов в Пенсионный фонд, Фонд социального страхования и НДФЛ.
— Что бы вы порекомендовали самозанятым?
— Чтобы успешно работать в статусе самозанятого, необходимо придерживаться практических рекомендаций. Во-первых, зарегистрируйтесь через «Мой налог» или личный кабинет на сайте ФНС России. Во-вторых, фиксируйте операции и отправляйте чеки клиентам, сохраняйте квитанции. Ваша налоговая база — профессиональный доход. Используйте налоговые вычеты до 10 тысяч рублей, максимальная годовая сумма дохода — 2,4 млн рублей. Не скрывайте доходы и избегайте сомнительных сделок, вовремя оплачивайте сумму налога, чтобы избежать начисления штрафов и пени. Также обязательно для пенсии внесите взносы в Пенсионный фонд самостоятельно.
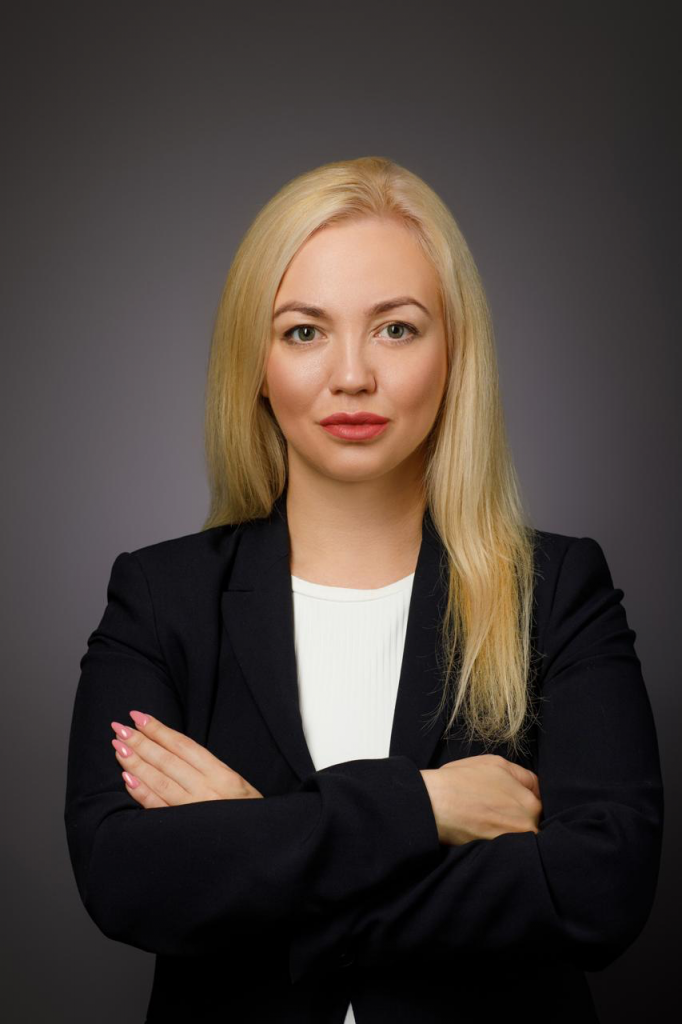
Юлиана Сорокина, финансовый аналитик и преподаватель Института международных экономических связей.
Беседовала Карина Лунёва