

Деньги редко бывают просто деньгами. Для одних — это безопасность, для других — свобода, для третьих — источник тревоги или способ доказать что-то себе и миру. Эти смыслы не появляются во взрослом возрасте — они формируются гораздо раньше, в семье, в разговорах, в мелочах. И именно они потом определяют, как человек инвестирует: осторожно, импульсивно или стратегически.
Если инвестиции — это отражение внутреннего мира, можно ли изменить результат, не разобравшись в его причинах? На этот вопрос изданию «О финансах и не только» ответила независимый финансовый советник, инвестиционный банкир и финансовый коуч Анна Усенко.
— Когда начинаются первые отношения с инвестициями?
— Базовые принципы обращения с деньгами закладываются не на курсах по финансовой грамотности, а гораздо раньше — в детстве. Именно тогда формируются не только навыки, но и эмоциональные шаблоны: страх потерь, радость обладания, удовольствие от накопления или склонность к риску. Эти установки потом становятся «невидимыми дирижерами» инвестиционного поведения взрослого человека.
— То есть инвестиции — это не совсем про рациональность?
— Экономисты действительно часто рассматривают инвестиции через призму прибыли и риска. Но в реальной жизни решения редко бывают полностью рациональными. На них сильно влияют ранние наблюдения: как в семье обращались с деньгами — тратили, копили, спорили, делились. По сути, первое обучение инвестициям происходит дома, а не в брокерском приложении.
— Можно ли выделить типичные сценарии, которые человек «приносит» из детства?
— Да, такие сценарии довольно хорошо прослеживаются. Если ребенок видел постоянную экономию, у него формируется склонность к накоплению и страх потерь. «Лучше синица в руках, чем журавль в небе». Такие люди чаще выбирают низкорисковые инструменты — депозиты, облигации, «твердую валюту». Им важны защита и гарантии.
Если в семье, наоборот, жили по принципу «сегодня есть — завтра разберемся», выше вероятность импульсивных решений: хайповые акции, криптовалюты, спекуляции «на слухах».
Есть и более сбалансированный вариант — когда ребенку объясняли разницу между «хочу» и «надо». Тогда во взрослом возрасте он чаще стремится к диверсификации и долгосрочной стратегии. Это идеальная модель, но к ней приходят не все.
— Получается, даже успешные люди не всегда меняют эти паттерны?
— Да, и это очень показательно. Например, стендап-комик Виктория Складчикова рассказывала, что, даже имея деньги, сохраняет привычки: «Хоть миллион дай — на эту сумму накуплю кучу всего не дороже 500 рублей». Это хороший пример того, как детские установки продолжают влиять на поведение даже при высоком доходе.
— Почему эти сценарии так устойчивы?
— Финансовое поведение — это сценарий, который можно переписать, а можно оставить как есть. Психология устроена так: если ничего не «болит», человек не меняет свои привычки. Поэтому то, что заложилось в детстве, часто остается с нами на всю жизнь.
«Правила помогают снизить влияние импульсов и делают поведение более устойчивым»,— Анна Усенко.
— Какие именно механизмы сильнее всего влияют на инвестиционные решения?
— Их несколько. Во-первых, это семейные нормы. Если в семье обсуждали бюджет, откладывали деньги, планировали крупные покупки, формируется понимание, что деньги — это управляемый ресурс. Если же о деньгах либо молчали, либо говорили в негативном ключе, инвестиции во взрослом возрасте могут восприниматься как что-то опасное или «не для меня».
Во-вторых, эмоциональная связь с деньгами. У многих с ними связаны тревога, стыд, вина или, наоборот, ощущение контроля. Это напрямую влияет на поведение: кто-то избегает смотреть на портфель, кто-то паникует при просадках, а кто-то пытается «отыграться».
В-третьих, риск-профиль. Он формируется через наблюдение за тем, как родители реагировали на кризисы, потери и нестабильность.
И еще один важный фактор — привычка к регулярности. Если человек с детства привык откладывать и планировать, ему легче инвестировать системно. Если нет — он действует рывками.
— Есть ли негативные установки, которые особенно мешают?
— Да, это внутренние сценарии вроде «деньги портят людей», «богатые нечестные», «лучше меньше, но надежно». Человек может хотеть зарабатывать, но при этом бессознательно ограничивать себя — откладывать решения, избегать инвестиций или нарушать дисциплину.
Есть и сценарий дефицита: когда любая ошибка воспринимается как угроза. Тогда человек не выдерживает нормальный инвестиционный цикл и ищет быструю уверенность, которую рынок не дает.
— Что с этим можно сделать на практике?
— Первый шаг — честно посмотреть на свое поведение. Задать себе вопрос: я избегаю риска, гонюсь за быстрым результатом, не выдерживаю просадки, откладываю решения? Это уже дает понимание, какой сценарий работает. Дальше важно вводить правила: определить долю инвестиций, лимит риска, стратегию и придерживаться ее независимо от эмоций.
— А как меняется ситуация у нового поколения?
— Сегодняшние дети растут в цифровом мире, где инвестиции доступны буквально в два клика. Это формирует более открытое, но иногда поверхностное отношение к деньгам. Поэтому задача родителей — не запрещать, а объяснять принципы: отсроченное удовольствие, управление рисками, циклы рынка. Это и есть основа финансовой устойчивости.
— Можно ли подытожить: что такое финансовая зрелость сегодня?
— Финансовая зрелость — это не только умение зарабатывать и инвестировать. Это, в первую очередь, понимание себя: своих установок, страхов и мотиваций. Потому что инвестиции — это зеркало внутреннего мира человека, просто выраженное в цифрах. И главный вопрос в том, готов ли человек увидеть в этом зеркале себя и что-то изменить?
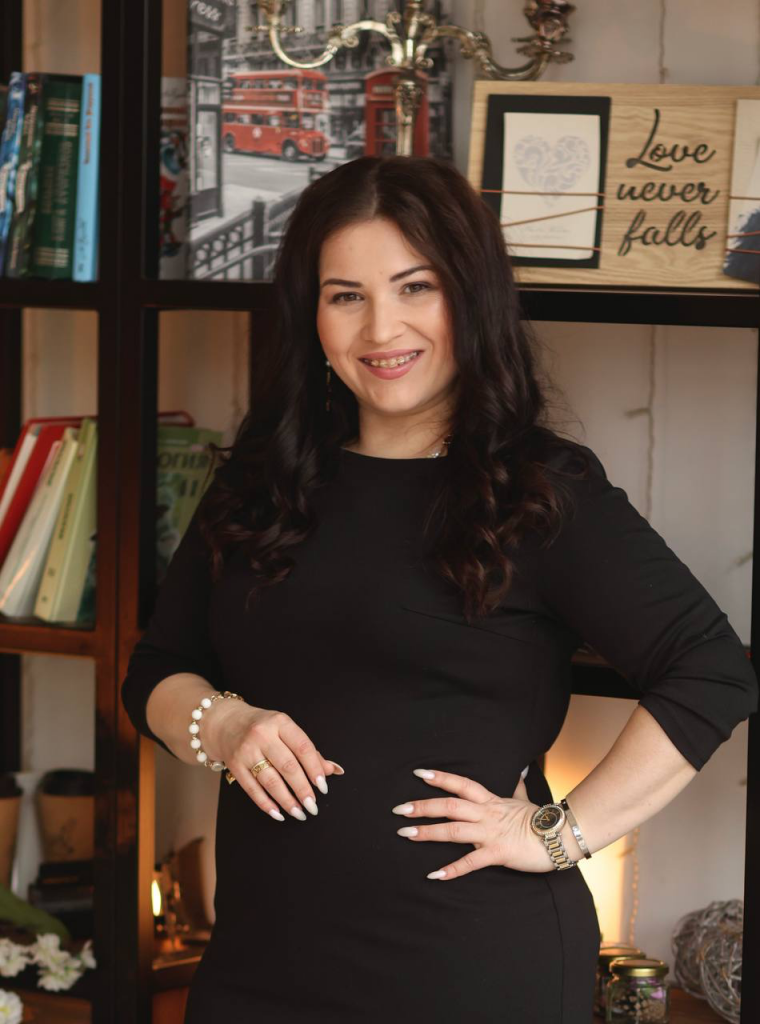
Анна Усенко, независимый финансовый советник, инвестиционный банкир и финансовый коуч.
Беседовала Дарья Лаврентьева