

Идея «начну копить с понедельника» знакома почти каждому и почти всегда остается нереализованной. Причина проста: накопления требуют усилий здесь и сейчас, а результат откладывается на потом. Но в последние годы появился другой подход: не заставлять себя копить, а сделать так, чтобы деньги откладывались автоматически — без ежедневного участия.
Может ли такая простая настройка заменить силу воли, квалифицированный финансовый консультант, аккредитованный советник Национальной ассоциации специалистов финансового планирования и кандидат физико-математических наук Юлия Мамасуева поделилась мнением с изданием «О финансах и не только».
— Почему многие люди годами откладывают идею накоплений?
— Как финансовый консультант, я часто вижу одну и ту же картину: люди ждут «лишних» денег, чтобы начать копить, но они так и не появляются. Секрет финансово успешных клиентов не в железной воле, а в грамотно выстроенной финансовой стратегии.
— С чего стоит начать тем, кто хочет копить, но не может?
— Главное правило — «заплати сначала себе». Самая распространенная ошибка — откладывать то, что осталось в конце месяца. Как правило, к тридцатому числу не остается ничего.
Чтобы это работало, нужно автоматизировать процесс: настроить автоплатеж на накопительный счет или инвесткопилку в день поступления дохода. Это может быть 5–10% от суммы или комфортный фиксированный платеж. Смысл в том, чтобы деньги «исчезали» раньше, чем вы решите, на что их потратить. Если вы их не видите, вы на них и не рассчитываете.
— Есть ли более «незаметные» способы копить?
— Да, например, копилка для сдачи. Банк округляет каждую покупку до 10, 50, 100 или 500 рублей, а разницу отправляет в накопления. Купили на 460 рублей — округлили до 500, и 40 рублей ушли в копилку. За месяц такие небольшие суммы превращаются в ощутимый результат. Это современная версия стеклянной банки с монетами, только без лишних действий.
Даже небольшие суммы могут вырасти в значительный капитал при регулярном подходе
— Как правильно использовать кэшбэк и проценты?
— Большинство воспринимает их как «дополнительные деньги» на развлечения. Но если настроить автоматический перевод кэшбэка и процентов на вклад или в инвестиции, эти средства начинают работать и приносить доход. Фактически деньги начинают зарабатывать деньги без вашего участия.
— Насколько он эффективен «52 недели»?
— Это простой и понятный финансовый марафон. Вы начинаете с небольшой суммы, например, 100 рублей в неделю, и постепенно увеличиваете ее на 100 рублей каждую неделю. К концу года сумма еженедельного взноса достигает 5 200 рублей.
В итоге за год можно накопить 137 800 рублей практически незаметно для себя. Многие банки позволяют автоматизировать этот процесс — вы один раз настраиваете цель, и система сама увеличивает сумму.
— Почему такие простые инструменты действительно работают?
— Здесь есть две ключевые причины. Во-первых, с точки зрения поведенческой экономики нам неприятно расставаться с деньгами. Автоматизация снимает этот стресс: решение принимается один раз, дальше все делает система.
Во-вторых, это помогает бороться с инфляцией образа жизни. Когда доходы растут, растут и расходы. Автоматические накопления позволяют деньгам откладываться независимо от уровня трат.
— Какой главный совет вы бы дали читателям?
— Не ждите идеального момента или большой премии. Начните с малого, даже со 100 рублей в неделю. Самый эффективный шаг к накоплениям — потратить 10 минут в мобильном приложении и настроить систему, которая будет работать на вас постоянно: пока вы спите, работаете или отдыхаете.
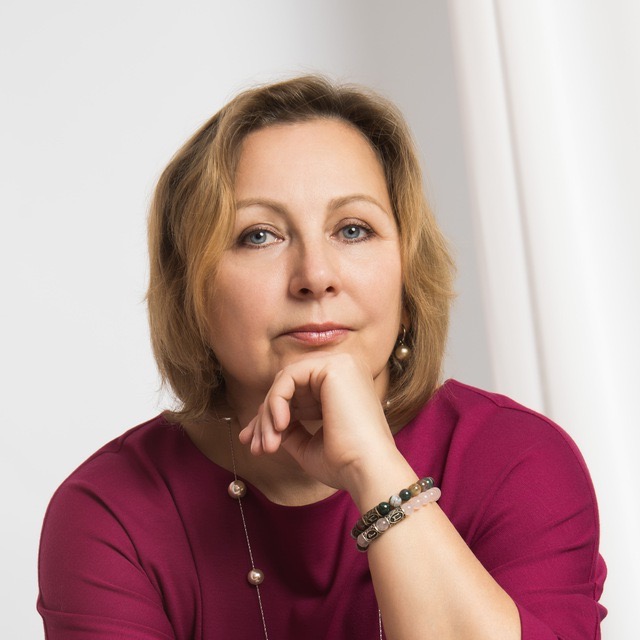
Юлия Мамасуева, квалифицированный финансовый консультант, аккредитованный советник Национальной ассоциации специалистов финансового планирования и кандидат физико-математических наук https://fincoachmamasueva.ru/
Беседовала Дарья Лаврентьева