

Вопрос о рождении ребенка постепенно становится не только личным, но и финансовым проектом. Семьи заранее просчитывают доходы, изучают государственные выплаты, формируют накопления и стараются снизить долговую нагрузку. Такой подход кажется рациональным: появление ребенка действительно меняет структуру бюджета и временно сокращает доходы семьи.
О том, почему же ожидание идеальной финансовой готовности может затянуться на годы, и как на самом деле подготовиться к декрету, изданием «О финансах и не только» побеседовало с финансовым консультантом, автором книги «Семейные финансы — это просто» Инной Филатовой.
— Насколько распространенна ситуация, что пары откладывают рождение ребенка из-за финансовых сомнений?
— Это действительно очень распространенная история. По данным Росстата, средний возраст женщины при рождении первого ребенка сейчас — 28 лет и 10 месяцев. Десять лет назад он был почти на два года меньше — 27 лет.
Мы все чаще откладываем решение о детях, потому что хотим сначала «подготовиться»: улучшить жилищные условия, накопить деньги, сделать карьеру. Но возникает парадокс: чем дольше готовишься, тем сильнее кажется, что все равно не готов.
На самом деле к детям готовит не идеальный финансовый план и не миллион на счету, а гибкость. Умение принимать перемены и решать задачи по мере того, как они появляются.
— С чего лучше начать финансовую подготовку к декрету?
— Первый шаг — понять, сколько денег у вас будет после рождения ребенка. Когда женщина уходит в декрет, зарплата заменяется пособием по уходу за ребенком. Сейчас это 40% среднего заработка, но есть установленный максимум. В 2026 году максимальное ежемесячное пособие до полутора лет составляет 83 021 рубль, даже если вы зарабатывали больше. Минимальная выплата — 10 837 рублей.
Но, кроме этого, есть и другие формы поддержки. Во-первых, декретные выплаты по беременности и родам — за стандартный отпуск 140 дней можно получить от 124 702 до 955 836 рублей в зависимости от зарплаты. Во-вторых, единовременная выплата при рождении ребенка — с февраля 2026 года она составляет 28 450 рублей. Также материнский капитал — 234 321 рубль на первого ребенка, 728 921 рубль на второго, если на первого не получали, и 963 243 рубля на третьего. В-четвертых, единое пособие для семей с невысокими доходами — в среднем от 8 000 до 25 000 рублей в месяц. И не забудем про выплаты на ребенка до трех лет — обычно на уровне регионального прожиточного минимума. Когда складываешь все эти суммы, становится спокойнее. Понимаешь, что семья не остается без дохода.
— Как будущие отцы взаимодействуют с финансами в это время?
— Мы действительно много говорим о женщинах в декрете, но мужчины тоже переживают и начинают планировать.
По опросам, около 33% мужчин увеличивают свою рабочую нагрузку перед рождением ребенка. Из них 23% берут больше часов на основной работе, а 10% ищут дополнительный источник дохода. Еще примерно 13% будущих отцов заранее начинают формировать финансовую подушку безопасности.
— А сколько денег, по вашим наблюдениям, нужно на первый год жизни ребенка?
— Мнения сильно отличаются. По опросу финансового маркетплейса «Выберу.ру», проведенному в 2026 году: 10% россиян считают, что достаточно до 300 тысяч рублей, 17% готовят сумму от 300 до 500 тысяч, 21% ориентируется на 500 тысяч — 1 миллион рублей, 15% считают, что нужно больше миллиона. При этом в среднем люди называют сумму около 1,6 миллиона рублей, если учитывать беременность, роды и первый год жизни малыша.
«Я советую разделить будущие расходы на три части: во-первых, обязательные траты — ипотека, коммунальные платежи, еда, во-вторых, расходы на беременность и роды, и в-третьих, покупки для ребенка в первый год жизни. И обязательно добавить сверху еще 10–15% на непредвиденные расходы. Они почти всегда появляются», — Инна Филатова.
— Что лучше сделать до ухода в декрет?
— Есть несколько вещей, которые сильно упрощают жизнь. Во-первых, стоит разобраться с кредитами, их лучше закрыть заранее. Ипотека — другое дело, ее обычно считают «хорошим» долгом, но даже ее полезно немного уменьшить. Безопасная кредитная нагрузка — до 30% семейного дохода.
— А сколько денег должно быть в резерве?
— Желательно иметь подушку безопасности хотя бы на 3–6 месяцев жизни. То есть на базовые расходы: жилье, еду, коммунальные платежи.
В идеале ее формируют заранее, откладывая 10–30% дохода. Но даже если беременность уже наступила, можно использовать те зарплаты, которые вы получаете до декрета.
— Насколько важна поддержка семьи?
— Очень важна. И лучше обсудить ее заранее. Поговорите с родителями: смогут ли они помогать и в каком формате. Кто-то готов приезжать раз в неделю, кто-то может помочь в первые недели после рождения ребенка. Чем раньше вы проговорите эти вещи, тем меньше будет недоразумений и обид.
— Часто ли пары обсуждают распределение обязанностей?
— К сожалению, не всегда. А это очень важный разговор. Нужно честно сказать друг другу, чего вы боитесь. Мужчина может переживать, что не справится финансово. Женщина — что останется с ребенком без поддержки.
Лучше заранее распределить обязанности: кто отвечает за купание ребенка, кто за ночные кормления, кто за бытовые дела. Конкретика сильно снижает напряжение.
— Что помогает легче пережить декретный период?
— Не идеальный финансовый план. Помогает умение договариваться, гибкость и ощущение, что вы с партнером — команда. Когда это есть, большинство финансовых вопросов постепенно решаются. Остальное, как говорится, дело наживное.
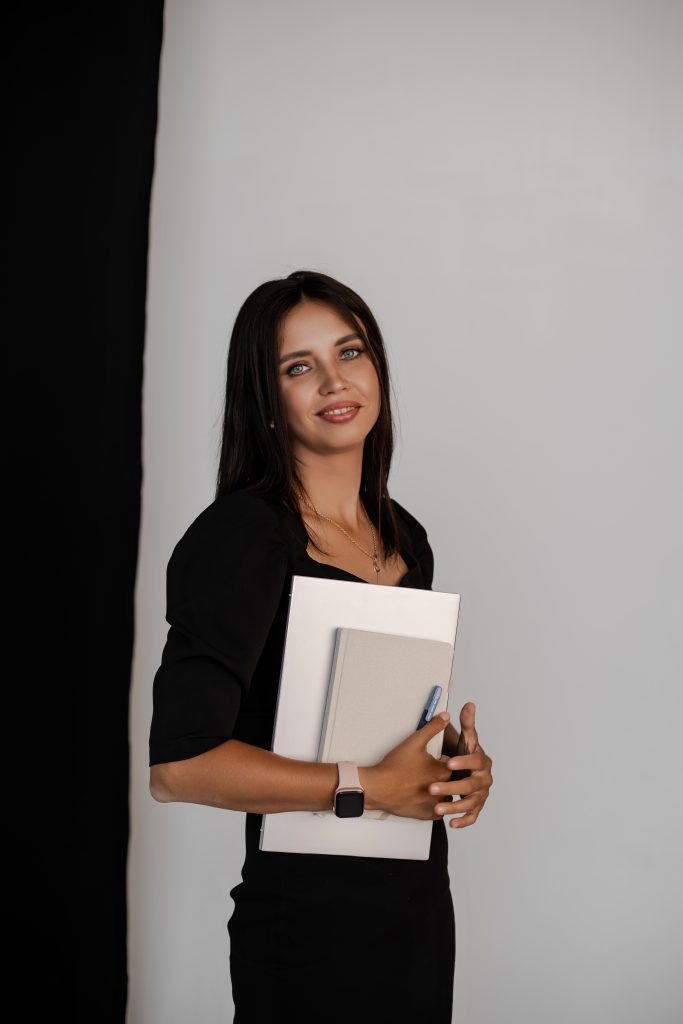
Инна Филатова, финансовый консультант, автор книги «Семейные финансы — это просто» https://t.me/fin_family_journal
Беседовала Карина Лунёва