

В 2026 году налоговая система России вступит в новую фазу с изменениями ставок, льгот и правил администрирования. Для одних это шанс перестроить процессы и оптимизировать расходы, а для других — риск оказаться в зоне повышенной нагрузки.
Что мы на самом деле ожидаем от налоговой реформы — справедливости или стабильности, основатель «Бух Культура», предприниматель и налоговый консультант Ирина Юрьева рассказала изданию «О финансах и не только».
— Расскажите, какие области затронут изменения в налогообложении в 2026 году?
— В УСН главное изменение — обязательный НДС для «упрощенцев» с большими оборотами. Планируется резкое снижение лимита доходов, при котором компании на УСН освобождаются от уплаты НДС. Таким образом, был лимит для применения УСН без НДС — 60 млн руб. в год. Сейчас же его могут снизить до 10 млн руб. Возможно поэтапное снижение, например, сначала до 20 млн, затем до 15 млн, потом до 10 млн. Окончательное решение ожидается после второго чтения законопроекта 18.11.2025.
— Что это значит для бизнеса на УСН «Доходы» или «Доходы минус расходы»?
— Если ваш годовой оборот превысит новый лимит, например, 10 млн руб., вы с 01.01.2026 автоматически становитесь плательщиком НДС. Вам придется выбирать между двумя вариантами. Во-первых, НДС 5%, невычитаемый, он является прощенным вариантом. Вы просто начисляете и платите 5% с оборота, но не можете принимать «входной» НДС к вычету. Второй – НДС 20%, вычитаемый, стандартный вариант. Вы становитесь полноценным плательщиком НДС: начисляете 20% с реализации, но имеете право вычитать НДС, уплаченный поставщикам. Важно, что с 2026 года базовая ставка НДС может вырасти до 22. Делаем вывод: всем бизнесам на УСН с оборотами выше 10 млн руб. уже сейчас нужно готовиться к ведению НДС, пересматривать цены и договоры с контрагентами, IT-автоматизацию, привлекать профессиональных бухгалтеров.
Патент станет недоступен для двух массовых категорий бизнеса. ИП не смогут применять ПСН для торговли через магазины, павильоны, киоски, а также через маркетплейсы. Если говорить про грузоперевозки, то патент полностью отменяется для услуг по перевозке грузов автомобильным транспортом. ИП, работающие в этих сферах, должны уже сейчас прорабатывать альтернативы — переход на УСН или ОСНО.
Базовая ставка НДС может быть повышена с 20% до 22%. Это коснется всех плательщиков НДС, включая тех «упрощенцев», которые будут вынуждены его применять. Произойдет возврат к основной ставке 30% почти всех категорий налогоплательщиков, кроме IT сектора и производственных отраслей. Это значительно увеличит фискальную нагрузку на фонд оплаты труда.
— Правда ли, что грядет тотальная цифровизация НДФЛ, когда налоговая будет видеть не только мою официальную зарплату, но и копеечный перевод от друга, и как это изменит понятие финансовой приватности?
— Да, это правда. Мы движемся к модели «сплошной финансовой прозрачности». Уже сейчас ФНС получает информацию обо всех банковских переводах физлиц через систему мониторинга. С 2025–2026 годов планируется масштабная реформа НДФЛ, которая изменит саму логику налогообложения.
Налог будет рассчитывать сама налоговая на основе всей доступной ей информации о ваших доходах — не только от работодателей, но и о переводах между физлицами. Здесь в первую очередь имеется в виду, когда делаются переводы при купле-продаже или за оказанные услуги, операциях с криптовалютой и других поступлениях.
Исчезнет грань между «официальными» и «неофициальными» доходами. Любой крупный перевод, даже от родственника, может быть расценен как доход и потребует пояснений.
— Что это значит для финансовой приватности?
— Финансовая приватность кардинально изменится. Понятие «личные финансы» сузится до мелких наличных операций. Вся цифровая финансовая жизнь, а именно переводы, покупки, продажи, — будет так или иначе видна налоговикам.
Ключевое изменение: бремя декларирования доходов сместится с гражданина на налоговый орган. Но бремя доказывания, что перевод — это не доход, а например, возврат долга или подарок, останется за вами. Приватность превратится не в право на неразглашение, а в право постоянно отчитываться и подтверждать законность своих финансовых операций.
Уже сегодня загляните в свои налоговые отчеты — многие изменения 2026 года потребуют подготовительной работы
— Что ждет розничных инвесторов — обещают ли нам новые льготы по аналогу ИИС или, напротив, готовится удар по дивидендам и доходам от операций с ценными бумагами?
— Увеличится тариф НДФЛ 13% на дивиденды, не превышающие 2,4 млн рублей в год. Доходы свыше этой суммы будут облагаться по прогрессивной ставке 15%, как и прочие доходы физлиц. Для крупных портфельных инвесторов это прямое увеличение налоговых расходов.
1 января 2024 года в России появился индивидуальный инвестиционный счет нового типа, или ИИС‑3. Главное правило нового ИИС — долгий срок. Минимальный период владения счетом будет постепенно расти. Так, например, в 2024–2026: открытие на 5 лет. А с 2027 срок начинает увеличиваться на один год с каждым новым годом открытия счета. Приведу пример: ИИС, открытый в 2031 году, можно будет закрыть без потерь только в 2041. Важное исключение: деньги разрешат снять досрочно без уплаты налога и закрытия счета для оплаты дорогостоящего лечения. ИИС можно закрыть и раньше, но если вы уже получали налоговые вычеты, придется вернуть налоговой эти вычеты и уплатить пени. На ИИС нового типа можно получать сразу два типа налогового вычета — на взнос и на доход.
Если не платите НДФЛ, например, работаете как самозанятый или ИП, то получить вычет на взнос не получится. Но вам будет доступен второй тип вычета — освобождение от налога со сделок с ценными бумагами.
— Насколько вырастет административная и финансовая нагрузка на добросовестного среднего предпринимателя, который и так платит все налоги?
— В 2026 году малому и среднему бизнесу придется тяжелее. Особенно это коснется магазинов, кафе и компаний из сферы услуг. Общая налоговая нагрузка для многих может подскочить на 20–30%.
— Почему бизнес будет платить больше?
— Во-первых, НДС станет выше. Основная ставка налога вырастет с 20% до 22%. На практике это значит, что возрастет себестоимость товаров и услуг, а следом и цены для покупателей.
Во-вторых, условия по УСН станут жестче. Сейчас бизнес может пользоваться «упрощенкой» (УСН) и не платить НДС при достаточно высоких оборотах. В 2026 году лимит дохода планируют резко снизить. Из-за этого тысячи предпринимателей будут вынуждены платить НДС. Это не только увеличение суммы налогов, но и гораздо более сложная и объемная отчетность.
В-третьих, вероятна отмена льготных тарифов по страховым взносам. В итоге расходы на зарплату сотрудников для компании заметно вырастут.
— К чему готовиться?
— По прогнозам, расходы компаний на бухгалтерское сопровождение и подготовку отчетности могут вырасти в полтора-два раза. Расходы по ФОТ примерно на 15%.
Пересмотрите бизнес-модель сейчас, чтобы сохранить рентабельность потом
— Рассматриваются ли инициативы по введению специальных налогов или сборов для компаний, активно использующих удаленных сотрудников из других регионов или стран?
— В 2025 году доходы сотрудников, которые удаленно работают по трудовым договорам с российской организацией или подразделением иностранной компании, зарегистрированным в РФ, считаются доходами от источников в РФ и должны облагаться НДФЛ в общем порядке, подп. 6.2 п. 1 ст. 208 НК РФ.
Если работник является резидентом РФ, к его доходам применяются ставки из п. 3 ст. 224 НК РФ в размере 13-20% исходя из уровня доходов. При этом есть право на НДФЛ-вычеты.
Что касается дистанционщиков — нерезидентов, то с 1 января 2025 года их доходы облагаются НДФЛ по ставкам, установленным п. 3.1 ст. 224 НК РФ. Эта шкала ставок аналогична установленной п. 3 ст. 224 НК РФ (13–22%). Однако, как поясняет Минфин, предусмотренные подп. 6.2 п. 1 ст. 208 НК РФ доходы нерезидентов не относятся к основной налоговой базе. Соответственно, налоговые вычеты в отношении таких доходов не применяются. Других пока изменений не планируется.
— Дайте, пожалуйста, совет, как подготовиться бизнесу и предпринимателям к изменениям в налогообложении?
— Сначала проведите налоговый аудит «здесь и сейчас». Просчитайте, как каждое изменение, повышение НДС до 22%, отмена льгот по взносам, новые лимиты по УСН, повлияет именно на ваш бизнес. Цифры покажут, где риски максимальны.
Также начните моделировать сценарии. Самый важный вопрос: «Что выгоднее, если вы превысите новый лимит по УСН — платить НДС по ставке 5% или 20% (22%)»? Сравните, как изменится чистая прибыль в каждом случае, просчитайте альтернативы.
Обязательно укрепляйте финансовую дисциплину. С введением прямого доступа ФНС к банковским операциям исключены любые нестыковки. Сейчас лучшее время, чтобы навести идеальный порядок в первичных документах, чеках и отчетах.
Рекомендую не ждать января 2026 года. Принятие решений и изменения в учете требуют времени. Оптимальный срок для выбора новой стратегии — ноябрь-декабрь 2025 года. Это даст вам время относительно спокойно все внедрить.
Конечно, чтобы быть полностью уверенным, привлеките профессионального бухгалтера и налогового консультанта для проведения аудита вашего бизнеса и выбора стратегии развития бизнеса на 2026 год.
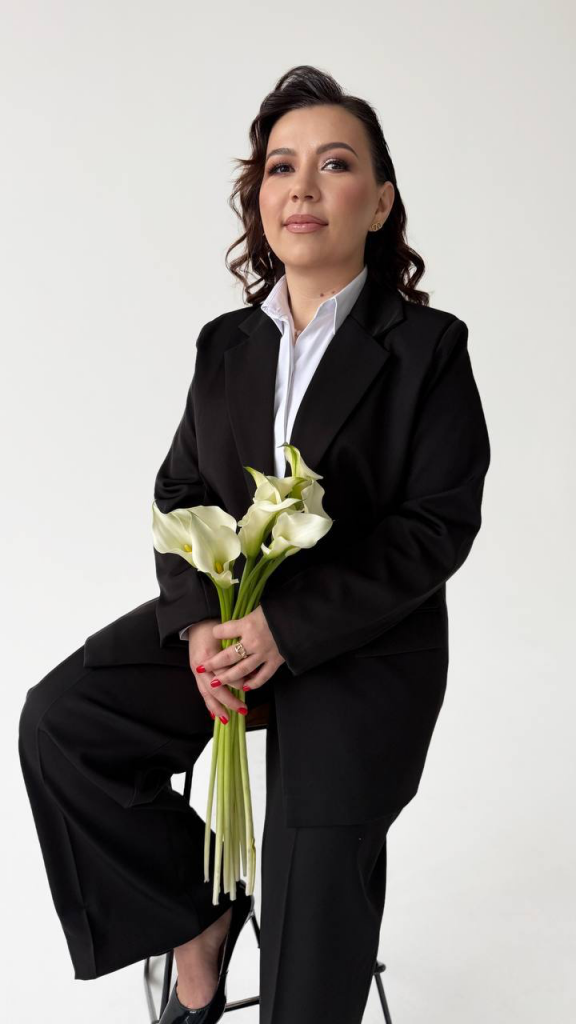
Ирина Юрьева, основатель «Бух Культура», предприниматель, налоговый консультант и консультант по сопровождению проектов по ВЭД https://buhkultura.ru
Беседовала Кира Некрасова