

Купить ребенку квартиру — звучит благородно. Но с финансовой точки зрения — это серьезное и сложное вложение. Если к нему подходить «по наитию», можно потерять больше, чем приобрести.
Если вы хотите купить ребенку квартиру и не подорвать свою финансовую устойчивость, газета «О финансах и не только» готова поделиться советами от независимого финансового советника и эксперта Ассоциации развития финансового планирования Ришата Кулыева.
— Какие существуют способы помочь ребенку с покупкой квартиры, не ставя под угрозу личную финансовую стабильность?
— В практике финансового консультирования принято совместно с клиентом, в данном случае с родителями ребенка, формулировать долгосрочные финансовые цели и для их реализации строить личный финансовый план.
Во-первых, я советую начинать накапливать целевой капитал, назовем его, например, «Фонд на квартиру сыну или дочери». Для этого нужно определить, какую сумму в месяц родители могут откладывать в данный Фонд.
Если к установленному сроку накопленной суммы хватает на покупку квартиры, то хорошо – задача решена! Если же накопление шло небольшими суммами, и к моменту покупки квартиры ее стоимость существенно подросла, то накопленная сумма пойдет на первоначальный взнос, а на разницу нужно будет взять кредит. Чем больше удастся накопить собственных средств, тем меньшую сумму кредита потребуется оформлять при покупке квартиры. И соответственно тем меньше будет долговая нагрузка на родителей.
Во-вторых, откладывать на покупку квартиры желательно ежемесячно. Накопление капитала – это про дисциплину и ответственность! Важно понимать роль инфляции на длинном промежутке времени: она обесценивает покупательскую способность денег и приводит к росту цен товаров и услуг. В данном случае, как все мы знаем, через 5–7 лет квартира будут стоить существенно дороже, чем сейчас.
— Как заложить в сумму будущей помощи инфляцию и прогнозируемый рост стоимости жилья, чтобы через 5–15 лет ее хватило на существенную часть взноса?
— Здесь принято использовать ряд несложных формул из финансовой математики. Стоимость квартиры через некоторое количество лет и при среднегодовой ставке инфляции определяется из формулы «сложного процента». Например, если сейчас 1-комнатная квартира стоит 5,2 млн руб., то при ставке инфляции 8% она через 5 лет будет стоить примерно 7,64 млн рублей.
Для накопления средств и защиты этого Фонда от обесценения необходимо подбирать финансовые инструменты, которые имеют доходность выше инфляции, но при этом обладают невысоким риском. И чем меньше срок накопления, тем меньший риск должен иметь выбираемый инструмент, например, это могут быть традиционные вклады с возможностью пополнения, либо облигации федерального займа. В период высокой ключевой ставки Банка России подойдут высоконадежные облигации с переменным купоном. Конкретный выбор таких инструментов желательно проводить с финансовым советником.
Продуманная финансовая помощь — это инвестиция в будущее и спокойствие вашей семьи
— Насколько оправдано брать кредит для помощи ребенку с ипотекой, и в каких ситуациях это может быть допустимо?
— Кому-то может показаться привлекательным и отчасти обоснованным вариант заблаговременной покупки квартиры в строящемся доме в ипотеку, используя одну из программ субсидирования государством. При этом, конечно же, семья должна удовлетворять условиям соответствующей программы и не иметь ограничений по одобрению кредита. В этом случае ставка по кредиту будет низкой, да и сама стоимость кредита с течением времени будет также обесцениваться вследствие инфляции.
Если предположить, что в будущем доходы родителей станут расти, то сумма взятого кредита будет со временем не так сильно сказываться на семейном бюджете. При этом и квартира уже находится в собственности родителей.
Вроде все выглядит хорошо, однако данный вариант характеризуется серьезными рисками. Возможна значительная переплата средств в течение всего срока кредита, придется заплатить в 2–2,5 раза больше, чем взятая сумма кредита. Возникает большая кредитная нагрузка на семью, причем в течение длительного времени. Вы несете риск просрочек при снижении доходов семьи или при возникновении сложной жизненной ситуации. Самым негативным исходом этого может быть изъятие квартиры банком-кредитором и ее продажа на торгах.
Может оказаться так, что ребенок будет поступать учиться или в дальнейшем выберет место работы и проживания в другом городе, и тогда купленная в ипотеку квартира в своем городе может оказаться невостребованной для него. При этом продажа квартиры, находящейся в залоге у банка, характеризуется также определенными сложностями.
— Какие финансовые инструменты и договоренности подойдут разведенным парам или парам с неравными доходами для совместных накоплений на цель ребенка?
— В этом случае, каждый из родителей может вести раздельно свой «Фонд» для ребенка, и регулярно его пополнять в зависимости от своих финансовых возможностей. Далее по достижению ребенком требуемого срока приобрести квартиру для него. Если средств при этом не хватит, то возможно придется подбирать квартиру подешевле, либо оформить ипотечный кредит на того родителя, кто проходит по платежеспособности в банке. А накопленные средства обоих родителей пойдут на первоначальный взнос.
Конечно же, купленная таким образом в ипотеку квартира будет оформлена на одного из супругов. В таком случае, при накопленном за все эти годы первоначальном взносе в размере 50–60% от стоимости квартиры, обозначенные выше риски, будут существенно ниже.
В заключение хочется пожелать финансового благополучия всем родителям, которым предстоит задача помочь своим детям с вхождением во взрослую жизнь, в частности с приобретением для них первого жилья.
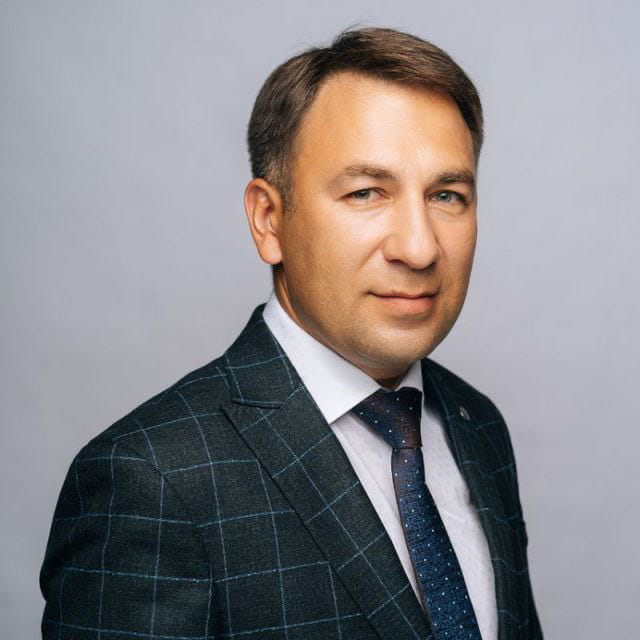
Ришат Кулыев, независимый финансовый советник, кандидат технических наук, член СРО «Национальная ассоциация специалистов финансового планирования».
Беседовала Карина Лунёва