

Налоговый кодекс Российской Федерации прямо обязывает налоговых резидентов отражать в декларации все доходы, полученные за пределами страны. Кроме того, законодательство о валютном регулировании и контроле устанавливает строгие требования к использованию иностранных счетов. Незнание этих норм может привести к штрафам, а в ряде случаев — к блокировке счетов и дополнительным проверкам.
Как правильно с юридической точки зрения вести учет своих доходов из-за границы, специалист в области налогообложения доходов физических лиц Кристина Имамиева поделилась с газетой «О финансах и не только».
— Какие виды доходов из-за рубежа чаще всего встречаются у физических и юридических лиц?
— Я работаю только с физическими лицами. Среди них, в моей практике, чаще всего обращаются с декларированием дохода от продажи ценных бумаг у иностранного брокера, дивидендов от иностранных компаний, процентов по вкладам.
— В каких случаях иностранный доход подлежит обязательному декларированию в России?
— Иностранный доход подлежит обязательному декларированию, если человек имеет статус «налоговый резидент», то есть пробыл в Российской Федерации больше 183 дней за год. Есть ряд исключений. Владение имуществом больше минимального срока (ст. 217.1 НК РФ). Много нюансов, в каких-то случаях это 3 года, в каких-то 5. Подарок от близкого родственника (ст. 217 НК РФ), льгота для семей с 2 и более детьми при продаже имущества независимо от срока владения, при соблюдении 5 условий (п.2.1 ст. 217.1 НК РФ).
— Нужно ли сообщать налоговой о наличии иностранного банковского счета?
— Да, обязательно нужно сообщать. Между некоторыми странами есть автоматический обмен финансовой информацией. Если налоговая узнает, что вы открыли счет, но не сообщили об этом самостоятельно, могут быть применены штрафные санкции.
— Какие типичные ошибки совершают граждане при декларировании зарубежных доходов?
— Поскольку чаще всего я декларирую доход от продажи ценных бумаг, среди тех, кто хочет упростить и подает декларацию самостоятельно, встречается следующее: совокупный доход по году переводят по курсу ЦБ на 31.12., хотя правильно переводить на дату получения дохода. Соответственно, и декларация должна состоять не из одной позиции, если доход в году получали не единожды.
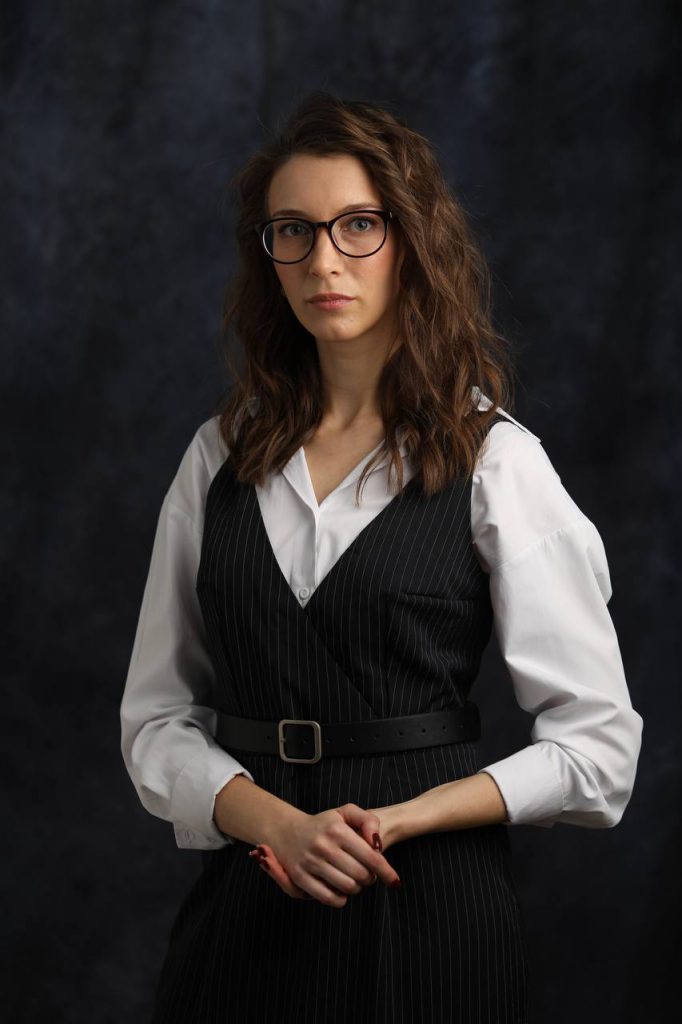
Кристина Имамиева, специалист в области налогообложения доходов физических лиц.
Беседовал Егор Торопов