

Уютная кухня с ковром, детская с героями из мультика, балкон с видом на город. Собственная квартира для семьи — это не просто стены, это чувство безопасности и стабильности. И первый шаг к этой мечте — накопить на первоначальный взнос по ипотеке.
Как накопить на первый взнос не в одиночку, а всей семьей без ссор и крайностей, с умом и уверенностью в результате, сертифицированный финансовый советник Евгения Вариханова поделилась с газетой «О финансах и не только».
— С чего семье следует начать путь к первому взносу?
— Как и с любой финансовой цели — с расчетов. Сначала определитесь, какую недвижимость вы вообще планируете покупать: сколько она стоит, и через сколько месяцев хотите выйти на сделку. Это уже даст ориентир, какую сумму нужно накопить и за какой срок. Далее — смотрим, сколько реально получается откладывать в месяц. Укладываетесь? Отлично. Не укладываетесь? Начинаем работу с семейным бюджетом: либо увеличиваем доход, либо наводим порядок в расходах. Или и то, и другое. Цель должна быть конкретной, вписанной в вашу жизнь, а не из серии «надо бы когда-нибудь».
— Как правильно рассчитать целевой размер первого взноса? На что ориентироваться: на минимальные требования банков или на желаемую сумму платежа?
— На все сразу. Если не будет минимального взноса — банк просто не одобрит ипотеку. А если платеж получится неподъемным — семье будет тяжело каждый месяц. Поэтому шаги такие:
1. Определитесь, какой объект хотите — район, метраж, тип жилья.
2. Посмотрите, сколько он стоит и какие сейчас условия по ипотеке, особенно по программам с господдержкой.
3. Подключите ипотечный калькулятор — рассчитайте, какая сумма кредита нужна, и какой выходит платеж в месяц при выбранном сроке кредита.
И уже здесь сравните: комфортна ли эта сумма для вас? Реально ли накопить нужный взнос в заданный срок? Если нет — пересматриваем или объект попроще, или взнос побольше, или срок накопления длиннее.
Цель — не просто «влезть» в ипотеку, а сохранить финансовое равновесие на долгий срок.
— Что делать, если доходы супругов сильно различаются?
— Здесь вопрос не только про деньги, но и про договоренности в паре. Кто-то ведет совместный бюджет, кто-то раздельный. Главное — не кто сколько вносит, а чтобы все понимали, зачем они это делают. Обычно, если один зарабатывает больше, он может брать на себя большую часть вклада — и это нормально. Особенно если, например, второй супруг в декрете или пока меньше зарабатывает. Цель — общая, и важно договориться, как именно вы к ней идете. И обязательно изучите все варианты на рынке: сейчас есть ипотека с низким первоначальным взносом, рассрочки от застройщиков, комбинированные схемы с нулевым первоначальным взносом — все это может помочь адаптировать финансовую нагрузку под реальную ситуацию в семье.
— Какой минимальный размер «финансовой подушки безопасности» должен быть у семьи перед тем, как отдать все накопления на первый взнос?
— Вот тут прямо хочу подчеркнуть: не стоит отдавать все сбережения подчистую. Финансовая подушка — это не «лишние деньги», а запас, чтобы спокойно пережить любую нестабильность.
Минимум — 4–6 месяцев обязательных расходов семьи. Если у вас нестабильный доход или один супруг обеспечивает всех — лучше держать запас на 9–12 месяцев. Это продукты, коммуналка, транспорт, базовое на жизнь. Если вы отдали все на взнос и остались без запаса, то даже небольшая форс-мажорная ситуация будет сильно бить по нервам и бюджету. Подушка безопасности — не «страховка на потом», а нормальный элемент финансовой зрелости.
— После того как цель достигнута, как правильно адаптировать бюджет под новые, ипотечные реалии?
— После покупки — самое время пересобрать бюджет. Садимся и считаем: какие теперь у вас обязательные платежи, включая ипотеку, какие доходы, сколько остается. Желательно все расписать по категориям, а не «на глазок». Если после всех обязательных расходов остаются деньги — отлично, можно дальше копить, инвестировать, планировать. Если не остается — смотрим, где можно поджаться. Иногда приходится временно приостановить что-то необязательное. И обязательно обновите подушку безопасности: теперь она должна включать в себя и платеж по ипотеке. Иначе снова будет незащищенность.
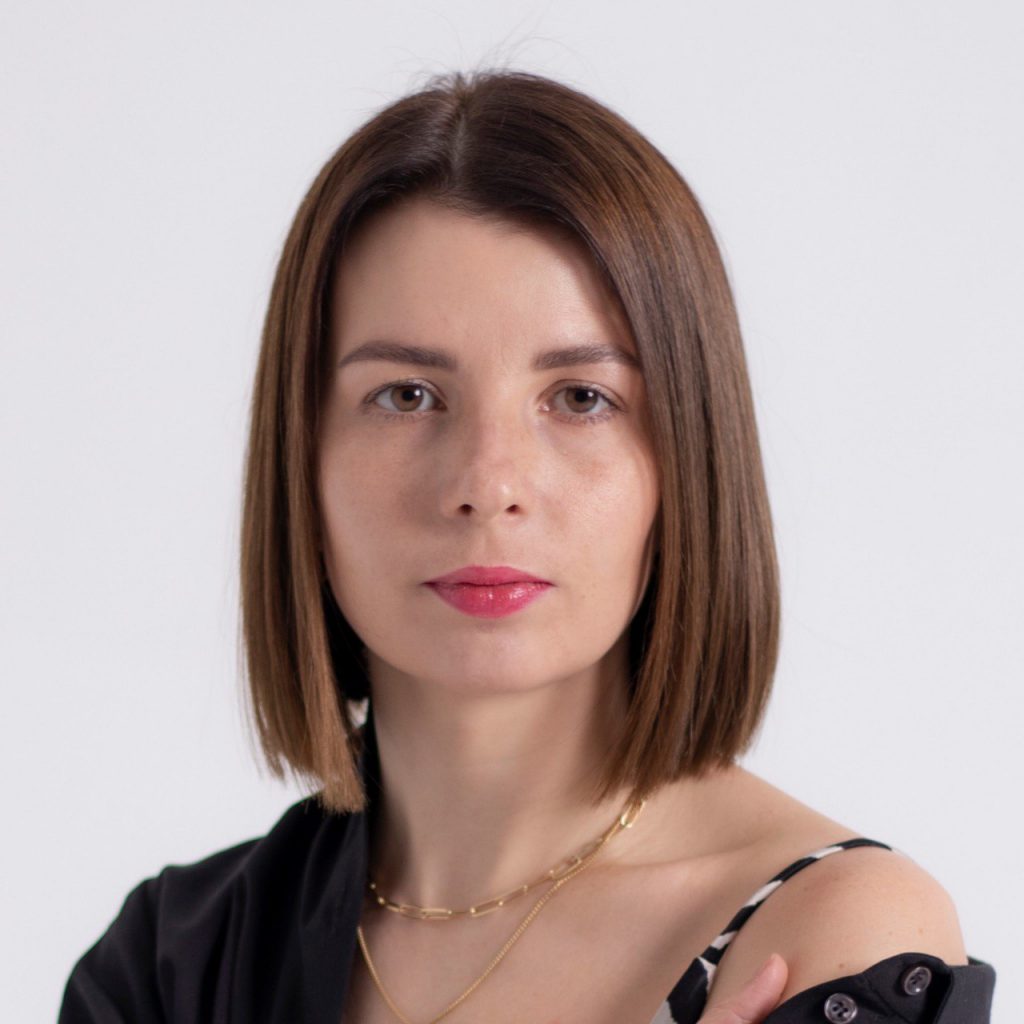
Евгения Вариханова, сертифицированный финансовый советник, аккредитованный советник Национальной ассоциации специалистов финансового планирования (СРО НАСФП).