

Помогать родителям — прекрасно, особенно когда это идет от сердца. А еще лучше, если эта помощь не хаотичная — иначе вы рискуете и их не вытянуть, и себя загнать в долги.
Как создать устойчивую систему поддержки: от оптимизации их расходов до грамотного распределения ваших доходов газете «О финансах и не только» рассказала независимый финансовый советник Анна Усенко.
— Как определить комфортную сумму помощи для вашего бюджета?
— Психологически комфортная сумма для благотворительности от 10 до 30% от общего бюджета. Именно поэтому налоги нам показывают до 22%, хотя истинная цифра гораздо выше.
Это основа устойчивой помощи. Однако большая часть людей не знает, что такое личный бюджет и сложно понимает, как вычислить сумму для помощи.
Но я помогу! Действуйте системно и соблюдайте правила.
Ведите точный учет личных доходов и расходов. Зафиксируйте все свои доходы: зарплата, подработки, пассивный доход и обязательные расходы: ЖКХ, кредиты, ипотека, питание, транспорт, связь, страховки, детские расходы, минимальные развлечения/отдых.
Выделите «неприкосновенный минимум». Это ваша «подушка безопасности», обычно 3–6 месячных расходов на жизнь. Помощь родителям не должна касаться этих средств. Если на сегодняшний день его недостаточно, то все силы кидаем на его накопление. Это ваше спокойствие и уверенность в завтрашнем дне. Отложите помощь кому бы то ни было до момента, когда вы сформируете себе «подушку безопасности», помните: «сначала наденьте маску себе…». Если вы никогда не думали об этой статье отчислений, и только начинаете ее формировать, то рекомендую ежемесячно откладывать 10 до 30% от общего заработка.
Определите «свободные» средства. После вычета обязательных платежей и отчислений в «подушку» остается сумма. Это ваш потенциальный «фонд помощи». Но не стоит все до копейки отдавать.
Установите реалистичный процент от свободных средств. Не берите 100%! Начните с комфортного процента, например, 20–50% от оставшихся свободных денежных средств, который не ущемит ваши планы на отпуск, обучение, крупные покупки, собственные накопления. Помните, помощь не должна приводить к вашим долгам или отказу от жизненно важных вещей.
Рассмотрите регулярность: что устойчивее для вас — небольшая сумма ежемесячно или более крупная, но раз в квартал/год? Регулярность часто предпочтительнее.
Проведите тест на устойчивость, обязательно проверьте психологическую готовность помогать и свои возможности. Представьте, что вы отдаете эту сумму 6–12 месяцев подряд. Не вызовет ли это напряжения? Не придется ли урезать «свои» важные траты?
Будьте готовы к гибкости. Ваша ситуация может измениться: потеря работы, рождение ребенка. Четко определите для себя, при каких обстоятельствах сумму помощи «придется» временно уменьшить или приостановить, и как вы сообщите об этом родителям. Подготовьтесь к таким ситуациям заранее, а лучше проговорите.
— Какие статьи расходов пенсионеров стоит покрывать в первую очередь?
— Приоритеты зависят от конкретной ситуации, но общий принцип: жизненно важное и то, что существенно влияет на качество жизни и здоровье.
Абсолютный приоритет – базовые потребности и здоровье, такие как лекарства и неотложное медицинское обслуживание, то, что не покрывается полисом ОМС или льготами, но критично для здоровья. Коммунальные платежи, задолженность по ЖКХ может привести к отключению услуг или судебным разбирательствам, базовое питание и необходимое поддержание быта.
Высокий приоритет – безопасность и поддержание здоровья: необходимые медицинские процедуры, анализы, осмотры и то, что важно для контроля хронических заболеваний, но не экстренно, например мобильная связь или интернет, покупка предметов мебели или техники.
Средний приоритет – качество жизни. Можно оплатить услуги сиделки или уборку, дополнительные витамины, средства гигиены, бытовая химия, оплата культурных и социальных мероприятий.
Низкий приоритет – желания, а не потребности. Дорогие подарки, развлечения, путешествия, если это не жизненная мечта и не в рамках ваших широких возможностей. Так же сюда относятся покрытие долгов родителей, возникших из-за неразумных трат, и покупка дорогой непрактичной одежды или техники.
— Как обсудить финансовые вопросы с родителями без конфликтов?
— Деликатность и уважение — ключевые факторы. Выберите правильное время и место. Спокойная, приватная обстановка, когда все в хорошем настроении, нет спешки и стресса. Начните с заботы и уважения. «Мама/папа, я вас очень люблю и хочу, чтобы у вас все было хорошо. Меня беспокоит, как вы справляетесь с расходами, и я хотел бы по возможности помочь. Можем обсудить это?».
Слушайте больше, чем говорите. Дайте родителям высказаться. Узнайте, что их больше всего беспокоит в плане расходов? Чего они боятся? Какая помощь была бы для них наиболее полезна и приемлема? Важно понять их точку зрения и чувства, независимость, достоинство, страх быть обузой.
Говорите о своих возможностях, а не их проблемах. «Я хотел бы помогать вам с конкретная статья, напр., лекарствами или частью коммуналки. Сейчас я могу выделять в месяц. Это вам подойдет?». Акцент на желании помочь в рамках ваших сил.
Предлагайте конкретные варианты, а не общие фразы. Вместо «Я хочу вам помогать деньгами» скажите: «Я могу каждый месяц переводить вам сумму на лекарства» или «Давайте я буду оплачивать вашу квартплату через мой банк».
Уважайте их автономию и решения. Если они отказываются от денег, предложите не финансовую помощь: покупки, решение бюрократических вопросов, поездки к врачу. Если принимают деньги, старайтесь не контролировать каждую копейку, если речь не о строго целевой помощи на лекарства. Доверие важно.
Избегайте осуждения и нравоучений. Фразы вроде «Я же говорил, что вы зря купили…» или «Надо было лучше копить» разрушительны. Фокус на настоящем и будущем.
Используйте «Я-высказывания». «Я беспокоюсь, когда вижу, что вам тяжело» вместо «Вы совсем не умеете планировать бюджет!».
Будьте готовы к отказу или недопониманию. Проявите терпение. Иногда нужно несколько спокойных разговоров. Если диалог совсем не идет и тема очень болезненная, может помочь уважаемый родителями родственник, социальный работник или семейный психолог.
— Как помочь родителям при ограниченном бюджете?
— Финансовая помощь — не единственный вариант! Ваше время, силы и забота бесценны. Помните, иногда родителям важнее, чтобы вы приехали и выкопали им мешок картошки, чем привезли Камаз уже собранных овощей.
Практическая помощь в виде покупки продуктов и товаров первой необходимости, вы можете вместе составить список, купить, привезти. Это сэкономит их деньги, время и силы.
Помощь по хозяйству. Уборка, особенно тяжелая — мытье окон, полов, стирка, глажка, мелкий ремонт – поменять лампочку, починить кран.
Решение бюрократических вопросов обрадует любого родителя. Помощь в оформлении льгот, субсидий на ЖКХ, взаимодействие с соцзащитой, ЖЭКом, сбор документов – все это забота, которая радует. Сопровождение в виде поездки в поликлинику, на обследования, в банк, на почту станут незабываемым счастьем для пожилого человека. Помощь в гигиенических процедурах, приготовлении еды, если родители ослаблены.
Эмоциональная поддержка и забота, регулярное общение часто лечат и зажигают огонь в глазах пожилых людей. Помните про звонки, видеочаты, личные визиты. Одиночество — большая проблема пожилых. Проявляйте эмпатию и уделяйте внимание. Помочь с хобби, купить материалы, найти информацию, отвезти в клуб, почитать вслух, посмотреть вместе фильм. Если времени совсем недостаточно, то можно научить пользоваться видеосвязью, мессенджерами для общения с родными, помочь найти интересные онлайн-ресурсы. Иногда самое важное — это ваше присутствие и готовность выслушать.
— Какой важный принцип лежит в основе общения с пожилыми родителями?
— Ключевой принцип в общении с пожилыми родственниками – устойчивость и искренность. Помощь, которая приводит вас к финансовой яме или вызывает обиду, неэффективна в долгосрочной перспективе. Найдите баланс между заботой о родителях и заботой о себе и своей семье. Открытое, уважительное общение и не финансовые формы поддержки часто не менее важны, чем деньги.
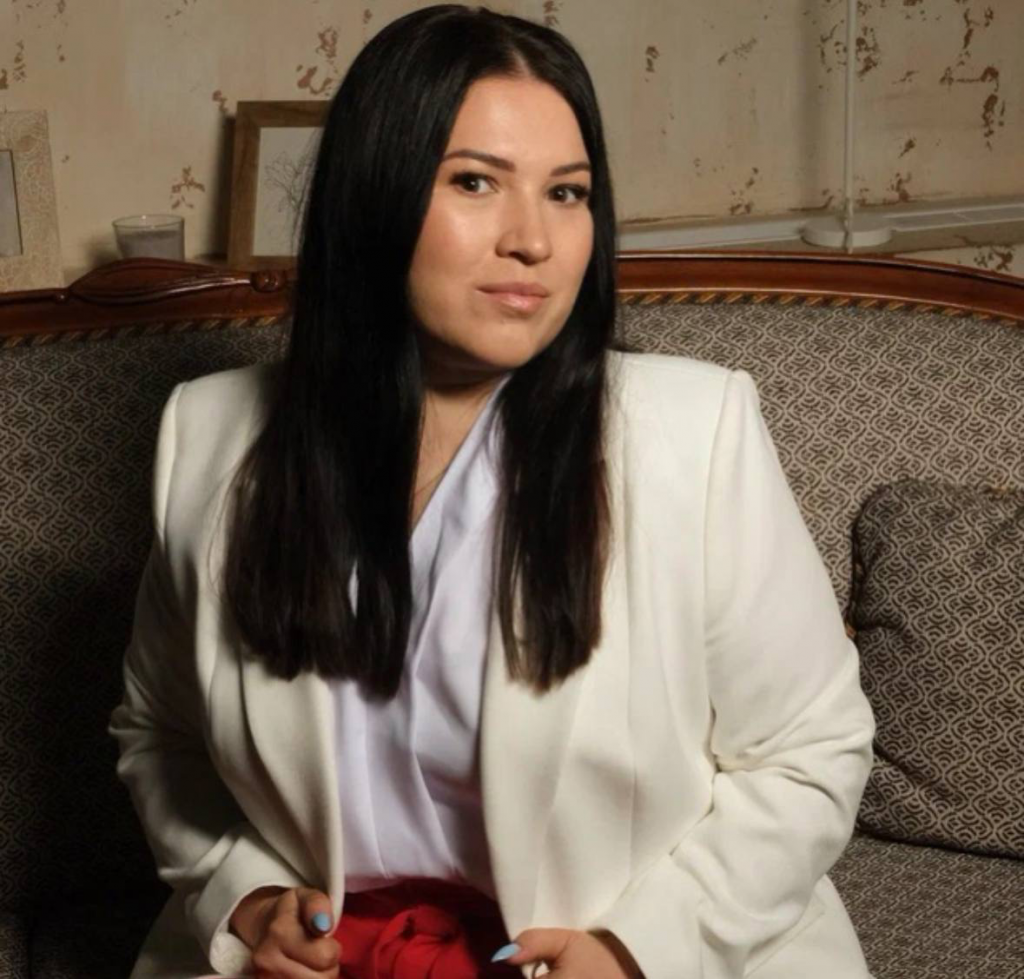
Анна Усенко, независимый финансовый советник, инвестиционный банкир и финансовый коуч, автор курса по финансовой грамотности.