

Вы оплачиваете ипотеку, обучение ребёнка или лечение? Тогда мы хотим вас обрадовать! Государство готово возвращать часть денежных средств через систему налогового вычета. А это — ощутимая прибавка к бюджету!
Наталья Аверченко рассказала газете «О финансах и не только» о видах налогового вычета и дала рекомендации по подаче декларации.
— Какие виды налоговых вычетов существуют в России?
— Налоговый вычет — это сумма, на которую можно уменьшить доход, облагаемый НДФЛ. Вычет положен налоговым резидентам — тем, кто проживает в России не менее 183 дней в течение 12 месяцев подряд и платит НДФЛ с официальных доходов.
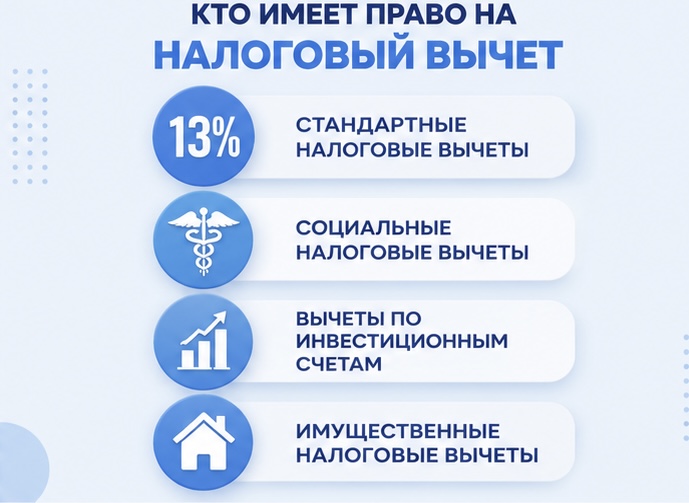
Стандартные вычеты определены ст. 218 НК РФ, отличаются от прочих налоговых вычетов тем, то налогоплательщик не должен нести какие-либо особые расходы или выполнять определенные действия для получения этих вычетов, он просто должен относиться к указанной в законе группе лиц.
Основные категории граждан, которые имеют право на получение стандартных вычетов, — это инвалиды первой и второй группы, ветераны боевых действий, Герои России или СССР, граждане, получившие облучение из-за радиационных аварий, родители детей до 18 лет (при условии очного обучения до возраста 24 лет). Сумма стандартных вычетов на детей изменились с 2025 года: на первого ребёнка по 1400 руб., а на второго ребёнка по 2.00 руб. На третьего и каждого последующего по 6000 руб.
Вычет на ребёнка инвалида 12000 руб. Также был увеличен лимит дохода, до которого предоставляется детский вычет, с 350 000 руб. до 450 000 руб.
Начиная с 2025 года появился новый стандартный вычет за ГТО.
Социальные налоговые вычеты регламентируются ст. 219 НК РФ. К ним относятся вычеты: на лечение, на лекарственные препараты, на обучение, на благотворительность, на расходы на негосударственное пенсионное обеспечение, добровольное пенсионное страхование и добровольное страхование жизни, на спорт.
С 1 января 2024 года для получения социальных налоговых вычетов по НДФЛ применяется унифицированные документы — справки об оплате услуг. Данные справки выдаются организациями и ИП, оказавшими соответствующие услуги, и заменяют все остальные документы, тем самым подтверждая понесённые после 1 января 2024 года фактические расходы граждан.
Также с 1 января 2024 года начали действовать новые лимиты по социальным вычетам: лимит всех социальных вычетов, кроме расходов на благотворительность, обучение детей и дорогостоящее лечение, увеличился с 120 000 руб. до 150 000 руб. То есть, если налогоплательщик платит НДФЛ по ставке 13%, до 2024 года он мог вернуть максимально 15.600 руб. суммарно по социальным вычетам, теперь может вернуть 19 500 руб. Это общий лимит на все социальные вычеты в году.
Имущественные налоговые вычеты регламентируются ст. 220 НК РФ. Закон предусматривает вычеты: за строительство или покупку жилых домов, квартир, комнат или доли в них, за приобретение земельных участков или доли в них для индивидуального жилищного строительства, за покупку участков, где расположены приобретаемые жилые дома или доли в них, за погашение процентов по кредитам на покупку/строительство жилой недвижимости, в том числе по займам, взятым для рефинансирования другого кредита.
Лимиты для получения имущественного вычета следующие: 2 млн руб. для покупки или строительства жилья, 3 млн руб. при погашении процентов по ипотеке.
Порядок предоставления инвестиционных налоговых вычетов установлен ст. 219.1 и 221.1 НК РФ.
Профессиональные налоговые вычеты предоставляются в сумме фактически произведенных и документально подтверждённых расходов.
К основным видам доходов, в отношении которых можно получить профессиональные вычеты, относят: доходы, полученные индивидуальными предпринимателями, доходы, полученные нотариусами и адвокатами, занимающимися частной практикой, доходы, полученные от выполнения работ по договорам гражданско-правового характера, авторские вознаграждения.
— Что такое инвестиционные вычеты и кто может их получить?
— Индивидуальный инвестиционный счёт, или ИИС — это специальный брокерский счёт, который позволяет получить дополнительные налоговые льготы — вычеты. Вычеты помогают уменьшить налогооблагаемую базу, на основе которой определяется сумма к уплате в бюджет.
«В России ИИС появились ещё в 2015 году, но в 2024 году система изменилась. Учитывая нововведения, выделяют три типа ИИС, по которым доступны разные налоговые вычеты», — Наталья Аверченко.
Учитывая нововведения, выделяют три типа ИИС, по которым доступны разные налоговые вычеты:
- ИИС типа А, или ИИС-1 — это счёт, по которому можно получить вычет первого типа, или вычет на взносы.
- ИИС типа Б, или ИИС-2 — это счёт, по которому доступен вычет второго типа — на доход.
- ИИС-3 — это все индивидуальные инвестиционные счета, открытые после 1 января 2024 года. По ним можно получить оба типа вычетов, но ИИС-3 нельзя открыть, если у вас есть действующий ИИС-1 или ИИС-2.
Вычетами могут воспользоваться только налоговые резиденты. Это физические лица, которые в течение 12 последних месяцев подряд находились в России не менее 183 дней в общей сложности, при этом необязательно быть гражданином РФ.
Получить вычет могут только плательщики НДФЛ: ИП на ОСН, физические лица, которые работают по трудовым или гражданско-правовым договорам. Физлица и предприниматели, которые получили доход от сдачи в аренду или продажи имущества. Самозанятым и ИП на спецрежимах эта льгота недоступна.
Любой, даже частичный вывод денег со счёта приводит к закрытию ИИС, а если минимальный срок не истёк — право на льготы тоже теряется. Придётся открывать новый счёт и ждать снова. Важно, что «запрещён» только вывод денег, а не продажа ценных бумаг.
Пополнять ИИС можно только рублями. Любая валюта, в том числе криптовалюта, ценные бумаги не могут быть использованы для пополнения счёта. Покупать иностранные ценные бумаги на ИИС нельзя.
Возможно вернуть 13–22% от внесённой суммы, в зависимости от ставки НДФЛ по новой пятиступенчатой шкале, но сумма к возврату всегда будет рассчитана от 400 000 тысяч рублей. Поэтому можно получить 52, 60, 72, 80 или 88 тысяч рублей.
«Нюанс, который нужно учесть: сумма налога для возврата не может быть больше уплаченного НДФЛ. Это особенно важно, если вы получаете и другие вычеты, например, на лечение или обучение», — Наталья Аверченко.
— Что ещё важно знать?
— У вычета типа А есть срок давности, который составляет три года. Если открыть счёт в 2022 году, в 2025 году можно получить налоговый вычет на взносы за 2024, 2023 и 2022 год, в 2026 году — за 2025–2023 годы и так далее.
Получить вычет можно только за себя. Жена ИП на ОСН не сможет вернуть деньги за него. Неиспользованный вычет не переносится на следующий год. Если лимит в 400 000 тысяч не исчерпан, в следующем году он обнулится.
Нельзя получить налоговый вычет за неполный год, не считая год открытия. Например, вы открыли счёт в июне 2024 года. Закрыть его без потери льготы можно не раньше июня 2029 года, но тогда за половину последнего года вы не получите вычет. Поэтому лучше подождать января 2030 года.
Если минимальный срок существования ИИС ещё не истёк, но счёт закрыт, и инвестор за это время получал вычет, его придётся вернуть и уплатить пени — 1/300 от ставки ЦБ за каждый день использования денег.
— Можно ли получить вычет при покупке жилья в ипотеку?
— Да, действительно, налоговые резиденты РФ имеют возможность воспользоваться имущественным вычетом при покупке жилья как за наличный расчет, так и за счет целевых кредитных средств в случае, если были: покупка или строительство жилья или его доли, покупка земельного участка для строительства жилья или его доли. Проценты по целевым кредитам, если кредит потрачен на покупку или строительство жилья — обычно это проценты по ипотеке. Если целевой кредит рефинансировали с помощью другого кредита, за проценты по новому кредиту также можно получить вычет.
— Какая сумма имущественного вычета?
— Суммы имущественного вычета значительны, поэтому государство установило правила получения этого вида вычета. Их полезно знать, поскольку во многих случаях они работают в пользу налогоплательщика:
1. Размер вычета по расходам на покупку и строительство жилья будет таким же, как расходы на жилье, но не более 2 млн руб. Например, если человек построил дом и потратил 1.5 млн руб., вычет тоже составит 1 500 000 руб. Если получить вычет в 2 млн руб., то есть в максимальном размере, то на НДФЛ в зависимости от размера ставки можно сэкономить от 260 000 до 440 000 руб.
2. По процентам за ипотеку размер вычета будет равен сумме фактических расходов, но не больше 3 млн руб. Этот лимит действует для кредитов, выданных после 1 января 2014 года. Если вы взяли ипотеку раньше, то никаких ограничений нет — можно оформить вычет на всю сумму процентов.
3. Если вы уплатили за год меньше налога, чем положенный к возврату вычет — остаток можно переносить на следующие годы, пока лимит не будет исчерпан.
4. Если недвижимость купили в браке, право на налоговый вычет будет у каждого из супругов независимо от того, на кого оформлено жилье. Каждый супруг может получить вычет в полном объеме.
5. Срок давности покупки жилья для получения имущественного налогового вычета не ограничен. Можно обратиться за вычетом по сделке, совершенной несколько лет назад. Закон позволяет получить единовременно компенсацию по налогам, уплаченным за последние три года.
6. Вычет не действует, если сделку купли-продажи заключили взаимозависимые лица, например родители и ребенок.
7. Вычет можно получить только один раз в жизни. Исключение — если вычет потрачен не до конца. В этом случае использовать остаток вычета можно еще раз — при условии, что все сделки были после 1 января 2014 года. На вычет по процентам это правило не действует. Даже если сумма оказалась меньше 3 млн руб., обратиться за вычетом по другому объекту нельзя.
8. Если вся сумма сделки покрыта за счёт субсидии или сертификата на маткапитал — оснований для вычета нет. Однако если часть суммы оплачена личными средствами — вычет можно получить пропорционально этой части.
— Как быть, если работал у нескольких работодателей в течение года?
— В случае, когда налогоплательщик имеет доход у нескольких работодателей в течение года, его доход и перечисленный в бюджет НДФЛ суммируется при расчете и получении имущественного налогового вычета. К примеру, у первого работодателя доход за год составил 1.5 млн руб., у второго — 500.000 руб., то совокупный доход — 2 млн руб., и таким образом за один год можно получить максимально возможную сумму вычета с покупки жилья, но не суммируется при заявлении стандартного детского вычета родителям.
Сотрудник, работающий в нескольких местах и имеющий право на стандартный вычет по НДФЛ, вправе получать его у любого из своих работодателей. Ведь в НК РФ прямо указано, что вычеты предоставляются сотруднику одним из налоговых агентов, выплачивающих этому сотруднику доход. И если их несколько, то работник вправе сам выбрать, к кому из них обратиться за вычетом.
— В каком размере можно получить детский налоговый вычет?
— Напомню, что вычет на ребенка, начиная с 2025 года, предоставляется работнику до тех пор, пока сумма полученных им доходов в текущем году не достигнет 450 000 тыс. руб. То есть за тот месяц, в котором указанный лимит превышен, вычет уже не предоставляется.
При подсчете доходов налоговый агент, работодатель, предоставляющий вычет, учитывает нарастающим итогом только те выплаты, которые сам и начислил. Доходы, получаемые работником на других местах работы, не берутся в расчет. Поэтому сам работник может выбирать, у кого из работодателей выгоднее получать детский вычет. Например, у первого работодателя ежемесячный доход работника — 60.000 руб., то детский вычет будет предоставляться 7 месяцев и на одного ребёнка составит 9.800 руб.,а у второго работодателя ежемесячный доход — 37.000 руб., тогда доход за год составит 444.000 руб., а детский вычет будет предоставляться все 12 месяцев и составит 16.800 на одного ребёнка. В данном примере работнику выгоднее данный вычет заявить у второго работодателя.
— Какие ошибки чаще всего допускают при оформлении вычетов?
— При подаче уточненной декларации указываются все доходы и вычеты, даже если вы уже о них налоговой сообщили и деньги за вычет получили, в т. ч. получили в упрощенном порядке. Если подается уточненная декларация, то номер корректировки «1» и далее по порядку.
Если вы обращались за вычетом в упрощенном порядке, то номер корректировки будет «0», так как вы подавали не декларацию 3-НДФЛ, а заявление на упрощенный вычет.
— К чему могут привести такие ошибки?
— Представление уточненной налоговой декларации только на сумму дополнительных вычетов приведёт к тому, что сумма ранее заявленного вычета будет начислена налогоплательщику к уплате.
Ошибка в номере корректировки приведет к отказу в регистрации, то есть декларация не будет принята к рассмотрению.
Наталья Аверченко, налоговый консультант для физических лиц, выпускник Школы финансовых экспертов Ольги Красновой.
Беседовала Карина Лунёва