

Давайте представим, что через 10 лет вы сможете не работать, так как пассивный доход будет покрывать все ваши расходы. Понравилось? Тогда пора обратиться к инвестициям. Это не так сложно и рискованно, как кажется. Главное – избегать промахов новичков, ведь лучше учиться на чужих ошибках, нежели на своих.
Сергей Долушкин, частный инвестор и независимый финансовый советник рассказал изданию «О финансах и не только» о том, как же начать инвестировать, если кажется, что это страшно.
— С чего начать формирование дополнительных источников дохода?
— Существует несколько стадий финансового благополучия. В первую очередь, когда формируются источники дополнительного дохода, человек познает стадию финансовой защиты. Она характеризуется формированием подушки безопасности. Проще говоря, это накопления на сумму 3–6 месячных расходов.
Второе – стадия финансовой безопасности. Это ситуация, когда имеющий капитал уже приносит какой-то доход, что закрывает основные расходы. Допустим, у среднестатистической семьи может быть 100 тыс. рублей ежемесячных расходов, в идеале капитал должен эту сумму закрывать. Это может быть не быстро, поэтому семья способна выбрать дополнительный доход, который будет покрывать часть ежемесячных расходов. Приведу пример: молодые люди взяли семейную ипотеку на 6 млн рублей, и их расход в месяц составляет 30 тыс. рублей. Они могут поставить для себя задачу, чтобы дополнительный доход закрывал именно эти расходы.
Третий этап – финансовая свобода. Капитал семьи закрывает все потребности.
Для выбора дополнительного источника дохода необходимо понять, в первую очередь, насколько большая сумма должна быть. Соответственно, после чего рассчитываем, какой необходим капитал для получения этой суммы. Самое доступное и простое – банковские депозиты.
— Как можно уберечь свой капитал от рисков?
— У депозитов есть страхование вкладов 1 млн 400 тыч. рублей, конечно, нужно выбирать банки, у которых есть это страхование. Если у семьи капитал больше, то, безусловно, нужно распределять суммы по разным банкам.
— Приведите, пожалуйста, примеры распространённых ошибок молодых людей из вашей практики?
— Часто у людей нет подушки безопасности, но инвестиции всегда связаны с рисками. Вторая ошибка – люди реагируют на рекламу в интернете и гонятся за быстрыми деньгами, используя сомнительные инструменты доходности, пытаются получить 30–40% годовых. Третье, молодые люди, прочитав информацию, что для пассивного дохода нужно создать капитал, думают, он достаточно большой, поэтому перестают пытаться что-то делать. Но здесь все работает по-другому! В инвестициях важна регулярность, даже если какими-то небольшими суммами ежемесячно создавать свой капитал, откладывать 10% от своего дохода, то начинают работать сложные проценты.
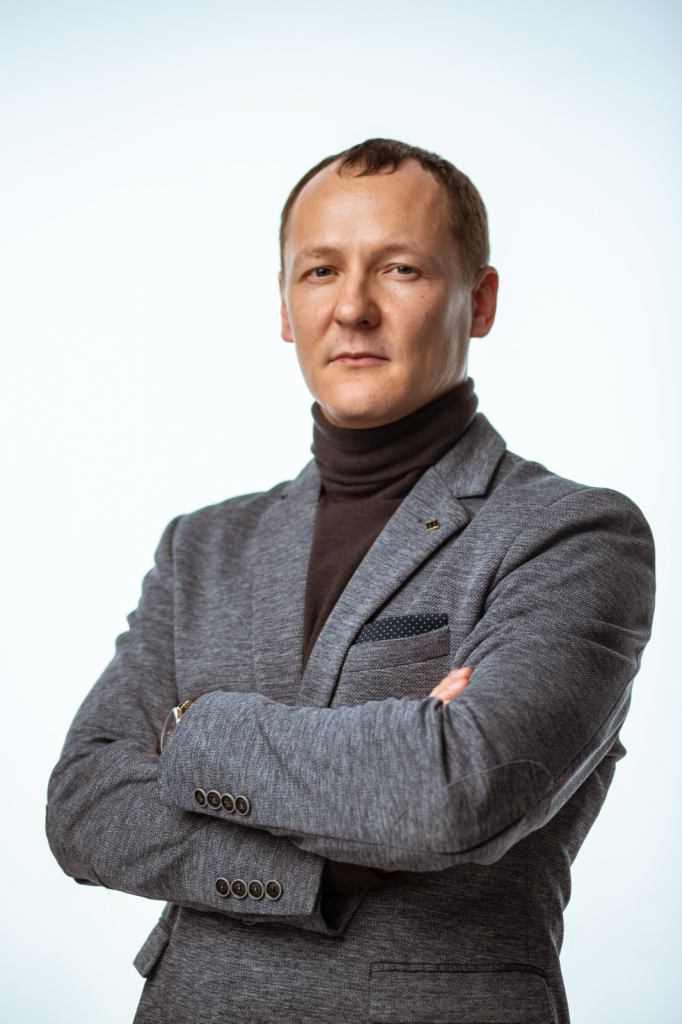
Долушкин Сергей, частный инвестор с 2014 года, независимый финансовый советник, член Национальной ассоциации специалистов финансового планирования.
Беседовала Карина Лунёва