

Возможности для заработка расширяются с каждым годом. Новые технологии, различные платформы и уникальные идеи предлагают альтернативные способы зарабатывать деньги помимо основной работы. Когда ты молод и одинок, не страшно решиться на какую-то «авантюру», но, наступает время, когда за плечами стоят родные люди, и твое решение влияет на них тоже.
Газета «О финансах и не только» побеседовала с независимым инвестиционным советником и финансовым консультантом Лилией Жандармовой о том, как семье выбрать подходящий источник дохода, который будет приносить дополнительные средства в семью.
— Как определить, какой дополнительный доход подойдет именно вашей семье?
— Смотреть, где есть пересечение интереса, ресурсов и компетенций и на стыке трех критериев делать выбор дохода.
Вы уже погрузились в тему, она увлекает вас, вы понимаете в ней чуть больше, чем ваше окружение, и даже порой у вас спрашивают об этом мнения. У вас есть время, чтобы уделять этому внимание ровно столько, сколько требует удовлетворяющий вас результат и это не больше времени, чем основная работа. Вы тратите минимум своего времени, не регулярно, а с какой-то периодичностью. Результат должен быть соразмерен вложенным ресурсам — времени, деньгам. Ресурсы не обязательно денежные или временные, социальный капитал тоже важен. Если есть круг людей, который вам доверяет, можно либо по реферальным программам обеспечить себе приток дополнительного дохода, либо создать и продавать свой продукт.
Пример: вы активны в родительском сообществе, вам доверяют. Вы хотите помогать другим родителям находить полезные сервисы, то, что, что вы уже протестировали на себе и знаете, что сэкономите время другим своим опытом. Нашли надежную платформу онлайн-репетиторства или образовательных курсов с хорошей реферальной программой, рекомендуете ее в своем кругу. Периодически делитесь ссылкой, когда это уместно. Процент капает автоматически с покупок по вашей ссылке. Сейчас распространены реферальные программы у банков, брокеров, страховых компаний.
Любите готовить, и друзья просят рецепты? Можно создать кулинарный блог, плюс кейтеринг для гостеприимных, но занятых.
Знание иностранного языка позволит делать переводы в узкоспециализированной теме или выделять пару часов на репетиторство онлайн.
Дополнительный доход может быть активным или активно-пассивным, поскольку в чистом виде пассивного дохода добиться сложно. Всегда требуется время на погружение, разобраться в теме досконально и далее уделять внимание на реализацию процесса. Если взять, к примеру, облигации, как самый яркий пример пассивного дохода, прежде чем купить облигацию или составить облигационный портфель придется разобраться: как работает этот инструмент, его плюсы и минусы, возможности и риски.
— Какие бывают источники дополнительного дохода?
— Источники дополнительного дохода можно поделить на:
- Недвижимость: сдавать квартиру, комнату, гараж, дачный домик, склад в аренду.
- Фондовый рынок: покупка дивидендных акций, облигаций, фондов, распределяющих доход по типу дивидендов у акций.
- Создание своего материального продукта: например, вырастить эко продукты в огороде и продавать, вязаные изделия, фотокниги, просто книги.
- Маркетинг: реферальные и партнерские программы, сетевой маркетинг. Как говорил автор книги «Множественные источники дохода» Р. Аллен, этот вариант — «совершенная денежная машина». Сюда же идут авторские блоги, создание образовательного, развлекательного контента, рекламная деятельность.
- Навык, который можно монетизировать: писать стихи, тексты, музыка, репетиторство, фото, дизайн, кулинария, блог, тренировки, питание, владение эксель уровня «Бог».Лицензирование контента: если созданный вами контент уникален, его могут лицензировать для использования.
— Какие пассивные источники дохода реально доступны обычной семье?
— Все пассивные источники дохода условно «пассивны», это надо понимать. Большинство источников требуют начальных значительных усилий, исследования, создания, вложения, или периодического минимального управления, мониторинга, ребалансировки. Истинно пассивных доходов, не требующих вообще никакого внимания после запуска, очень мало.
Классические финансовые инструменты, которые требуют денежных вложений и имеют свои риски: облигации надежных компаний, облигации федерального займа (ОФЗ), чтобы получать купонный доход, акции, которые выплачивают дивиденды, ПИФы и БПИФы, которые распределяют дивиденды среди пайщиков.
Аренда комнаты/квартиры посуточно или долгосрок, также аренда неиспользуемого гаража, парковочного места, дачного участка, склада, подвала. Сюда же сдача сада/участка под кемпинг, мероприятия или как фотозона. Аренда техники/инструментов: дрель, газонокосилка, палатка, камера, световое оборудование.
Стоковые фото/видео/аудио: продавать свои фотографии, видеофрагменты, музыку. Кстати, пресеты для обработки фото или создание AI помощников, собственный бот помощник психолог или помощник-тренер для спорта или для публичных выступлений, для использования нейросетей тоже может быть дополнительным источником дохода. Партнерский маркетинг в блоге/сайте/соцсетях.
— Как избежать финансовых рисков при создании новых источников дохода?
— Нужно всегда иметь план по управлению рисками. Работа с рисками должна проводиться до начала реализации программы под названием «доп. источник дохода».
Мне очень нравится мысль из книги Криса Хэдфилда «Руководство астронавта по жизни на Земле»: «…на борту мы постоянно задаем себе вопрос: «Что будет следующим, что убьет нас?» Это отличный способ обострить ум. И как только вы осознаете, что именно может пойти не так, у вас появляется возможность подготовиться к этому или обсудить проблему в спокойной обстановке, пока еще есть время».
Изучите все плюсы и минусы источника дохода, риски, и как вы будете действовать, если риск реализуется, как можете уже сейчас подстраховаться. Например, застрахуйте сдаваемую недвижимость. Выбирайте облигации только с рейтингом ААА. Напротив каждого вида риска прописывайте мероприятие, которое снизит риск или его предотвратит.
Изучите источник дохода настолько, чтобы понимать за счет чего там происходит генерация денежных потоков, выручки, как устроена бизнес-модель, что может пойти не так, что будете делать, если реализуется самый пессимистический сценарий.
— Какие ошибки чаще всего совершают семьи при создании дополнительных источников дохода?
— Топ-10 критических ошибок из моей практики:
- Гонка за быстрыми деньгами. Ошибка: выбор источника дохода только по критерию «быстро и много». Решение: ориентируйтесь на устойчивость и соответствие вашим ресурсам.
- Принятие важных финансовых решений на основании «а вот сосед, друг сказал, что…».
- Недооценка временных затрат. Ошибка: «Это займет всего пару часов в неделю». Решение: закладывайте 30–50% временного буфера от первоначальных планов.
- Ожидание «пассивности» с первого дня. Непонимание, что создание цифрового продукта, настройка системы аренды или глубокое изучение инвестиций требуют значительных начальных затрат времени/сил.
- Отсутствие учета и контроля. Ошибка: «Главное — что деньги идут». Решение: ведите раздельный учет по каждому источнику дохода.
- Попытка охватить все сразу. Ошибка: запуск 5–10 проектов одновременно. Решение: начните с 1–2 направлений, масштабируйте постепенно.
- Вложения в сомнительные «хайповые» проекты, криптовалюты без понимания, P2P-кредитование без диверсификации из-за соблазнительных процентов. Пример: вложить значительную сумму в криптовалюту по совету «гуру» из соцсетей, ожидая быстрых миллионов.
- Пренебрежение обучением. Ошибка: «Разберусь по ходу дела». Решение: инвестируйте в образование и развитие навыков с самого начала.
- Спам своими реферальными ссылками везде без разбора, не заботясь о доверии аудитории и качестве сервиса. Приводит к раздражению окружения и потере репутации (ваш социальный капитал!).
- Не учет налогов и комиссий: декларировать и платить налоги нужно. Обращать внимание, когда реально полученная сумма оказывается значительно меньше ожидаемой из-за уплаты налогов и многочисленных комиссий платформ/брокеров.
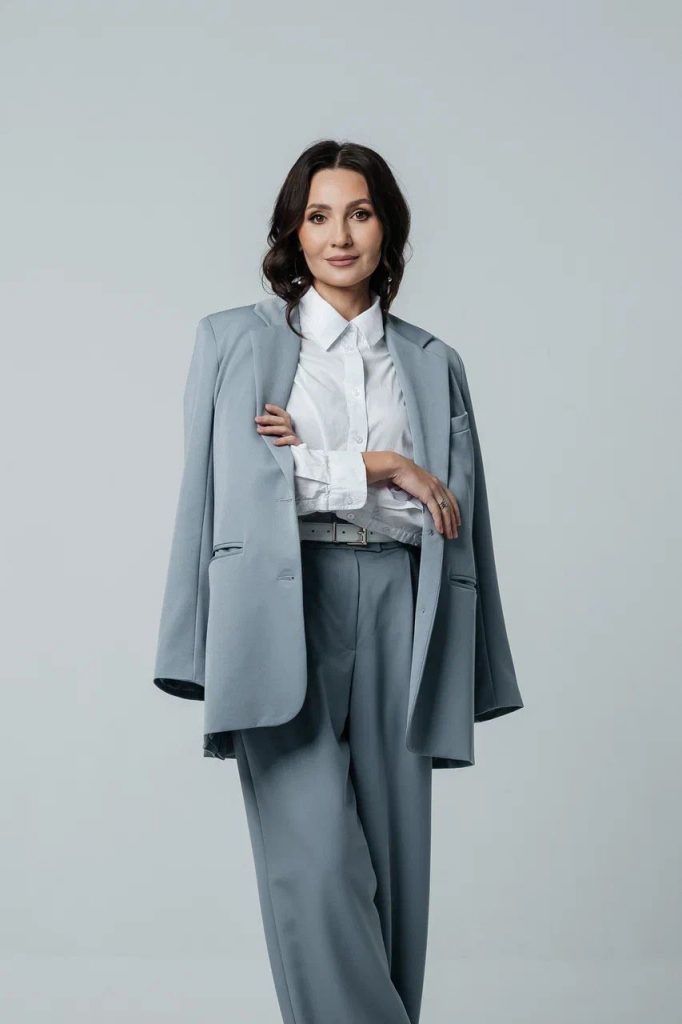
Лилия Жандармова, независимый инвестиционный советник, финансовый консультант.
Беседовала Карина Лунёва