

Когда объявление о квартире мечты добавлено в “Избранное”, но финансов не хватает, остается рассчитывать только на ипотеку. Однако жилищный кредит один из самых сложных банковских продуктов.
Газета «О финансах и не только» готова поделиться консультацией сразу двух экспертов. Мы пообщались с Ибрагимом Бадаловым, основателем и руководителем агентства по кредитованию и недвижимости Success Finance, и Александром Рыбиным, руководителем отдела новостроек агентства недвижимости «ЛИНК».
— На что в первую очередь обращать внимание при выборе ипотеки: ставку, срок или условия досрочного погашения?
— Ибрагим Бадалов: При выборе ипотечной программы рекомендуем, в первую очередь, обращать внимание на ставку, так как это ключевой показатель стоимости кредитных средств. Далее смотрим на такие данные, как всевозможные комиссии и расходы в виде страхования и регистрации сделки. Порой бывает так, что ставка понижена, но банк увеличивает свой доход за счет дополнительных продаж, хотя с этим борется ЦБ.
— Александр Рыбин: При выборе ипотеки важно учитывать несколько ключевых факторов. Самое главное, на что нужно обратить внимание, — это процентная ставка. Она должна быть фиксированной на определённый срок, чтобы в долгосрочной перспективе избежать неожиданного увеличения платежей.
— Фиксированная или плавающая ставка: что выгоднее в долгосрочной перспективе?
— Ибрагим Бадалов: Для большинства граждан, имеющих среднестатистический доход, конечно, приоритетна фиксированная ставка. Плавающая ставка больше интересна предпринимателям, так как ставка и рентабельность бизнеса в большей части зависит от экономической ситуации на рынке.
При ипотеке на сегодня практически все сделки оформляются с фиксированной ставкой. Если покупатель недвижимости является предпринимателем и уверенно стоит на ногах, может выбрать плавающую ставку, но есть риски, так как ставка может пойти и вверх, и вниз.
— Александр Рыбин: С точки зрения долгосрочного планирования, фиксированная ставка предпочтительнее. При этом в случае снижения ставок на рынке у вас всегда есть возможность рефинансирования без потери на первоначальных условиях.
— В каких случаях выгоднее брать ипотеку с госпрограммой, а не стандартную?
— Ибрагим Бадалов: Если планируете приобрести недвижимость в новом доме, то, конечно, в приоритете госпрограмма, так как ставка по ней значительно ниже рыночной. Государственные программы созданы для стимулирования строительства и продажи новых домов.
На вторичном рынке тоже имеются госпрограммы, но выбор значительно уже. Да и в целом, если есть возможность приобрести недвижимость по государственной программе, то нужно оформлять именно так.
— Александр Рыбин: Ипотека с государственной программой обычно более выгодна, чем стандартные. Госпрограммы часто предлагают более низкие ставки.
— Стоит ли рефинансировать ипотеку, если ставки на рынке снизились?
— Ибрагим Бадалов: Рефинансирование ипотеки достаточно интересный продукт. Порой на рынке ставки идут вниз после роста, и здесь появляется возможность сэкономить на платежах по ипотеке, просто рефинансировав ее.
Мы рекомендуем рефинансировать ипотеку, если снижение ставок по программе составляет более 1–2%, так как в этом случае будет экономический смысл, ведь нужно нести дополнительные расходы на регистрацию залога и страхование. Можно воспользоваться снижением ставки со стороны банки без рефинансирования, иногда банки идут на это и подписывают дополнительное соглашение к кредитному договору.
— Александр Рыбин: При снижении ставок на рынке следует рефинансировать ипотеку, что может помочь уменьшить ежемесячные платежи и общую сумму процентов. Таким образом, для оптимального выбора ипотеки стоит тщательно изучить условия и возможности рефинансирования, текущие ставки, долгосрочную перспективу и наличие государственных программ.
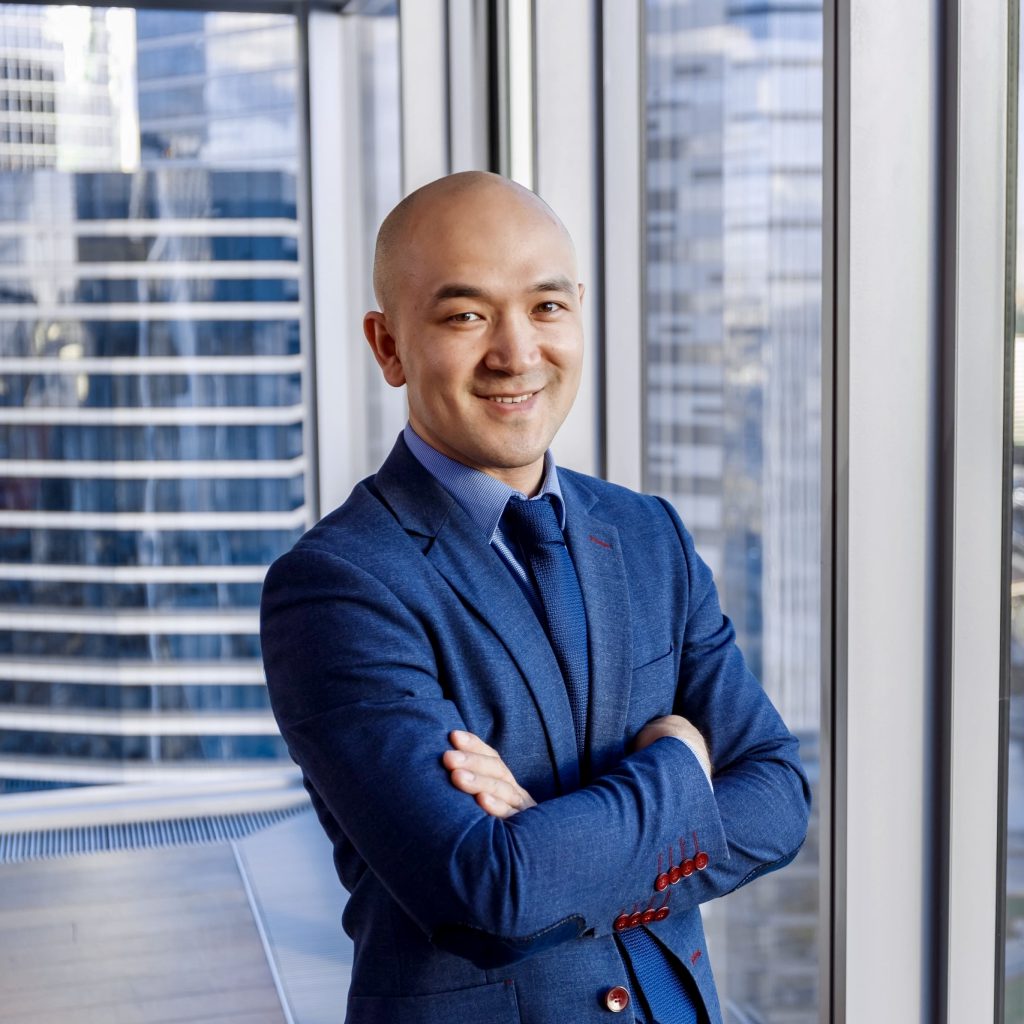
Ибрагим Бадалов, основатель и руководитель агентства по кредитованию и недвижимости Success Finance.
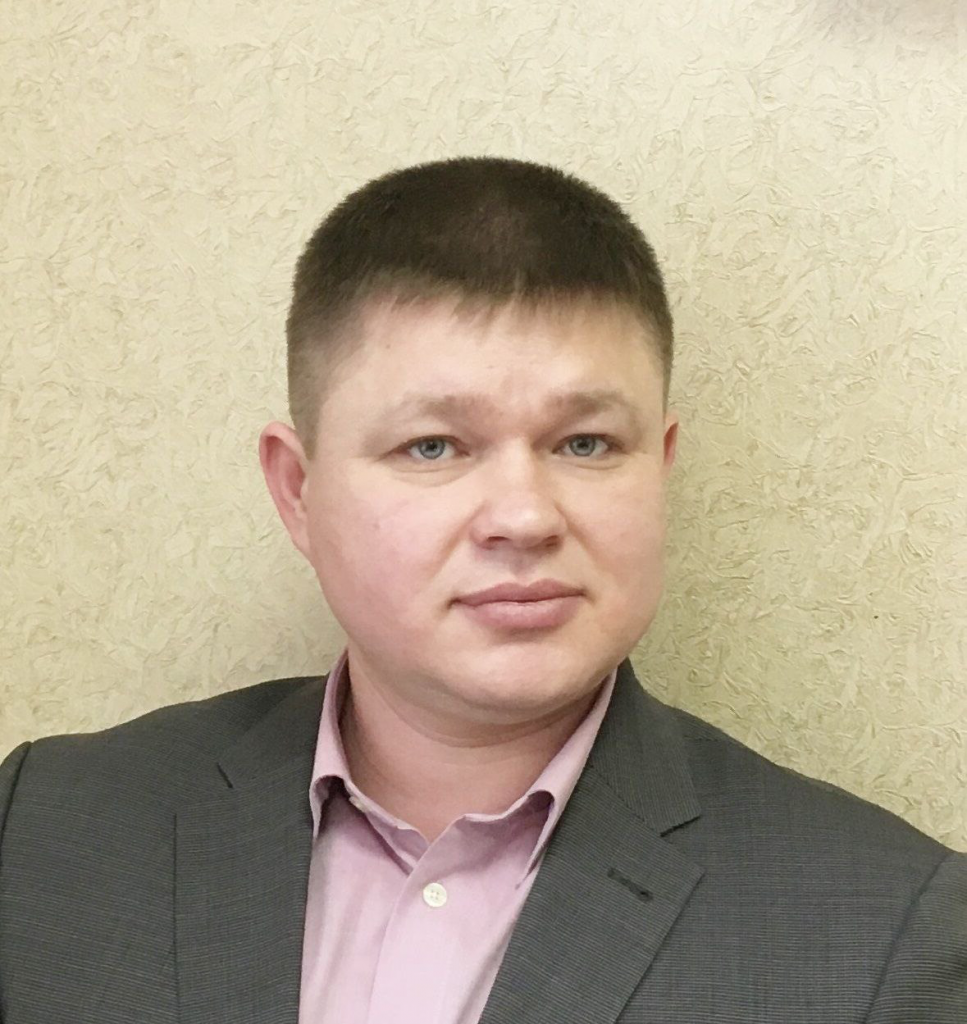
Александр Рыбин, руководитель отдела новостроек агентства недвижимости «ЛИНК».
Беседовала Карина Лунёва