

Страхование — это не просто ежемесячные платежи, а важный инструмент защиты личного бюджета. Непредвиденные болезни, аварии или природные катаклизмы могут серьезно ударить по финансам, если не подготовиться заранее.
Газета «О финансах и не только» побеседовала с Даниилом Ивановым, руководителем отдела страхования страхового агентства «Прогресс», о том, почему страхование стоит рассматривать как важную составную часть финансового планирования, какие тренды существуют в этой области, а также как правильно подойти к выбору полисов.
— Как работает страхование, и зачем включать его в личный финансовый план?
— Страхование — это механизм защиты от финансовых потерь, связанных с непредвиденными событиями. Оно работает по принципу распределения риска: многие люди платят небольшие взносы в общий фонд, из которого выплачиваются компенсации тем, кто столкнулся с застрахованным случаем.
Расскажу, как работает страхование поэтапно. Начиная с выбора страхового продукта, вы определяете, что хотите застраховать: жизнь, здоровье или имущество. Оценка риска — это когда страховщик анализирует вероятность наступления страхового случая и рассчитывает стоимость полиса. После чего идет оформление договора — вы платите страховую премию разово или регулярно и получаете защиту. Страховой случай — если происходит событие, покрываемое полисом, вы получаете выплату или компенсацию.
— Зачем включать страхование в личный финансовый план?
— Это ваша защита от непредвиденных расходов. Болезнь, авария, потеря имущества могут потребовать больших денег. Страховка покрывает эти затраты. Как пример: медицинская страховка спасает от высоких расходов на лечение.
В случае потери трудоспособности инвалидность, смерть кормильца, страховка обеспечит доход семье. Накопительное страхование жизни (НСЖ) или инвестиционное страхование (ИСЖ) совмещают защиту и рост капитала.
Стоит учитывать обязательные требования, так как некоторые виды страхования обязательны по закону (ОСАГО, ОМС).
Зачастую, знание, что вы защищены, снижает стресс и позволяет сосредоточиться на долгосрочных целях.
— Какие виды страхования важны для финплана?
— Приведу несколько примеров:
- Медицинское (ДМС) — покрывает дорогостоящее лечение.
- Жизни и здоровья — защита семьи при потере кормильца.
- Имущественное — компенсация ущерба.
- Накопительное/инвестиционное — сочетание защиты и роста капитала.
- От несчастных случаев — выплаты при травмах.
«Страхование — это «финансовая подушка безопасности», которая предотвращает катастрофические потери. Включая его в личный финансовый план, вы снижаете риски и обеспечиваете стабильность себе и близким», — Иванов Даниил.
— В каких случаях стоит оформлять страхование жизни?
— Очень деликатная и важная тема. Страхование жизни стоит оформлять в нескольких ключевых ситуациях, когда финансовые риски для вас или ваших близких особенно высоки. Разумно, когда у вас есть финансово зависимые члены семьи. Если смерть или потеря трудоспособности оставит близких без дохода, страховка обеспечит их деньгами. Конечно, если человек взял крупный кредит. Страхование жизни снижает риск непогашения долга в случае смерти или инвалидности. Пример: банк может требовать страховку по ипотеке, но даже если нет — она защитит семью от долгов.
Вы хотите создать накопления с гарантированной выплатой? Накопительное страхование жизни (НСЖ) или инвестиционное (ИСЖ) сочетают защиту и рост капитала. Если профессия связана с повышенным риском, например, стройка, МЧС, военные, страховка компенсирует ущерб при травме или гибели.
— Когда страхование жизни не обязательно?
— Страхование не обязательно, если: у человек нет иждивенцев, а смерть не создаст финансовых проблем для других. При этом у человека достаточно сбережений, чтобы покрыть возможные риски. Вы молоды и здоровы, а страховка кажется избыточной, но учтите, чем раньше оформите — тем дешевле.
— Как выбрать страховку жизни?
— Самые важные условия: сумма должна покрывать 5–10 лет дохода семьи и долги. Срок — минимум до окончания кредита или взросления детей.
Вы можете использовать рисковый тип страховки, он дешевле, так как выплата только при смерти/инвалидности. Накопительное — дороже, но деньги вернутся даже если с человеком все хорошо по окончании договора.
«Страхование жизни – инструмент защиты близких и финансовой стабильности. Оформляйте его, если ваша семья зависит от вашего дохода или у вас есть долгосрочные обязательства», — Иванов Даниил.
— Чем отличается обязательное медицинское страхование от добровольного?
— ОМС и ДМС — это две разные системы страхования здоровья, которые отличаются по условиям, покрытию и доступности.
1. По принципу оформления:
- ОМС — обязательное для всех граждан РФ (и некоторых категорий иностранцев), финансируется государством и работодателями.
- ДМС — добровольное, оформляется по желанию за свой счет или через работодателя.
2. По стоимости:
- ОМС — бесплатно для застрахованного (оплачивается из налогов и взносов работодателей).
- ДМС — платное, стоимость зависит от программы (от 20–30 тыс. рублей в год за базовый полис до 100 тыс. рублей за VIP-обслуживание).
3. По объему медицинской помощи:
ОМС покрывает: экстренную помощь, базовое лечение в государственных поликлиниках и больницах, диагностику (анализы, УЗИ, рентген, но часто с очередями, стандартные операции (по показаниям, в порядке очереди).
Не включает: большинство стоматологических услуг, косметологию, лечение за границей, экспериментальные методы.
ДМС покрывает: лечение в частных клиниках (без очередей).
Расширенную диагностику (МРТ, КТ без долгого ожидания), стоматологию (в зависимости от программы), комфортные условия (отдельные палаты, врачи на дом), возможность выбрать конкретных специалистов. Не включает (обычно): хронические заболевания, уже известные болезни при оформлении, экстремальные виды спорта, если не указано в договоре.
4. По скорости и качеству обслуживания
- ОМС — возможны очереди, ограниченный выбор врачей и клиник.
- ДМС — быстрое обслуживание, возможность записаться к узким специалистам без ожидания.
— Можно ли использовать оба вида страхования?
— Да! ОМС — это базовая защита, а ДМС — дополнение для комфорта. Например, по ОМС можно лечиться в госучреждениях, а по ДМС — делать МРТ или посещать стоматолога без очереди.
Вывод: ОМС — обязательно и бесплатно, но с ограничениями. ДМС — платно, зато дает больше возможностей и комфорта. Оптимально иметь оба полиса, если есть возможность.
— Как снизить страховые платежи?
— В первую очередь, выбрать франшизу. Например, в автостраховании (КАСКО, ОСАГО+) согласие на самостоятельную оплату мелкого ремонта снижает стоимость полиса.
Вы также можете уменьшить сумму покрытия. В имущественном страховании — застраховать не полную стоимость, а только от определенных рисков (пожар, затопление). В ДМС — выбрать программу с ограниченным списком клиник.
Попробуйте сравнить предложения разных компаний. Один и тот же вид страхования (например, ОСАГО) может значительно различаться в цене у разных страховщиков.
Не забывайте использовать скидки, откажитесь от необязательных опций. В кредитной страховке — исключить страхование потери работы, если доход стабилен. В ДМС — не включать стоматологию, если в ней нет необходимости.
— Когда отказ от страховки может быть рискованным?
— Не рекомендуется отказываться от страховки, если у вас ипотека — потеря трудоспособности может привести к утрате жилья. Вы активно пользуетесь автомобилем — отсутствие КАСКО может обернуться крупными расходами при ДТП. У вас нет финансовой подушки, а здоровье неидеально — ДМС или страхование критических заболеваний могут предотвратить серьезные траты.
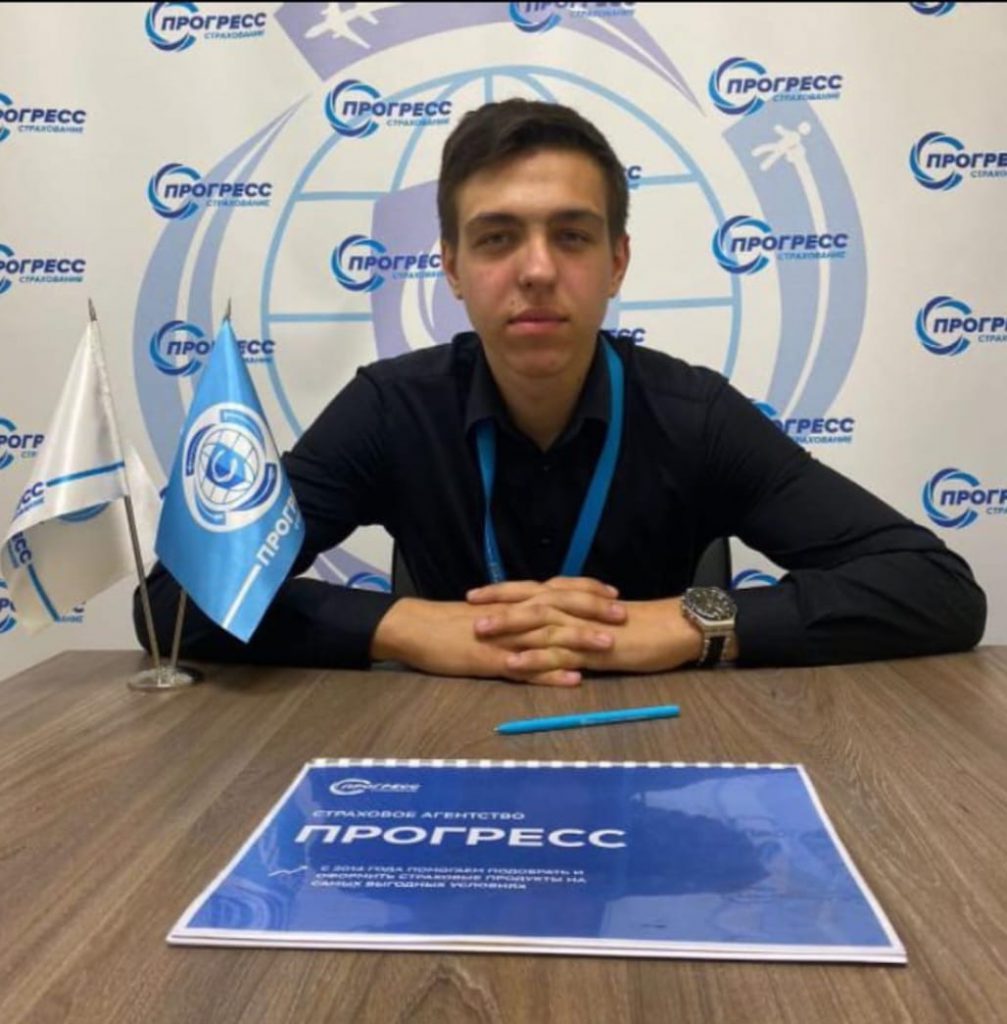
Даниил Иванов, руководитель отдела входящего потока страхового агентства «Прогресс».
Беседовала Карина Лунёва