

Финансы, как и организм, могут быть «здоровыми» или «больными». Если есть постоянные долги, нехватка денег до зарплаты и стресс от неожиданных трат — это симптомы «финансового гриппа». Давайте лечиться вместе с профессионалами!
Надежда Сутягина, консультант по накоплениям и инвестициям для фрилансеров и самозанятых, рассказала газете «О финансах и не только» о том, что такое финансовое здоровье, его ключевые аспекты и дала практические рекомендации по его улучшению.
— По каким критериям человек может определить «здоровы» ли у него финансы?
— Финансовое здоровье включает в себя устойчивость, предсказуемость и готовность к неожиданностям. Основные критерии, по которым вы можете дать оценку: если у вас нет кредитов кроме ипотеки, сумма ежемесячного платежа по ипотеке не превышает 10% от дохода. Есть финансовая подушка на 6–9 месяцев расходов семьи, и вы тратите меньше, чем зарабатываете, соответственно, можете откладывать на будущее минимум 20% дохода семьи. Понятно, на что уходят деньги — есть учёт доходов и расходов. Есть цели и план, как их достичь — от отпуска до пенсии. Финансовые решения принимаются осознанно, а не в панике или по наитию. Если хотя бы три пункта вызывают затруднение — стоит заняться профилактикой.
— Какие привычки указывают на то, что пора следить за своими финансами?
— Приведу пример нескольких ошибок, которые часто вижу у клиентов. Не знают, сколько долгов, активов или сбережений, избегают разговоров о деньгах — «я и так знаю куда трачу», «учет денег — это не мое». Часто совершаются импульсивные покупки, а потом — сожаление. Нет привычки откладывать, даже если формально могут это делать. Главная финансовая стратегия — «надо надеяться на светлое будущее».
Если нашли хотя бы две ошибки у себя — самое время взять финансы под контроль.
— Какие вопросы можно задать себе, чтобы оценить свое «финансовое здоровье»?
— Вопросы для самодиагностики следующие:
- Сколько трачу в месяц, и на что уходит больше всего?
- Есть ли «подушка безопасности»? Хватит ли денег, если не смогу работать 3–6 месяцев?
- Сколько процентов от дохода откладываю на будущее?
- Есть ли чёткие финансовые цели (не только мечты)?
— Высокий доход не всегда равен понятию здоровые финансы. Почему так происходит?
— Высокий доход — не гарантия здоровья. Всё зависит от того, как человек распоряжается этими деньгами. Например, семья из 4 человек. Муж — предприниматель, жена — самозанятая, общий доход около 300 тысяч рублей в месяц. На первый взгляд — всё отлично. Но стоит учитывать, если подушка безопасности создается, но очень быстро тратится не по назначению, сумма ежемесячных платежей по кредитам превышает 30% от дохода, новые кредиты берут для закрытия старых, цели не просчитаны, управление деньгами спонтанное, по интуиции, тревожность высокая — «деньги приходят и утекают».
Когда мы разложили их финансы, оказалось, что сумма свободного остатка — меньше, чем у другой моей клиентки с доходом 100 тысяч. Здоровье — это система, контроль и порядок, а не уровень дохода.
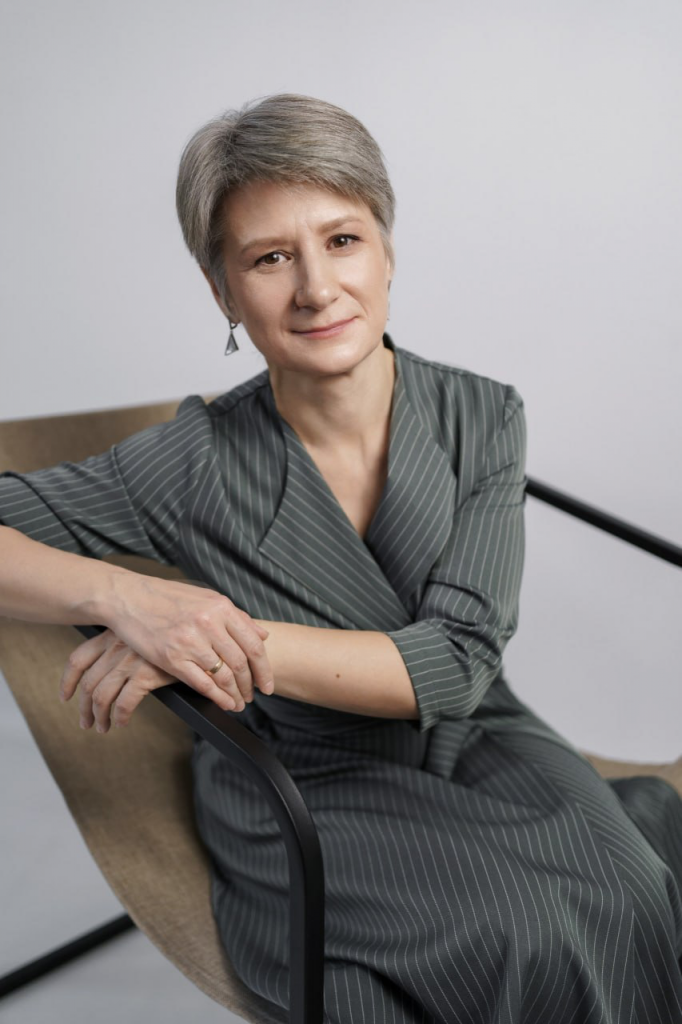
Надежда Сутягина, консультант по накоплениям и инвестициям для фрилансеров, самозанятых
Беседовала Карина Лунёва