

Пенсия – это новый старт и этап в жизни. Возможность наконец заняться тем, о чем мечтали, но откладывали «на потом». Но чтобы этот старт был удачным, готовиться надо сегодня. Готовы превратить тревогу в возможности?
Газета «О финансах и не только» побеседовала с заместителем директора Национальной Ассоциации специалистов финансового планирования Андриановой Дарьей о том, как и когда начинать готовиться к выходу на пенсию, чтобы не потерять стабильный доход.
— Во сколько лет лучше начинать готовиться к пенсии финансово?
— Готовиться к пенсии лучше начинать как можно раньше, поскольку, чем раньше человек начнет откладывать средства, тем больше ему удастся заработать за счет роста активов. И, соответственно, тем меньше ему придется внести в этот фонд самостоятельно. Но при этом, если начинать говорить разумно, то откладывать с первого заработка или с карманных денег не стоит. Разумно начинать готовиться к пенсии тогда, когда человек уже начал трудовую деятельность, растет в своей карьере и стал получать столько денег, что он может уже обеспечивать свои потребности и откладывать что-то действительно существенное. Как правило у людей такой срок наступает после того, как они уже хотя бы три-четыре года поработали и набрали опыт.
— Как рассчитать необходимый размер пенсионных накоплений?
— Для того, чтобы посчитать, как много денег вам необходимо для того, чтобы жить на пенсии, вам нужно учесть несколько параметров. Первое – какую сумму вы хотите тратить на жизнь ежемесячно при выходе на пенсию. Второе – как скоро вы хотите выйти на пенсию. И третье – какую ожидаемую продолжительность жизни вы закладываете, хотя это может быть и не совсем привычно. Из двух последних параметров получится цифра, сколько именно лет вы будете расходовать капитал. Четвертое – на что важно тоже обратить внимание, хотите ли вы израсходовать ваш капитал до конца или хотите оставить наследство вашим родным и близким. Если второй вариант, то тогда вам нужно учесть какое-то количество наследства.
Далее необходимо посчитать, как много денег всего вам потребуется. Получившаяся у вас сумма, допустим 100 000 руб. каждый месяц в течение 30 лет. У вас получается по 1 200 000 руб. в год в течение 30 лет, то есть порядка 45 000 000 и 48 000 000 руб. Это тот капитал, который вам необходимо отложить, причем вы можете не учитывать инфляцию, поскольку, если вы будете пользоваться инструментами фондового рынка или вкладами, то вы можете считать, что инфляцию вы сможете скомпенсировать. Дальше вы делите всю эту огромную сумму, которая вам оказывается нужна на жизнь, на то количество лет, которое у вас осталось до пенсии, и получаете размер взноса, который вам необходимо вносить каждый год.
— Какие существуют основные источники дохода после выхода на пенсию?
— Здесь важно понимать, что мы называем выходом на пенсию. Если мы обозначаем выход на пенсию как просто официальный пенсионный возраст, который принят в России, то это одно. Если мы говорим о выходе на пенсию как о прекращении активной трудовой деятельности — это другое. То есть понятно, что после наступления пенсионного возраста, человек также может продолжить работать, особенно если его работа нравится, увлекает и является скорее интеллектуальной, чем физической. Например, многие профессора преподают до глубокой старости и получают за это зарплату. Также, если мы говорим уже о том, как может заработать пенсионер, который прекратил основную трудовую деятельность, то мы, конечно же, все равно вынуждены признать, что о таком доходе нужно подумать заранее. То есть пенсионер может получать прибыль со своего капитала, который он скопил во время трудовой деятельности, также он может получать какие-то отчисления от своей интеллектуальной собственности, например, если успел зарегистрировать патенты или издать книги, которые успешно переиздаются и остаются популярными. Также можно подумать о недвижимости, которую, допустим, человек купил и теперь сдает.
— Какие риски нужно учитывать при формировании пенсионного капитала?
— Наверное, основные риски: риск обесценение капитала, кражи денег у человека и также рыночный риск, который связан просто с тем, что финансовая деятельность, как и любая другая, может не удаться. Соответственно, если мы говорим про первый риск – инфляционный, то снижаем его за счет того, что мы копим деньги не у себя под подушкой, а в каких-то активах, которые либо приносят доход, либо растут в цене. Приносят доходы нам, например, облигации или банковские вклады. Растут в цене акции, недвижимость или какие-то предметы искусства, золото и пр. С последними стоит быть аккуратнее, поскольку не факт, что простой человек может выбрать тот предмет искусства, который вырастет в цене.
Относительно риска кражи важно опять же хранить деньги в каком-то надежном месте. Всегда при заключении договора внимательные его читайте. Ну, и конечно же, стоит опасаться мошенников, изучать, какие мошеннические схемы сейчас применяются и не попадаться на них.
И третий риск – это риск того, что какой-то из финансовых инструментов окажется неудачным. Вам необходимо иметь сразу несколько вариантов вложений. Если мы говорим про вклады, то они застрахованы до 1 400 000 руб. Соответственно, как только будущий пенсионер накапливает большую сумму, ему необходимо открыть второй вклад. Второй вклад тоже будет застрахован, только в другом банке.
Если мы говорим про рынок акций, то не стоит делать ставку на небольшое число акций, а лучше закупить разные. И даже, если некоторые из них упадут в цене, это не так сильно ударит по цене общего портфеля.
— Как работает накопительная пенсия и в чем ее плюсы и минусы?
— Есть несколько вариантов накопительных пенсий, но в принципе общий их смысл в том, что гражданин сам проводит отчисления в негосударственный пенсионный фонд и формируют себе капитал. А негосударственный пенсионный фонд управляет полученными деньгами и пытается получить на них какой-то дополнительный доход, чтобы защитить накопления человека от инфляции.
Мы имеем стандартные программы накопительной пенсии, зачастую они даже не самим человеком инициируются, а его работодателем. Действуют разные механизмы: софинансирование от работодателя и самостоятельные накопления или отчисления. Также в 2024 году у нас появилась программа долгосрочных сбережений. В ней софинансирование пенсии осуществляет само государство. Например, для людей, чей доход в месяц составляет менее 80 000 руб., софинансирование составит 100% ! То есть сколько вкладывает гражданин, столько же вкладывает и государство. Максимум можно в год таким образом отложить 36 000 руб. и получить 36 000 руб. софинансирования от государства, и так в течение 10 лет. Это очень хороший вариант создать себе прибавку пенсии, получив при этом помощь от государства в накоплении.
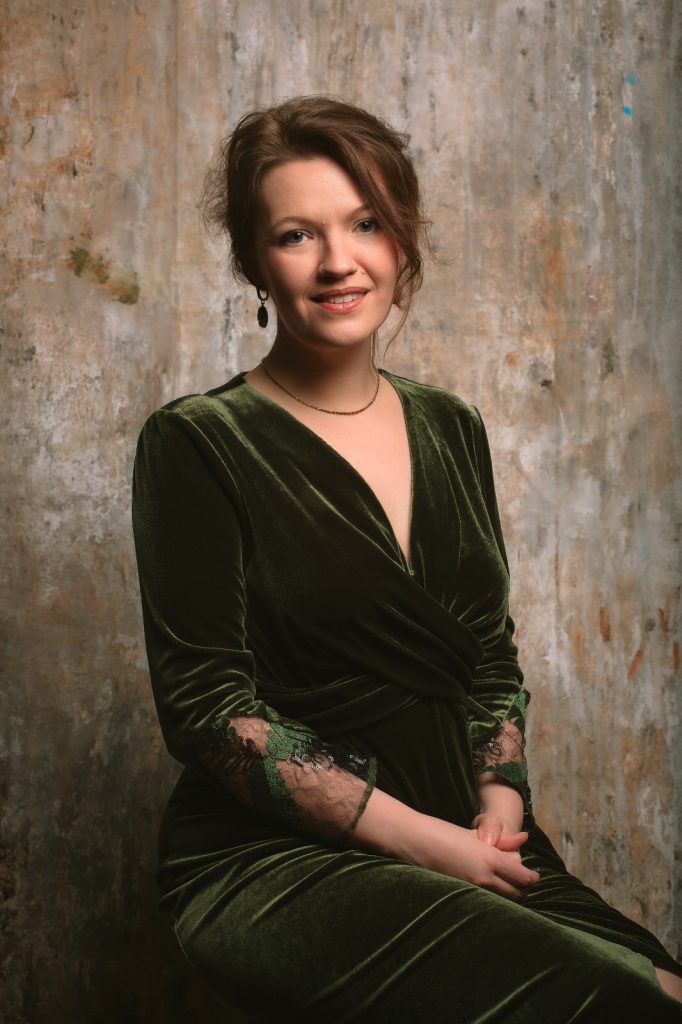
Андрианова Дарья
Заместитель директора Национальной ассоциации специалистов финансового планирования
Беседовала Карина Лунёва