

Представьте: вы ставите перед собой четкую финансовую цель — накопить на дом, создать пассивный доход или выйти на пенсию в 40 лет. Но проходит месяц, год, пять лет… а результат все так же далек. Возникает вопрос: а были ли эти цели реальными или просто красивой иллюзией?
Газета «О финансах и не только» спросила Ирину Глушкову, независимого финансового советника, Председателя Комитета по финансовой грамотности МГО ОПОРА РОССИИ, что такое финансовая цель, как она влияет на нашу жизнь и нужна ли она нам для достижения успеха.
— Ирина, расскажите, как человеку интегрировать финансовую цель в жизнь?
— Сейчас многие говорят о том, что нужно строить стратегию жизни по аналогии со стратегией в бизнесе. На самом деле они очень похожи. Я часто предлагаю рассматривать семью как бизнес-проект. Мы прекрасно знаем, что в бизнесе мы ставим цели, планы и строим стратегии. Точно так же нужно делать и для личных финансов. Личная или семейная стратегия называется «Личный Финансовый План». И он включает в себя, так же как стратегия в бизнесе, определение целей, их приоритизацию и затем построение плана для достижения каждой финансовой цели отдельно.
В течение нашей жизни мы проходим несколько этапов развития. Сначала получаем образование, заводим семью, затем взрослеем, и после этого наступает «золотой период». В течение этих периодов у нас меняются цели. Вообще все вопросы по определению личных или семейных финансовых целей начинаются с описания картины, как вы хотите прожить вашу жизнь и последние 10 лет вашей жизни. И, когда мы получаем эту картинку, визуализированную в деталях, то уже от нее мы строим декомпозицию к сегодняшнему дню, от которого делаем расчеты ЛФП – так мы создаем своеобразный «сценарий» финансовой жизни.
— Что такое финансовая цель и чем она отличается от мечты?
— Как можно добиться успеха, если не определить, что такое успех? Я всегда вспоминаю сказку «Алиса в Зазеркалье», в которой Чеширский кот, отвечая Алисе на вопрос: «Куда мне идти?», говорит: «Чтобы дойти куда-то, надо знать, куда ты хочешь прийти». Так и с целями – «витая в облаках», можно там и остаться. Мечта «хорошо жить» размыта и не имеет четких ориентиров.
Чтобы описать финансовые цели, используйте план. Ваши цели должны быть как можно более конкретными. Необходимы точная стоимость и сроки. Финансовая цель должна всегда иметь начало или конец.
«Если вы не установите сроки, вы никогда не дойдете до конца», — Ирина Глушкова.
Задайте себе вопрос: «Сколько вам нужно откладывать каждый месяц, чтобы достичь цели в нужное время?». Ваши предположения об уровне дохода необходимо основывать на реалистичных данных. Если вы поставили себе цель на шесть месяцев, то через шесть месяцев цель должна стать для вас даже еще более важной, чем сегодня – проверьте ее на актуальность.
Приведу пример. У человека есть мечта – путешествовать. Цель: «Накопить 300 000 рублей на поездку на Байкал к августу 2025». Почувствуйте разницу: цель можно измерить, спланировать и достичь!
— Как финансовые цели помогают контролировать расходы?
— Когда у вас есть четкая цель, например, «100 000 рублей на отпуск за 6 месяцев», каждый рубль становится осознанным. Автоматически фильтруете покупки — «Это мне действительно нужно, или я приближаю этим свою цель?». Вы увидите прогресс — откладывая 5 000 рублей в неделю, понимаете, что через 2 месяца у вас уже будет 40 000 рублей. Отказывайтесь от ненужного — подписки, импульсные покупки и переплаты ликвидируются первыми.
На самом деле контроль расходов для достижения финансовых целей – это не про то, чтобы ухудшить свое качество жизни и войти в режим жесткой экономии. Мозгу такая ситуация не понравится и нам будет некомфортно. А вот качественный список финансовых целей, составленный, исходя из наших реальных возможностей, наоборот помогает выполнять принятые решения. Оптимизация бюджета или отказ от спонтанных покупок на самом деле просто мотивируют двигаться по намеченному плану и не позволяют отклоняться от выбранного финансового сценария.
«Финансовая цель становится настоящим компасом в реализации вашей личной жизненной стратегии», — Ирина Глушкова.
— Сколько денежных целей можно ставить одновременно?
— Целей может быть столько, сколько необходимо для реализации вашей личной жизненной стратегии. Как правило, у всех людей финансовые цели универсальные: накопить на квартиру или улучшить жилье, поменять машину или купить автомобиль, накопить на отпуск, на оплату образования детей и на свое обеспечение в будущем. Надо помнить о том, что среди наших целей, которые могут меняться и корректироваться в течение жизни, есть цели «жизненно важные» и «цели комфорта». Так вот, «жизненно важные» цели нам нужно ставить в приоритет – они как правило долгосрочные, они требуют более 10 лет для достижения, и мы ставим их на первое место по важности. К «жизненно важным» целям относятся такие цели, как накопить себе на жизнь в будущем, на оплату образования детей и на защиту от рисков своей жизни и здоровья. Все остальные цели относятся к целям комфорта.
— Что значит «цель является жизненно важной» и поставлена в «приоритет»?
— Это значит, что прежде всего мы направляем наши свободные средства на накопление для достижения этой цели. А вот цели «комфорт» второстепенные. И если у нас достаточно средств, то мы направляем деньги и на них. Если нет, то цели «комфорт» мы немножко отодвигаем во времени.
Кроме приоритетов по важности финансовых целей, мы их разделяем по сроку достижения: краткосрочные – до 3–5 лет, среднесрочные – 5–8 лет и долгосрочные – свыше 10 лет.
Как я уже и сказала, целей может быть столько, сколько необходимо для реализации вашей жизненной стратегии, которая превращается в Личный Финансовый План. Главное, чтобы это был ваш личный сценарий, а не копия «как у других».
— Как определить реальные сроки достижения цели?
— Для определения сроков достижения цели можно использовать простую формулу:
Срок достижения цели (месяцы) = (Сумма цели + 20%) / Ежемесячные накопления (взносы на цель). В этой формуле 20% — это буфер на непредвиденные расходы, подорожание стоимости цели и на инфляцию.
Пример из практики: моя клиентка Евгения вовремя обратилась ко мне, чтобы подготовиться финансово к поступлению сына в ВУЗ. Мы обсудили с ней все параметры этой цели: какой именно ВУЗ, сколько в нем стоит обучение сегодня на степень «бакалавра», как изменялась стоимость обучения за последние 5 лет. У нас получились такие расчеты:
• Накопить на образование сына: 600 000 рублей
• Евгения могла выделить на накопление этой цели: 12 000 рублей/месяц
• Расчет: (600 000 + 120 000) / 12 000 = 60 месяцев потребуется для достижения этой цели.
Для накопления на цель было принято решение накапливать в рамках страхового накопительного контракта, открытого на 5 лет. Это позволит дисциплинировано откладывать взносы, а также защитить здоровье ребенка при наступлении вреда по несчастным случаям, это выплаты по контракту в случае травм, и от потери «кормильца», если что-то случится с матерью, страховая компания продолжит сама вносить взносы в открытый контракт и после завершения передаст накопленные средства ребенку.
Так как сын клиентки заканчивал школу через 6 лет (72 месяца), то мы приняли решение начать накапливать точно по расчету в течение 60 месяцев, а затем на остальное время (72 – 60 = 12 месяцев) разместить накопленную сумму на вклад в банке, что позволит создать еще дополнительно сумму на дорожные расходы в город, где находится ВУЗ.
Мой совет: разбивайте большую цель на квартальные этапы — так прогресс будет заметнее, планируйте больше долгосрочных целей – так их достижение будет реалистичнее и выгоднее для вас, и не пренебрегайте регулярными накоплениями – в будущем они создадут для вас солидный капитал для цели, даже если сегодня ежемесячные взносы кажутся вам небольшими.
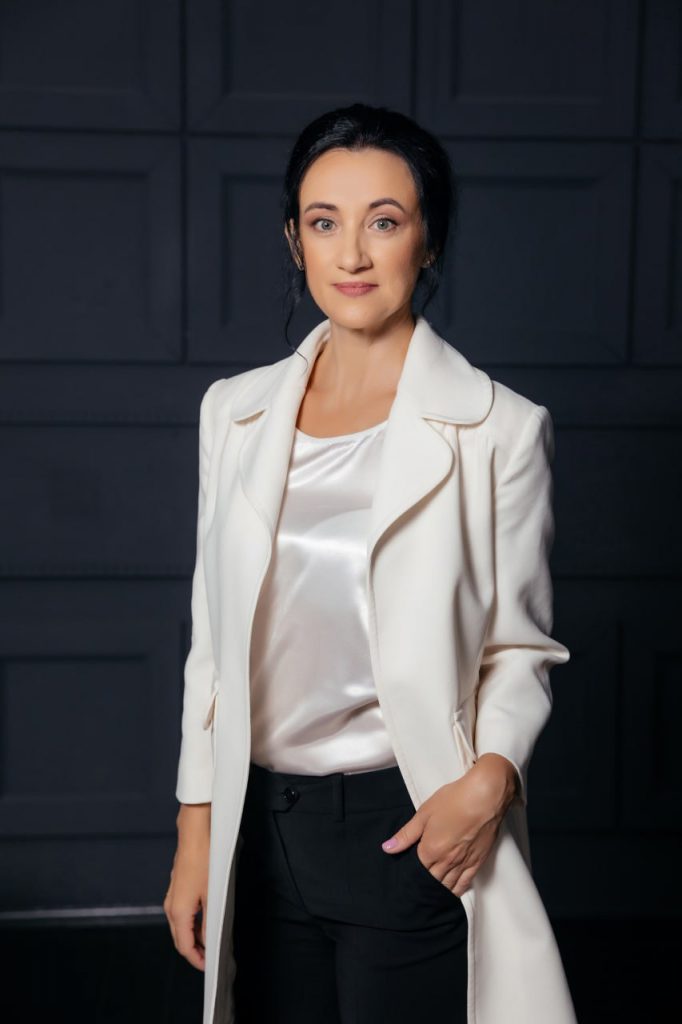
Ирина Глушкова
Независимый финансовый советник, Председатель Комитета по финансовой грамотности МГО ОПОРА РОССИИ, Управляющий партнер консалтинговой группы «Стратегический диалог», предприниматель, модератор стратегических сессий ( www.fin-kod.ru).
Беседовала Карина Лунёва