

Представьте: вы строите дом. Сначала закладываете фундамент, потом возводите стены, а уже потом думаете о цвете штор. Если сделать наоборот, даже самые красивые шторы не спасут от трещин в стенах. Так и с семейными целями — без чёткого понимания, что важно сейчас, а что станет опорой через годы, можно годами бегать по кругу, тратя силы на сиюминутные желания и упуская главное.
Газета «О финансах и не только» побеседовала с Эльвирой Сташинской, независимым финансовым советником, о том, что такое краткосрочные и долгосрочные цели, как их правильно сформулировать и реализовать, а также как это влияет на жизнь семьи.
— С чего начинается путь к порядку в финансах?
— Он начинается с вопроса: «Чего мы хотим как семья?».
В работе финансового советника я часто сталкиваюсь с одной и той же ситуацией: у людей нет целей. А если и есть, то они не сформулированы чётко. Кто-то просто копит деньги «на всякий случай», не понимая зачем. Кто-то живёт одним днём, берёт кредиты, тратит — и потом долго расхлёбывает последствия. В результате — финансовый хаос, который влияет не только на кошелёк, но и на отношения в семье.
Когда у семьи нет общего плана — каждый тянет в свою сторону. Это источник конфликтов, стресса, недовольства. Но когда вы садитесь вместе и проговариваете: «Какие у нас цели на год? На 5 лет? На 20 лет?» — появляется ясность, единство и уверенность.
Из личного примера: моя собственная семья ставит цель выйти на пассивный доход в 500 000 рублей к 55 годам. Это наша общая цель, и каждый шаг, который мы предпринимаем — совместный. Мы пересматриваем бюджет, фиксируем расходы, оптимизируем траты, обсуждаем, как можем увеличить доход. Финансовая грамотность — это не про цифры, это про осознанную жизнь и уважение к друг другу.
«Если вы давно не обсуждали с семьёй ваши цели — начните с малого. Сядьте вечером, отключите телефоны и задайте вопрос: «Чего мы хотим? Вместе».
Ответ на этот вопрос может изменить вашу жизнь», — Эльвира Сташинская.
— Краткосрочные, среднесрочные и долгосрочные цели — что это?
— Краткосрочные цели — это задачи на ближайший год. Они конкретны и достижимы: поездка всей семьёй на море, ремонт в детской, обновление бытовой техники, организация праздника. Эти цели легко запланировать и приятно достигать — особенно если все участники семьи вовлечены.
Среднесрочные цели — это планы на 1–5 лет: накопить на обучение ребёнка, поменять автомобиль, сделать капитальный ремонт. Тут уже важна дисциплина и согласование в семье — иначе один будет копить, а другой тратить.
Долгосрочные цели — это стратегические ориентиры на 10–30 лет: покупка квартиры, создание пассивного дохода, обеспечение пенсии, формирование капитала для будущего детей. Да, это кажется далёким. Но время пролетает быстро, и, если не начать сейчас — потом может быть уже поздно.
— Как распределить семейный бюджет, чтобы не уйти в минус?
— Первое, с чего нужно начать — совместное планирование. В идеале, чтобы у семьи были как общие цели, так и личные. Например, супруг копит на обучение, супруга — на переезд в загородный дом, вместе они формируют подушку безопасности.
Хорошая практика — планировать бюджет на год вперёд. Я часто использую майнд-карты: январь — праздники и подарки, март — дни рождения, лето — отпуск, сентябрь — подготовка к школе, ноябрь — страховка или техобслуживание. Уже на этом этапе вы видите пиковые расходы и можете заранее к ним подготовиться.
«Важно: если цели не прописаны, бюджет будет казаться ограничением. Но когда у вас есть цель — бюджет становится инструментом для её достижения», — Эльвира Сташинская.
— Какие инструменты помогают удерживать фокус?
— Общий семейный финансовый календарь. Фиксируйте в нем важные даты: налоги, платежи, страховки, сезонные расходы.
Целевые накопления — создайте в банке счета с конкретными названиями: «Отпуск», «Новая кухня», «Образование сына». Это помогает «привязать» деньги к цели.
Бюджет-приложения — CoinKeeper, Zen-Money, либо просто Excel. Главное — фиксируйте доходы и расходы.
Фондирование — создайте «фонды» в бюджете: на здоровье, отпуск, непредвиденные траты. Это особенно важно для семьи — расходы часто всплывают внезапно.
Метод «365» — зачеркивайте каждый день и переводите соответствующую сумму на сберегательный счёт. Отлично работает для семейных челленджей — даже с детьми.
— А что, если краткосрочная цель стала важнее долгосрочной?
— Жизнь непредсказуема. Иногда важно позволить себе отклониться от плана — если это даёт эмоциональную разгрузку или решает острую задачу.
Один из примеров: моя клиентка много лет копила на первоначальный взнос по ипотеке, но всю жизнь мечтала слетать на Мальдивы. В какой-то момент она сказала: «Я не могу больше игнорировать эту мечту. Пока не исполню — не сдвинусь дальше». Мы приняли решение направить часть накоплений на отпуск. И знаете что? Она вернулась с новыми силами, с полным пониманием, зачем ей квартира и как быстрее к ней идти.
Другой случай: пара планировала смену автомобиля через три года, но текущая машина вышла из строя и ремонту не подлежала. Решение — пересмотр приоритетов и срочная покупка. Главное — не отказаться от долгосрочной цели, а адаптировать маршрут, не впадая в чувство вины.
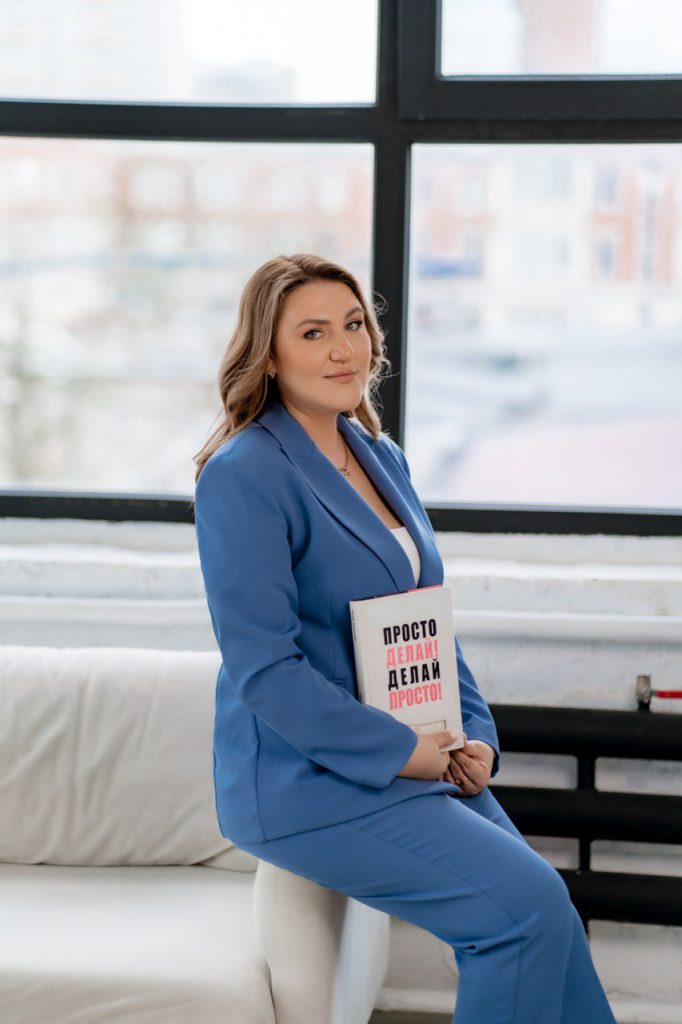
Эльвира Сташинская
Независимый финансовый советник, квалифицированный инвестор. Помогает создать капитал в России и за рубежом.
Беседовала Карина Лунёва