

В последнее время инвестирование стало неотъемлемой частью финансовой грамотности. Для достижения финансовой независимости и обеспечения стабильного дохода многие люди обращаются к созданию инвестиционного портфеля. Но что такое инвестиционный портфель и почему он так важен для каждого инвестора?
Газета «О финансах и не только» побеседовала с Ильей Макаром, финансовым экспертом, квалифицированным и практикующим инвестором, автором курса: «Криптовалюты от А до Я» для OnlineVuz.Pro о понятии инвестиционного портфеля, его структуре, преимуществах и общих стратегиях управления.
— Что такое инвестиционный портфель и какую роль он играет в финансовом планировании?
— Инвестиционный портфель — это совокупность различных финансовых активов, таких как акции, облигации, наличные деньги, недвижимость, сырьевые товары или взаимные фонды, принадлежащих одному инвестору или организации. Его главная задача — помочь достичь финансовых целей, таких как накопления на крупные покупки, пенсию или образование детей, при этом управляя рисками. Портфель можно сравнить с корзиной, в которой вы распределяете свои деньги так, чтобы не зависеть от успеха одного актива.
— Какую роль играет инвестиционный портфель в финансовом планировании?
— В финансовом планировании портфель играет центральную роль. Финансовое планирование — это процесс, в котором вы определяете свои цели, оцениваете текущую финансовую ситуацию и разрабатываете стратегию для их достижения. Инвестиционный портфель становится частью этой стратегии, позволяя вашим деньгам расти с течением времени. Например, если вы хотите накопить 1 миллион рублей за 10 лет, портфель может включать акции для роста капитала и облигации для стабильности. Хорошо спланированный портфель помогает справляться с рыночными колебаниями и защищает ваши сбережения от инфляции.
Портфели могут быть управляемыми активно или пассивно. Активное управление предполагает частую покупку и продажу активов для получения доходности выше рыночной, тогда как пассивное управление обычно включает инвестиции в индексные фонды, которые отслеживают рыночные индексы с низкими затратами. Например, инвестирование в ETF, отслеживающий индекс S&P 500, является популярным пассивным подходом, который показал среднюю годовую доходность около 10,2% за последний год, на основе данных SPY с апреля 2024 по апрель 2025 года.
— Какие принципы формирования инвестиционного портфеля вы можете привести?
— В первую очередь, включение разных типов активов для снижения риска. Во-вторых, даже в рискованных портфелях должны быть низкорисковые активы, такие как государственные облигации. Активы должны быть легко продаваемыми по рыночной цене. И последнее, портфель нужно корректировать в зависимости от изменений на рынке и ваших целей. Приведу пример: если у вас есть банковский вклад и квартира, которая растёт в цене, это уже можно считать простым инвестиционным портфелем. Однако для достижения более сложных целей, таких как пассивный доход, нужно более разнообразное распределение активов.
— Какие основные компоненты инвестиционного портфеля?
— Я перечислю, а позже расскажу подробнее: акции, облигации, наличные и эквиваленты, альтернативные активы, взаимные фонды и ETF.
Акции представляют собой доли в компаниях. Покупая акции, вы становитесь совладельцем компании и можете получать доход от роста их стоимости или дивидендов. Акции считаются высокорисковыми, но потенциально высокодоходными. Например, акции технологических компаний, таких как Apple или Amazon, показали значительный рост за последние десятилетия, но также испытывали резкие падения во время кризисов, таких как 2008 год или пандемия 2020 года.
По данным на апрель 2025 года, ETF SPY, отслеживающий индекс S&P 500, вырос с $501,98 в апреле 2024 года до $553,352, что соответствует годовой доходности около 10,2%. Это показывает потенциал акций для долгосрочного роста, но также подчеркивает их волатильность.
Облигации — это долговые ценные бумаги, выпущенные правительствами, муниципалитетами или корпорациями для привлечения капитала. Покупая облигацию, вы предоставляете заем эмитенту в обмен на периодические выплаты процентов и возврат основной суммы по истечении срока. Облигации обычно менее рискованны, чем акции, и обеспечивают предсказуемый доход.
Наличные и их эквиваленты — это высоколиквидные активы, такие как сберегательные счета, фонды денежного рынка и краткосрочные казначейские векселя. Они обеспечивают стабильность и необходимы для покрытия краткосрочных финансовых потребностей или чрезвычайных ситуаций. Хотя доходность таких активов низкая, они играют важную роль в обеспечении ликвидности.
К альтернативным активам относятся недвижимость, сырьевые товары, например: золото, нефть, хедж-фонды, частный капитал и коллекционные предметы. Эти активы могут предложить преимущества диверсификации и потенциально более высокую доходность, но часто связаны с более высокими рисками и меньшей ликвидностью. Например, инвестиции в недвижимость могут приносить доход от аренды и прирост капитала, а золото может служить защитой от инфляции.
Взаимные фонды объединяют деньги от нескольких инвесторов для инвестирования в диверсифицированный портфель акций, облигаций или других активов. Они управляются профессиональными менеджерами фондов. ETF (биржевые фонды) похожи, но торгуются на биржах как отдельные акции. Они часто отслеживают конкретные индексы, такие как S&P 500, и имеют более низкие комиссии, чем взаимные фонды. Оба инструмента популярны среди инвесторов, стремящихся к диверсификации без необходимости выбора отдельных ценных бумаг.
— Каковы основные критерии для выбора активов при формировании портфеля?
— На самом деле, их достаточно много. Задайте себе вопрос: «Готовы ли вы потерять часть денег, если рынок упадёт?». Молодые инвесторы часто выбирают рискованные активы, такие как акции, а люди старшего возраста предпочитают стабильные облигации. Для оценки толерантности к риску можно использовать анкеты или консультации с финансовыми советниками.
Определите инвестиционные цели. Хотите ли вы увеличить капитал, получать регулярный доход или сохранить деньги? Например, для роста капитала подойдут акции, а для дохода — облигации или дивидендные акции.
Не забывайте про критерии времени. Сколько времени вы готовы держать инвестиции? Долгосрочные инвесторы могут позволить себе больше риска, так как у них есть время пережить рыночные спады. Краткосрочные цели требуют консервативных активов.
Распределение вложений между разными активами снижает риск. Например, вместо акций одной компании лучше купить акции из разных секторов. Если вам могут понадобиться деньги в ближайшее время, выбирайте ликвидные активы, такие как наличные или ETF.
Покупка и управление активами связаны с расходами, такими как комиссии брокера или фондов. Выбирайте активы с низкими затратами, чтобы сохранить доходность. Например, разница в комиссиях в 1% может сократить итоговую сумму на 25% за 30 лет.
Приведу пример: если вы 30-летний инвестор с умеренной толерантностью к риску, ваша цель — накопить на пенсию через 30 лет. Вы можете выбрать портфель с 70% акций для роста, 20% облигаций для стабильности и 10% наличных для ликвидности. Если же вы планируете купить машину через год, лучше сосредоточиться на наличных и краткосрочных облигациях.
— Что такое диверсификация портфеля?
— Это способ снизить риск, распределяя вложения так, чтобы неудача одного актива не разрушила весь портфель. Представьте, что вы кладёте яйца в разные корзины: если одна упадёт, другие останутся целыми. Включите акции, облигации, наличные и альтернативные активы. Например, если акции падают, облигации могут оставаться стабильными. Во время финансового кризиса 2008 года акции резко упали, но государственные облигации показали хорошие результаты. Инвестируйте в активы из разных стран. Если экономика одной страны переживает спад, другая может расти. Например, если экономика США замедляется, развивающиеся рынки могут продолжать расти. Распределите вложения по отраслям, таким как технологии, здравоохранение или энергетика. Во время пандемии COVID-19 технологические акции, такие как Zoom, росли, тогда как акции туристических компаний падали.
Включите крупные, средние и малые компании. Малые компании могут расти быстрее, но крупные более стабильны. Используйте облигации с разными сроками погашения, чтобы сбалансировать доходность и ликвидность. Например, если процентные ставки растут, долгосрочные облигации теряют больше стоимости, чем краткосрочные. Добавьте недвижимость, золото или хедж-фонды для дополнительной защиты.
— Как определить оптимальное соотношение между акциями, облигациями и другими активами?
— Нет универсального решения, так как всё зависит от ваших индивидуальных обстоятельств. Вы можете придерживаться следующих принципов:
- Регулярно перебалансируйте: рынки меняются, и ваш портфель может отклоняться от целевого распределения. Например, если акции выросли, их доля может стать слишком большой. Продавайте часть акций и покупайте облигации, чтобы восстановить баланс.
- Оцените толерантность к риску: если вы не можете спать спокойно, когда рынок падает, выбирайте больше облигаций и наличных. Если вы готовы к риску ради высокой доходности, увеличьте долю акций. Анкеты по оценке риска или консультации с финансовым советником могут помочь.
- Определите инвестиционные цели: хотите ли вы увеличить капитал, получать доход или сохранить деньги? Для роста капитала подойдут акции, для дохода — облигации. Например, цель «накопить 500 000 рублей на пенсию через 20 лет» требует акцент на акциях.
- Установите временной горизонт: если у вас есть 20–30 лет до пенсии, вы можете вложить больше в акции. Если цель близка, например, покупка дома через 3 года, выбирайте облигации и наличные.
- Проанализируйте финансовую ситуацию: учитывайте доходы, расходы, долги и существующие активы. Если у вас есть стабильный доход, вы можете рисковать больше.
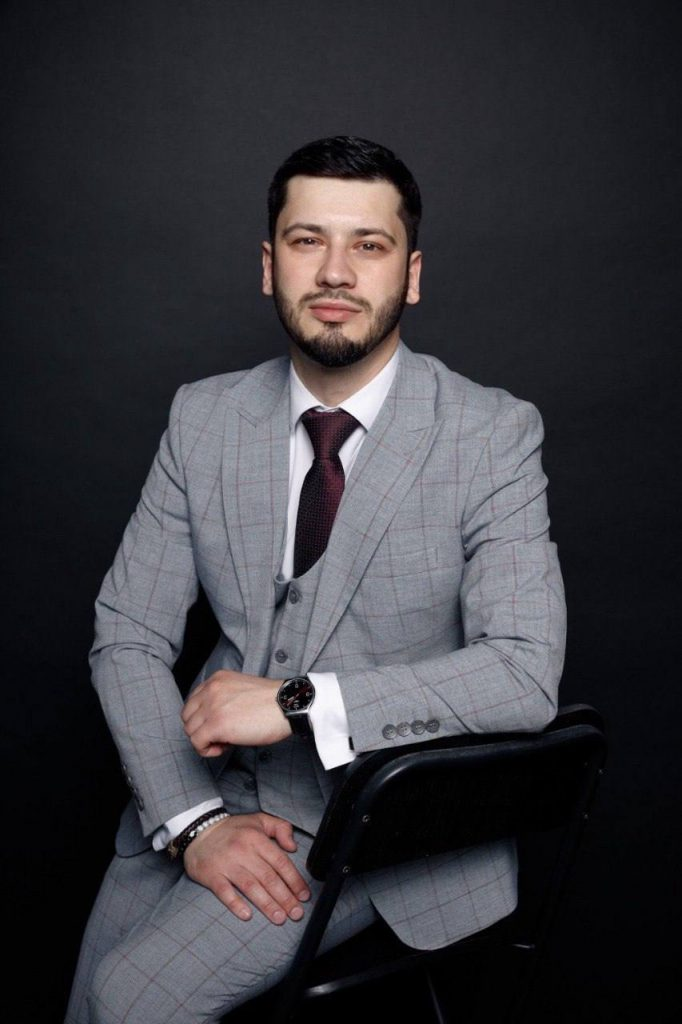
Илья Макар
Финансовый эксперт, квалифицированный и практикующий инвестор, автор курса: «Криптовалюты от А до Я» для OnlineVuz.Pro.
Беседовала Карина Лунёва