

Кэшбек — это один из самых популярных и выгодных инструментов, который предлагают банки своим клиентам. Он позволяет получать возврат части денег за покупки, что делает повседневные расходы более разумными и выгодными.
Если дословно, то слово cashback с английского переводится как «возврат наличных денег». На сегодняшний день кэшбек может представлять собой не прямой возврат денег на банковский счёт, начисление бонусных баллов, которые можно затем использовать для оплаты товаров или услуг, а также скидки на будущие покупки или мили (часто практикуется при покупке билетов в компании S7 Airlines). Таким образом, кэшбек становится не только способом сэкономить деньги, но и возможностью воспользоваться дополнительными привилегиями.
Механизм работы кэшбека довольно прост: вы совершаете покупку по карте, и определённый процент от суммы возвращается обратно на ваш счёт. Этот процент может варьироваться в зависимости от условий банка и категории расходов.
Сама идея вознаграждения клиентов за покупки в магазине появилась ещё в античные времена в Риме. Это стало часто практиковаться, уличные торговцы выдавали постоянным клиентам таблички, которые в дальнейшем можно было предъявить для получения скидки.
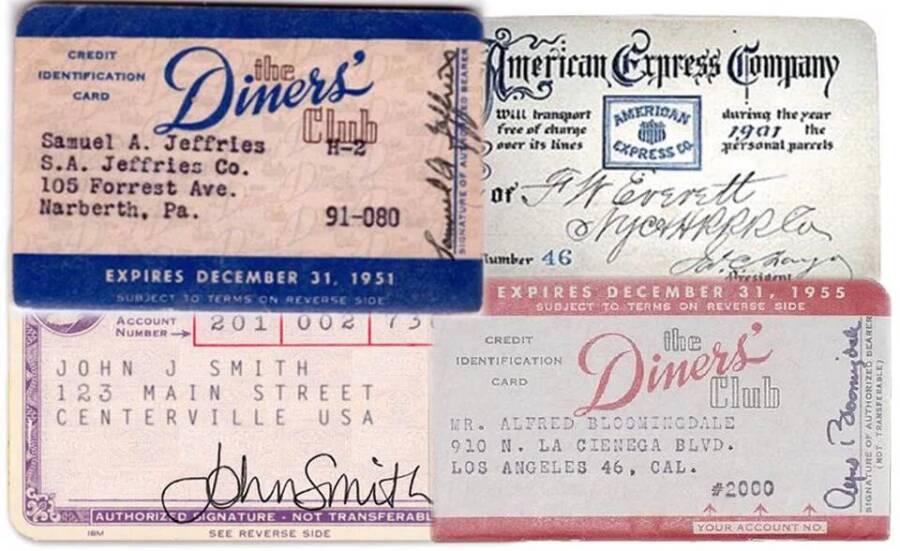
Заглянем в историю банковских карточек
Первые банковские карточки с кэшбеком появились в конце 1980-х в Америке. Клиентам, которые совершали покупки с помощью карт, начислялся кэшбек 1% от общей потраченной суммы. В России это стало практиковаться только лишь в 2007 году. На данный момент даже существует День кэшбека в первый четверг ноября.
Как выбрать кэшбек карту для себя?
Выбор кэшбек-карты — процесс, который требует внимательного подхода и немало усилий. Существует несколько ключевых моментов, на которые стоит обратить внимание перед тем, как принять решение о той или иной карте.
Первое — это уровень кэшбека. Узнайте, какой процент возврата предлагается по той или иной карте, и на какие категории расходов он распространяется. Часто банки предлагают повышенные кэшбеки за определённые покупки и пониженную ставку на другие — это важно учитывать при выборе. Например, это может быть до 5% гарантированного кэшбека с каждой покупки.
Следующее — условия начисления и использования кэшбека. Убедитесь, что вам удобны условия программы, ведь немногие карты могут ограничивать срок действия кэшбека или вводить дополнительные условия для его получения.
Также следует обратить внимание на дополнительные привилегии карты. Некоторые банки предлагают своим клиентам программы лояльности, скидки в магазинах-партнёрах или доступ к специальным акциям. Это может сделать использование карты ещё более выгодным.
Ещё один аспект — это стоимость обслуживания карты. Хотя наличие кэшбека — это преимущество, но если за обслуживание карты вам придётся платить большие суммы, то выгода может существенно уменьшиться. Поэтому важно найти баланс между уровнем кэшбека и стоимостью обслуживания.
Наша газета «О финансах и не только» провела опрос среди людей от 19 до 62 лет и выявила, как используются карты с кэшбеком, какие кэшбеки наиболее предпочтительны и куда их тратят.
Артём (20 лет)
«Я использую дебетовую карту. Коплю бонусы – это 1% от стоимости покупок. Так у меня накапливается в конце месяца где-то 1000 бонусных рублей, которые я могу переводить в настоящие деньги. Конечно, это большой плюс, особенно студенту. Обычно я их трачу на кофе или еду».
Любовь (62 года)
«Я пользуюсь дебетовой и кредитной картой. Чаще всего дебетовой. Каждый месяц я выбираю категории в приложении, которые мне помогают копить 0,5% от стоимости покупок бонусами. Ещё с 2-х категорий я коплю по 5%, но обычно немного. В месяц я получаю дополнительно 300–400 бонусов. Потом могу оплатить что-то ими или перевести в рубли, но так, к сожалению, теряю половину этих бонусов. Так как являюсь пенсионером, конечно, изучаю разные привилегии банков, приятно получать бонусы или скидки».
Олег (45 лет)
«Мы с семьей используем премьер-карты или вип-карты. Самая главная привилегия – проход в бизнес-залы в аэропорту. Мы часто летаем, поэтому сидеть в основном зале совсем не хочется. Главное условие этой карты – тратить 350 000 тысяч рублей в месяц. Здесь, и повышенный кэшбек 10%, и переводы без комиссии, и снятие наличных доступно больше, чем с другими картами. Нам эта карта очень подходит».
Сергей (22 года)
«Я пользуюсь дебетовой картой уже давно. В начале месяца мне дают возможность выбрать три категории за которые я буду получать бонусы. Как правило, я выбираю кэшбек на топливо для авто, общественный транспорт и кафе/рестораны. За каждую покупку из озвученных выше категорий мне начисляют кэшбек, процент зависит от категории, так за топливо и рестораны я получаю 5%, а за общественный транспорт 15%. Бонусы можно потратить в компаниях-партнерах банка или перевести в рубли и вывести на свой счет».
Владислава (21 год)
«Сейчас очень часто использую кредитную карту. Жить на кредитные деньги не хорошо, но так я могу покупать все, что мне захочется и не ждать зарплаты. Плюсом, у меня приходит кэшбек в размере 10% бонусами от стоимости всех покупок в магазинах партнерах. И беспроцентный период 120 дней. Бонусы обычно трачу на еду. Могу сходить покушать в «Бургер-Кинг» или «Теремке»».
Алиса (19 лет)
«Я использую дебетовую карту. Получаю такие кэшбеки как «Аптека» – 10%, «Рестораны и кафе» – 5%, «Такси» – 5%, «Все покупки» – 1%. Ежемесячно я выбираю категории, слежу за бонусами, коплю их».
Вывод: преимущества использования кэшбека состоят из: экономии средств, простоты использования, разнообразия категорий, дополнительных бонусов и скидок. Самыми востребованными стали категории «супермаркеты» и «кафе и рестораны». Зачастую, о кэшбеке знает молодежь, а вот пенсионеры не очень осведомлены в этом вопросе.
Как оптимизировать свои кэшбек-покупки?
Оптимизация кэшбек-покупок — это важный аспект, который поможет вам извлечь максимальную выгоду из использования банковских карт.
Первое, вам необходимо составить список постоянных расходов. Проанализируйте, на что вы тратите больше всего. Это поможет определить, в каких категориях вы можете получить дополнительный возврат денег кэшбеком. Например, если вы часто покупаете продукты, имеет смысл выбрать карту с увеличенным кэшбеком на супермаркеты.
Также вы можете использовать несколько карт. Например, одна карта может предлагать высокий возврат за покупки в ресторанах, а другая — в магазинах одежды. Таким образом, при оплате, вы получите максимальную выгоду.
В то же время важно отслеживать акции и специальные предложения банков. Участвуйте в акциях, которые могут повысить ваш кэшбек, и используйте специальные предложения от банковских партнёров, чтобы получить больше выгодных предложений.
Например, СЕВЕРГАЗБАНК предлагает программу #ловикэшбэк. В чем плюсы?
Это гарантированный кэшбек от любой покупки – получайте до 5% на карту раз в месяц (#ловикэшбэк.старт), партнерский кэшбек – получайте до 30% по покупкам у партнеров Банка в кэшбек витрине (#ловикэшбэк.партнёр) и дополнительный кэшбек по картам МИР – получайте до 20% по покупкам (#ловикэшбэк.мир).
А главное: все кэшбеки суммируются!