

Офисы теряют долю в инвестициях, склады и торговые центры сталкиваются с охлаждением спроса, а гостиницы адаптируются к более избирательному гостю. При этом девелоперская активность в ряде сегментов остается высокой, а стоимость строительства продолжает расти.
Генеральный директор IBC Real Estate Алексей Ефимов побеседовал с изданием СЕВЕРГАЗБАНКА «О финансах и не только» и рассказал, какие тренды определяют рынок в 2026 году, как объекты адаптируются к новым условиям и какие стратегии сейчас работают для инвесторов.
— Алексей, какие ключевые тренды вы видите на рынке офисной недвижимости в 2026 году?
— Доля офисного сегмента, который два года подряд являлся одним из лидеров в общем объеме инвестиций в недвижимость Москвы, снизилась до 17% и сместилась на четвертое место. Подобная динамика обусловлена как снижением объема инвестиций в офисы в абсолютном выражении до 48 млрд руб. (−42% г/г), так и сокращением доли в общей структуре инвестиций на фоне увеличения доли в сегменте торговой недвижимости в результате закрытия крупной сделки по продаже портфеля из 26 объектов.
Первая половина 2025 года в офисном сегменте была отмечена приобретением ряда крупных бизнес-центров целиком компаниями под собственные нужды. Несмотря на сохранение тенденции по приобретению офисных площадей под размещение штаб-квартир (порядка 70% вложений в сегмент), объем подобных транзакций за прошедшие 6 месяцев 2026 года существенно сократился — большинство покупок ограничились лишь частью зданий. Такое изменение обусловлено как постепенным насыщением рынка, так и ограниченным предложением.
При этом девелоперская активность остается высокой. Совокупный заявленный объем офисных площадей до 2032 года на этапе строительства и проектирования сегодня насчитывает 6,5 млн кв. м. По нашим прогнозам, в 2026 году объем ввода в эксплуатацию новых объектов составит 875 тыс. кв. м офисов (+16% г/г), что также будет являться рекордным показателем с 2015 года, когда на офисном рынке Москвы было введено 896 тыс. кв. м. При этом вероятность корректировки данного прогноза по причине возможного переноса планов по вводу в эксплуатацию ряда проектов сохраняется.
Стоимость строительства офисного объекта класса А по результатам I полугодия 2026 года составила 215 тыс. руб./кв. м общей площади (с учетом НДС), увеличившись на 15% г/г. В соответствии с прогнозом на 2026 год индикатор продолжит свой рост и к концу года составит 220 тыс. руб./кв. м (+10% г/г). Это уже скорее стабилизация на фоне двух предыдущих лет стремительного роста — на 17% в 2024 и на 18% в 2025. Наибольший рост стоимости зафиксирован по статье «Проектирование: стадия П и Р» — в два раза всего за один год, что связано с усилением требований города к архитектурной составляющей новых проектов и более длительным процессом согласования. Фасадные решения стали еще одной из наиболее возрастающих в цене затратных статей — рост год к году составил 30%, а стоимость фасада достигла 39 тыс. руб./кв. м или 18% в общей структуре затрат.
Спрос при этом снижается. Ввиду общего замедления темпов роста экономики и сокращения издержек бизнеса объем сделок сокращается, а доля класса B в структуре сделок растет. По итогам I полугодия совокупный объем сделок продажи и аренды составил 420 тыс. кв. м (−33% г/г). По результатам 2026 года спрос на рынке офисной недвижимости может составить 1 000 тыс. кв. м и уменьшиться на 20% год к году. Снижение спроса вызвано также удовлетворением отложенного спроса в предыдущие годы, когда объем спроса достигал рекордных значений в 2023 и 2024 годах — 2 005 тыс. кв. м и 2 266 тыс. кв. м соответственно.
Уровень вакантности продолжает расти. По итогам I полугодия он достиг 7,6% (+3,1 п.п. г/г) по классам Prime, A, B+, B-. К концу года индикатор может составить 8,5%. Несмотря на значительный возможный рост, это все еще ниже среднеисторического уровня 2015–2022 годов, который составляет 12,7%.
Рынок переходит на сторону арендаторов. Растет число опций с длительным периодом экспозиции. Арендодатели начинают снижать ставки и проявлять большую гибкость в переговорах — скидки могут доходить до 18%.
«Одновременно растет спрос на офисы с готовой отделкой: малый и средний бизнес в режиме экономии предпочитает варианты, которые позволяют избежать дополнительной финансовой нагрузки и переехать быстрее», — Алексей Ефимов.
— Как изменились заполняемость и доходность офисов?
— После рекордно низкого значения доли вакантных площадей в 2024 году на уровне 4,8% индикатор начал планомерный рост и по итогам I полугодия 2026 года достиг 7,6%. К концу года может подойти к 8,5%.
По нашей оценке, ставки капитализации на объекты офисной недвижимости в Москве по итогам I полугодия 2026 года составили от 11% до 12,5%. Почти 70% вложений в офисный сегмент пришлось на приобретение объектов под собственные нужды. Инвестиционные сделки носили точечный характер на фоне ограниченного предложения объектов с потенциалом роста стоимости и низкой готовности собственников продавать высокодоходные активы.
На первичном рынке строящихся и проектируемых офисов, реализуемых блоками и этажами, ставки капитализации сильно зависят от проекта. Ключевыми факторами дифференциации становятся не только продуктовые характеристики, но и экосистема девелопера — управление объектом и сервис после приобретения. Наиболее клиентоориентированные проекты будут пользоваться повышенным спросом даже на фоне общего охлаждения. Степень реализованности проектов к моменту ввода может сильно различаться — от 45% в наименее востребованных до 90% в наиболее успешных. На долю ключевых профильных игроков приходится более 60% продаж в строящихся офисах класса А, реализуемых блоками и этажами.
— Что происходит в торговой недвижимости?
— В 2026 году в Москве прогнозируется ввод 143 тыс. кв. м, что на 29% ниже показателя 2025 года. Основная причина — высокая цена строительства и отделки, рост стоимости рабочей силы и трудности заключения договоров аренды. Сегодня открываются преимущественно ТЦ районного формата (GLA до 20 тыс. кв. м), из крупноформатных достраиваются единичные проекты, начатые еще более пяти лет назад.
С конца 2024 года наблюдается тенденция на сокращение количества открытых магазинов. Крупнейшие игроки закрывают неприбыльные точки, фокусируются на флагманах и качестве клиентского опыта, а также развивают онлайн-каналы. Новые игроки предпочитают онлайн, и в 2026 году на российском рынке не появилось ни одного нового международного бренда в офлайн-рознице.
Собственники и ритейлеры все больше делают акцент на эмоции и впечатления — через мероприятия, поп-ап пространства, необычные кафе прямо в магазинах. Охлаждение экономики сказывается на всех: снижается потребительская активность, замедляется экспансия, переносятся сроки проектов.
Рынок трансформируется вместе с потребителем. Шоппинг-функция уходит на второй план, а успешные проекты привлекают посетителей нестандартными арендаторами и досуговыми форматами. В крупных объектах появляется больше развлекательных и спортивных концепций, в районных ТЦ — операторы повседневного спроса. Объекты районного формата в составе новых ЖК и БЦ чувствуют себя увереннее, потому что работают с более понятной аудиторией. Крупноформатным объектам, открывшимся в последние 2–3 года, сложнее всего.
Доля вакантных площадей по Москве в среднем составляет 11%. В крупнейших ТЦ Москвы (GLA более 100 тыс. кв. м) индикатор ниже — около 6% (диапазон 2–12%). В Санкт-Петербурге в крупнейших объектах — около 11% (диапазон 4–43%). Московский рынок по-прежнему более востребован: ритейлеры, сокращающие сеть до флагманов, чаще выбирают столичные ТЦ.
— Какие тренды в гостиничной недвижимости?
— Девелоперская активность остается ограниченной из-за высокой стоимости строительства и эксплуатации. В Москве к открытию было заявлено 7 гостиниц на 1 275 номеров, но до конца года ожидается запуск только 5 объектов на 918 номеров (+33% г/г). Важной поддержкой остается программа льготного кредитования по Постановлению № 141: в ближайшие годы ожидается ввод 35,4 тыс. номеров, в 2026 году — около 3,4 тыс. При этом сохраняются риски переноса сроков, особенно на этапе предоткрытия. Системной проблемой остается дефицит квалифицированных кадров.
Экономические факторы влияют напрямую: снижается потребительская активность, население переходит к сберегательной модели. Загрузка и средняя цена номера в ряде регионов стагнируют или снижаются. Ключевая стратегия отельеров — гибкая ценовая политика и турпродукты под разные аудитории. Гость стал более избирательным и требовательным к качеству.
«По данным Hotel Advisors в выборке IBC Real Estate, в январе–июне 2026 года загрузка отелей снизилась до 69% (−2 п.п. г/г) в Москве и до 59% (−3 п.п. г/г) в Санкт-Петербурге. В Москве средняя цена номера снизилась до 10,4 тыс. руб. (−6% г/г), выручка на номер — до 7,2 тыс. руб. (−9% г/г). В Санкт-Петербурге средняя цена выросла до 10,3 тыс. руб. (+8% г/г), но из-за падения загрузки выручка на номер осталась на уровне 6,1 тыс. руб», — Алексей Ефимов.
— Что происходит на рынке складской недвижимости?
— Здесь две ключевые тенденции. Первая — высокие темпы ввода. За первое полугодие 2026 года в Московском регионе введено почти 1 млн кв. м складов класса А и В — второй результат за последние 10 лет. Это следствие массового старта проектов в 2023–2024 годах, когда спрос и ставки росли рекордными темпами.
Вторая тенденция — охлаждение спроса. По итогам 2025 года в Московском регионе спрос снизился на 12% г/г, до 2,6 млн кв. м. В I полугодии 2026-го снижение ускорилось до 22%–0,8 млн кв. м. В результате доля вакантного предложения выросла до 7,7% (+3,5 п.п. г/г), а средневзвешенная запрашиваемая ставка аренды на сухие склады класса А снизилась до 9,5 тыс. руб./кв. м в год (без операционных расходов, НДС и коммунальных платежей) — на 17% ниже год к году.
— Как существующие объекты адаптируются к текущим условиям?
— В офисной недвижимости главный вызов — снижение спроса и ликвидности. Наиболее действенные инструменты — скидки на ставку или арендные каникулы, а также качественная отделка.
На складском рынке арендаторы оптимизируют расходы: сокращают планы по наращиванию площадей, предлагают склады в субаренду или отказываются от части помещений. Арендодатели вынуждены бороться за каждого клиента — снижают ставки и предлагают дополнительные условия. Это классический рынок арендатора.
В торговой недвижимости успешные объекты усиливают досуговую и эмоциональную составляющую, а районные форматы лучше чувствуют себя за счет более точного понимания своей аудитории.
— Насколько сильно экономические факторы влияют на коммерческую недвижимость в целом?
— Влияние прямое. Ключевая ставка определяет стоимость заемного капитала и инвестиционную активность, инфляция — стоимость строительства и эксплуатации, динамика экономики и потребительского спроса — потребность бизнеса в офисах, складах и торговых площадях.
При этом коммерческая недвижимость по-прежнему рассматривается как инструмент сохранения и приумножения капитала. Стоимость качественных объектов в долгосрочной перспективе имеет тенденцию к росту, а арендные ставки, как правило, регулярно индексируются.
— Какую стратегию вы бы предложили инвесторам сейчас?
— По нашим прогнозам, период турбулентности — краткосрочное явление, и уже к концу 2026 года рынок коммерческой недвижимости стабилизируется. Траектория дальнейшего развития будет зависеть от макроэкономики, политики регуляторов и темпов восстановления роста.
Для розничных инвесторов наиболее перспективной выглядит покупка офисного блока на старте или предстарте продаж в проектах ведущих застройщиков — либо в исторических деловых районах, либо в формирующихся локациях рядом с уже сложившимися центрами, например в кластерах Большого Сити: Ходынка, Звенигородская, Фили-Мневники. Порог входа здесь еще относительно низкий, а потенциальная премия может превысить риски.
Для институциональных инвесторов эффективнее покупка качественных бизнес-центров класса Prime и A в центральных деловых локациях в состав ЗПИФ — это снижает риски ликвидности и обеспечивает стабильный арендный поток.
В целом сегодня наиболее разумная стратегия для любого инвестора — диверсификация. Не концентрировать все средства в одном активе, а сочетать долгосрочные вложения с более ликвидными инструментами. В недвижимости это может быть как прямое владение, так и инвестиции через ЗПИФы. Главный принцип остается прежним: портфель должен включать инструменты с разным уровнем риска, доходности и ликвидности.
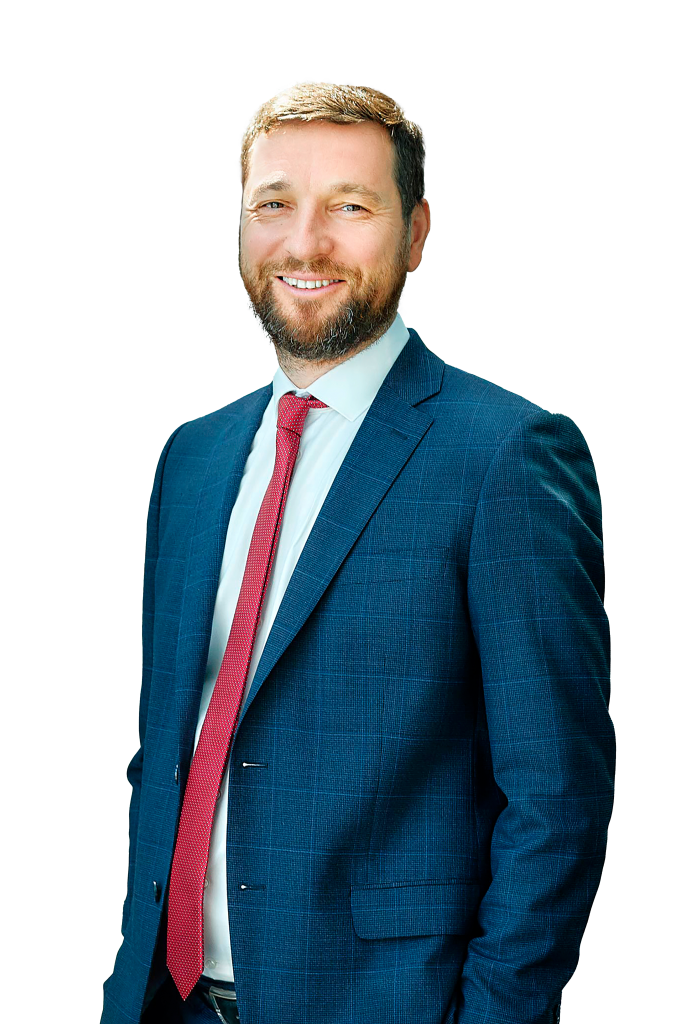
Алексей Ефимов, генеральный директор IBC Real Estate
Беседовала Карина Лунёва