

Сегодня инвестирование перестало быть занятием исключительно для профессионалов. Миллионы людей пытаются сохранить накопления, защитить их от инфляции и создать финансовую подушку безопасности. Однако путь к этим целям часто оказывается не таким очевидным, как обещают рекламные ролики и финансовые блогеры.
Какие ошибки совершают начинающие инвесторы чаще всего, и существует ли стратегия, которая помогает сохранять спокойствие даже в самые турбулентные периоды, финансовый советник, член Национальной Ассоциации специалистов финансового планирования и лидер БФ «Дарим Добро Вместе» Елена Чуркова поделилась с изданием «О финансах и не только» СЕВЕРГАЗБАНКА.
— Насколько эффективна пассивная стратегия по сравнению с активным трейдингом сегодня?
— В кино часто показывают, что трейдер — это гений, который за секунду разгадывает шифр рынка и срывает банк. Но статистика говорит об обратном: примерно восемь из десяти профессиональных управляющих на дистанции в 10–15 лет проигрывают широкому рынку. Кроме того, активное управление стоит денег, и различные комиссии постепенно снижают итоговую доходность инвестора. Однако фраза «пассивные инвестиции выгоднее активных» — лишь половина правды. Она работает только тогда, когда у человека есть личный финансовый план.
Представьте: вы собрали «ленивый» портфель и довольны своим выбором. Но если у вас нет ответа на вопросы «Зачем я инвестирую?», «Когда мне понадобятся эти деньги?» и «Какая сумма нужна для достижения моих целей?», то даже хорошая стратегия может привести не туда, куда вы рассчитывали.
Поэтому победа пассивной стратегии начинается не с выбора брокера, а с честного разговора с самим собой. Финансовый план — это навигатор. Без него даже самая надежная инвестиционная стратегия может привести к неверному результату. Трейдеры проигрывают рынку, а инвесторы без плана проигрывают сами себе.
— Какие ETF или биржевые фонды сегодня можно считать наиболее перспективными для российских инвесторов?
— Сразу отмечу: я не даю сигналов к покупке и не называю «волшебные» инструменты. Рынок меняется ежедневно, поэтому гораздо важнее понимать принципы выбора.
Раньше многие ориентировались на зарубежные фонды, однако сейчас правила игры изменились. На российском рынке появились собственные инструменты, работающие по тому же принципу диверсифицированной корзины активов.
Выбор должен зависеть от ваших целей. Во-первых, это фонды акций, которые позволяют владеть долями сразу в десятках крупнейших компаний. Инвестору не приходится выбирать между отдельными эмитентами — он получает долю в экономике в целом. Во-вторых, существуют инструменты денежного рынка и фонды облигаций. Их можно сравнить с финансовой «копилкой»: они помогают сохранять капитал и получать стабильный доход. В-третьих, остаются фонды на золото. Этот актив не приносит купонного дохода, но часто выполняет защитную функцию в периоды экономической нестабильности.
Логика достаточно проста: акции отвечают за рост капитала, долговые инструменты — за стабильность, а золото — за защиту. Но даже здесь все начинается с личного финансового плана. Для одного человека цель — пенсия через двадцать лет, для другого — первоначальный взнос по ипотеке через два года. Универсальных решений не существует.
«Не бойтесь ставить перед собой амбициозные цели и последовательно двигаться к их достижению. В инвестициях, как и в жизни, выигрывает не тот, кто действует быстрее всех, а тот, кто понимает, куда идет», — Елена Чуркова.
— Как часто нужно пересматривать и ребалансировать инвестиционный портфель?
— Мы уже договорились, что инвестору не стоит суетиться. Но и принцип «купил и забыл навсегда» тоже может быть опасен. Я бы рекомендовала два простых правила. Первое — ежегодная ребалансировка. Например, ваш план предполагает распределение средств в пропорции 50 на 50 между акциями и облигациями. Через год акции могут значительно вырасти, и структура портфеля превратится в 80 на 20. Риск при этом существенно увеличится. Поэтому раз в год стоит проверять распределение активов. Если отклонение превышает 10–15 процентов от первоначального плана, имеет смысл вернуть портфель к целевым параметрам.
Второе правило — личный «день инвестора» раз в месяц. Это не повод для паники и срочных сделок. Достаточно выделить один вечер, чтобы проверить состояние счетов, поступление дивидендов и купонов, ознакомиться с уведомлениями брокера и убедиться, что вы по-прежнему движетесь к поставленным финансовым целям.
— Подходит ли стратегия «купи и держи» людям, которым деньги понадобятся через три–семь лет?
— Здесь нужно быть особенно осторожным. Горизонт от трех до семи лет — один из самых сложных для инвестора. Если деньги понадобятся через год или два, то речь скорее идет о сбережениях, а не об инвестициях. Средства должны находиться в максимально надежных инструментах с минимальными колебаниями стоимости. Если же горизонт превышает десять лет, инвестор может относительно спокойно переживать кризисы и падения рынка.
А вот промежуток от трех до семи лет создает определенные риски. Вы уже хотите защитить капитал от инфляции, но еще не располагаете достаточным временем для полного восстановления после серьезного рыночного спада.
Главная проблема заключается в том, что невозможно заранее выбрать удачный момент выхода. Если кризис совпадет с моментом, когда деньги срочно понадобятся, инвестор может оказаться в крайне невыгодной ситуации. Поэтому стратегия «купи и держи» лучше работает на длительных горизонтах — от десяти лет и более.
— Какие мифы о пассивных инвестициях до сих пор мешают людям принимать разумные финансовые решения?
— Таких мифов несколько. Первый — «пассивные инвестиции подходят только ленивым людям, которые не разбираются в рынке». На самом деле все наоборот. Очень сложно сохранять дисциплину и не поддаваться эмоциям, когда вокруг звучат тревожные новости. Пассивный инвестор управляет прежде всего собственным поведением.
Второй миф — «один фонд уже означает диверсификацию». Если весь капитал вложен в активы одной страны или одного сектора экономики, настоящей диверсификации нет. Важно распределять средства между разными классами активов.
Третий миф — «для инвестиций нужен большой стартовый капитал». Это одна из самых вредных установок. Многие откладывают начало инвестирования на годы, ожидая появления крупной суммы. На практике гораздо важнее регулярность вложений и время нахождения на рынке.
Четвертый миф — «молодым можно рисковать всем». Время действительно является преимуществом молодого инвестора, но риск всегда должен быть осознанным. Помимо далекой пенсии существуют и другие цели: образование, жилье, семья. Без плана можно легко потерять средства, предназначенные для важных жизненных задач.
Пятый миф — «достаточно повторять действия успешного блогера». У каждого человека разные доходы, финансовые обязательства, запас прочности и отношение к риску. Чужая стратегия не может автоматически стать вашей.
— Что бы вы посоветовали тем, кто только начинает интересоваться инвестициями?
— Не ограничивайтесь банковскими продуктами и расширяйте финансовый кругозор. Изучайте облигации, фондовый рынок, индексные фонды и другие инструменты. Делать это можно самостоятельно или с помощью специалистов по финансовому планированию. Самое главное — помнить, что финансовая грамотность является одним из ключевых факторов благополучия.
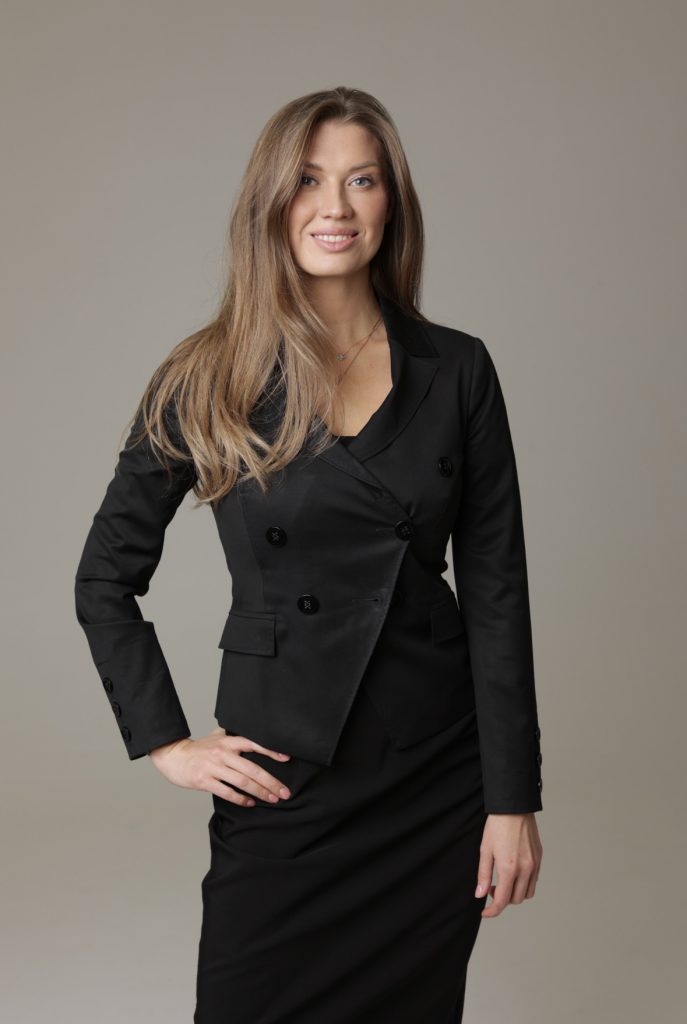
Елена Чуркова, финансовый советник, член Национальной Ассоциации специалистов финансового планирования и лидер БФ «Дарим Добро Вместе»https://churkovaconsulting.ru/
Беседовала Карина Лунёва